30〜60秒で読む
概要
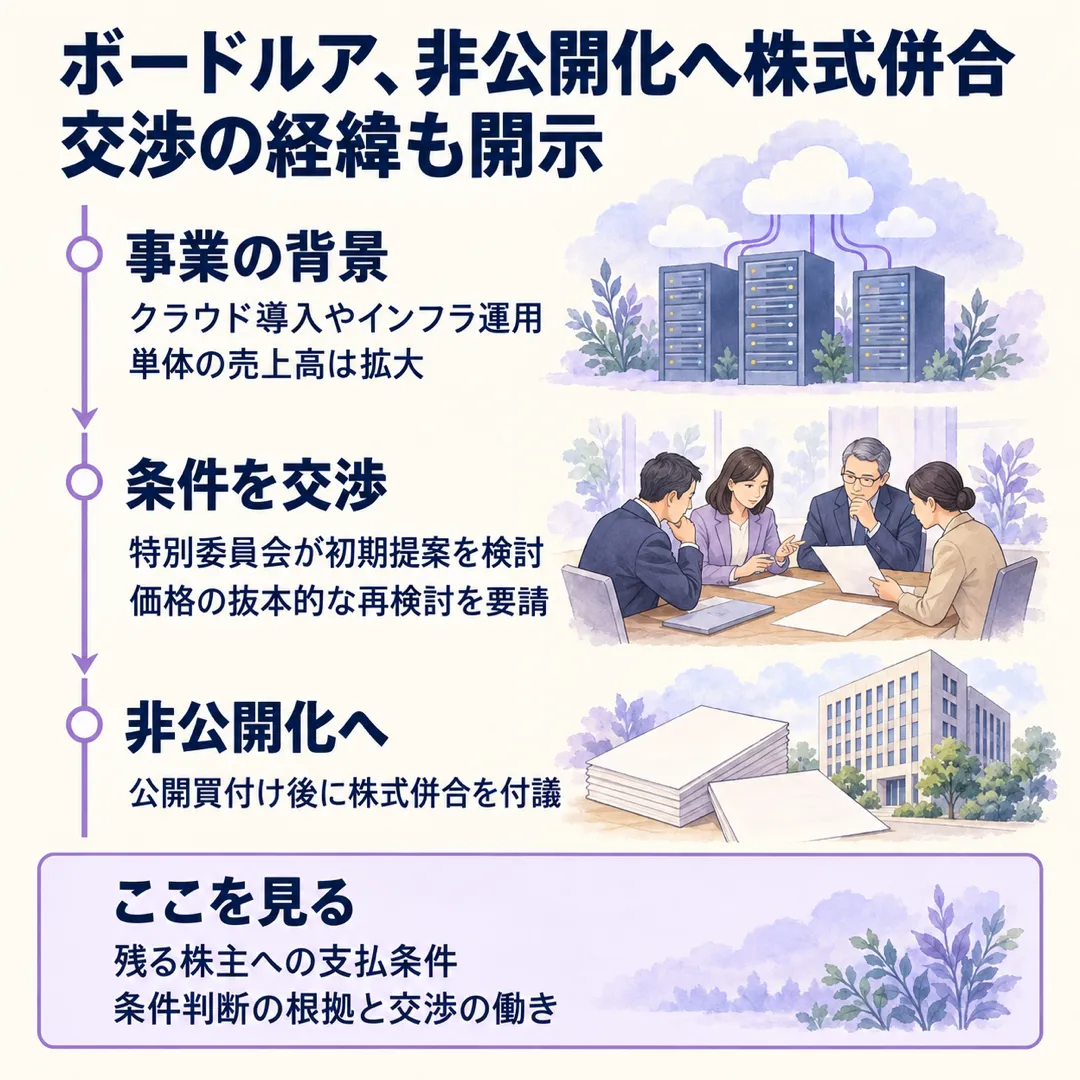
前提: 株式会社ボードルア(以下、ボードルア)は、クラウド導入やセキュリティの構築・運用などを手掛ける会社です。経営陣が関わる買収であるMBOで、株式の非公開化を進めています。
ひとことで言うと: ボードルアは非公開化に向け株式併合を総会に付議しますが、開示には特別委員会が当初の提案価格の再検討を求めた経緯もあります。
単体の売上高が拡大する会社で、残る株主の退出条件をどう決めたのか。手続きを進める事実と、条件を交渉した過程を合わせて読む価値があるニュースです。
詳細
公開買付けの後にも手続きが続く
買付者は、ビーシーピーイー ネオン ケイマン エルピーです。ボードルアの説明では、ベインキャピタルが投資助言するファンドなどが保有・運営し、同社への投資を主な目的に組成された主体です。
公開買付けと並行して行った取得でも全株式が集まらなかったため、買付者の要請を受けて株式併合を進めます。株式併合は複数の株式をまとめる手続きで、今回は買付者だけを株主にするためのものです。臨時株主総会に付議することが決まりました。
ここまでの進行だけを見ると、非公開化へ向けた残りの手続きに見えます。でも、その条件がどう作られたかをたどると、別の論点があります。
業績の拡大と、条件交渉を並べて読む
事業の規模を確認すると、ボードルアの単体の業績は次のとおりです。グループ全体の連結業績とは分けて見てください。
| 主体 | 期間・範囲 | 指標 | 金額 |
|---|---|---|---|
| ボードルア | 2025年2月期・単体 | 売上高 | 約72億円 |
| ボードルア | 2026年2月期・単体 | 売上高 | 約86億円 |
| ボードルア | 2026年2月期・単体 | 経常利益 | 約20億円 |
一方、MBOには経営陣と一般株主の利害がぶつかる問題があります。ボードルアも構造的な利益相反があると説明し、独立した助言者の選任や、特別委員会による検討を進めました。
開示には、特別委員会が当初の提案価格を少数株主保護の面で妥当な水準から著しく離れていると判断し、抜本的な見直しを求めた経緯があります。委員会を置いたという形式だけでなく、交渉の中で何を求めたかまで示されているところがポイントです。
どのような影響が?
ここから読み取れること
単体の売上高が拡大していることと、非公開化が進むことは、今回どちらも確認できる事実です。ただ、それだけで条件の妥当性を判断するのは早そうです。事業の評価と、残る株主が退出する条件をつなぐところに、独立した交渉があるかを見たいですね。
今回の経緯からは、少数株主保護は委員会の設置だけでなく、条件に働きかけた過程で読むものだと言えそうです。
ただ、最終的な買付価格、取得総額、併合比率や端数の換価額・支払時期、資金の負担と非公開化後の投資計画は、公開されている情報からは分かりませんでした。買付者側の公表本文や比較可能な事業規模も未確認で、今回の説明は対象会社の開示に基づきます。
自社に置き換えると
経営陣が関わる取引を準備するなら、独立した委員会が何を検証し、どの場面で条件の見直しを求められるかを具体化したいところです。今回のように再検討を求めた事実があると、交渉の働きを振り返る手がかりになります。
もうひとつは、対象会社の事業計画と、残る株主への支払いの説明がつながっているかです。業績の表と手続きの日程を別々に示すだけでなく、条件を判断した根拠まで説明できるかを確かめたいですね。
まとめ
- ボードルアは非公開化へ向け、株式併合を臨時株主総会に付議します。
- 単体の売上高は拡大しており、事業評価と退出条件を合わせて見る事例です。
- 特別委員会が価格の再検討を求めた経緯は、交渉の働きを読む手がかりです。
出典
- 臨時報告書(株式会社ボードルア、2026年10月30日)
- 会社概要・アクセス | ネットワークインフラ技術分野のフロントランナー(株式会社ボードルア)
- 株式会社ボードルアの主要な経営指標(5期)(業界ノート 銘柄データ(有価証券報告書の主要な経営指標等の推移))