30〜60秒で読む
概要
前提: 株式会社ニフコ(以下、ニフコ)は、合成樹脂成形品やベッド・家具の事業を営んでいます。同社と子会社の従業員が加入するニフコ従業員持株会へ、保有する自己株式を割り当てる届出を行いました。
ひとことで言うと: ニフコは従業員に特別奨励金を支給し、それを持株会から払い込む形で自社株を付与する計画です。自己株式を処分して入金を受けますが、資金調達は目的ではないと説明しています。このお金の流れが、従業員への株式付与と財務を合わせて考える材料になります。
詳細
会社が支給し、持株会経由で払い込む
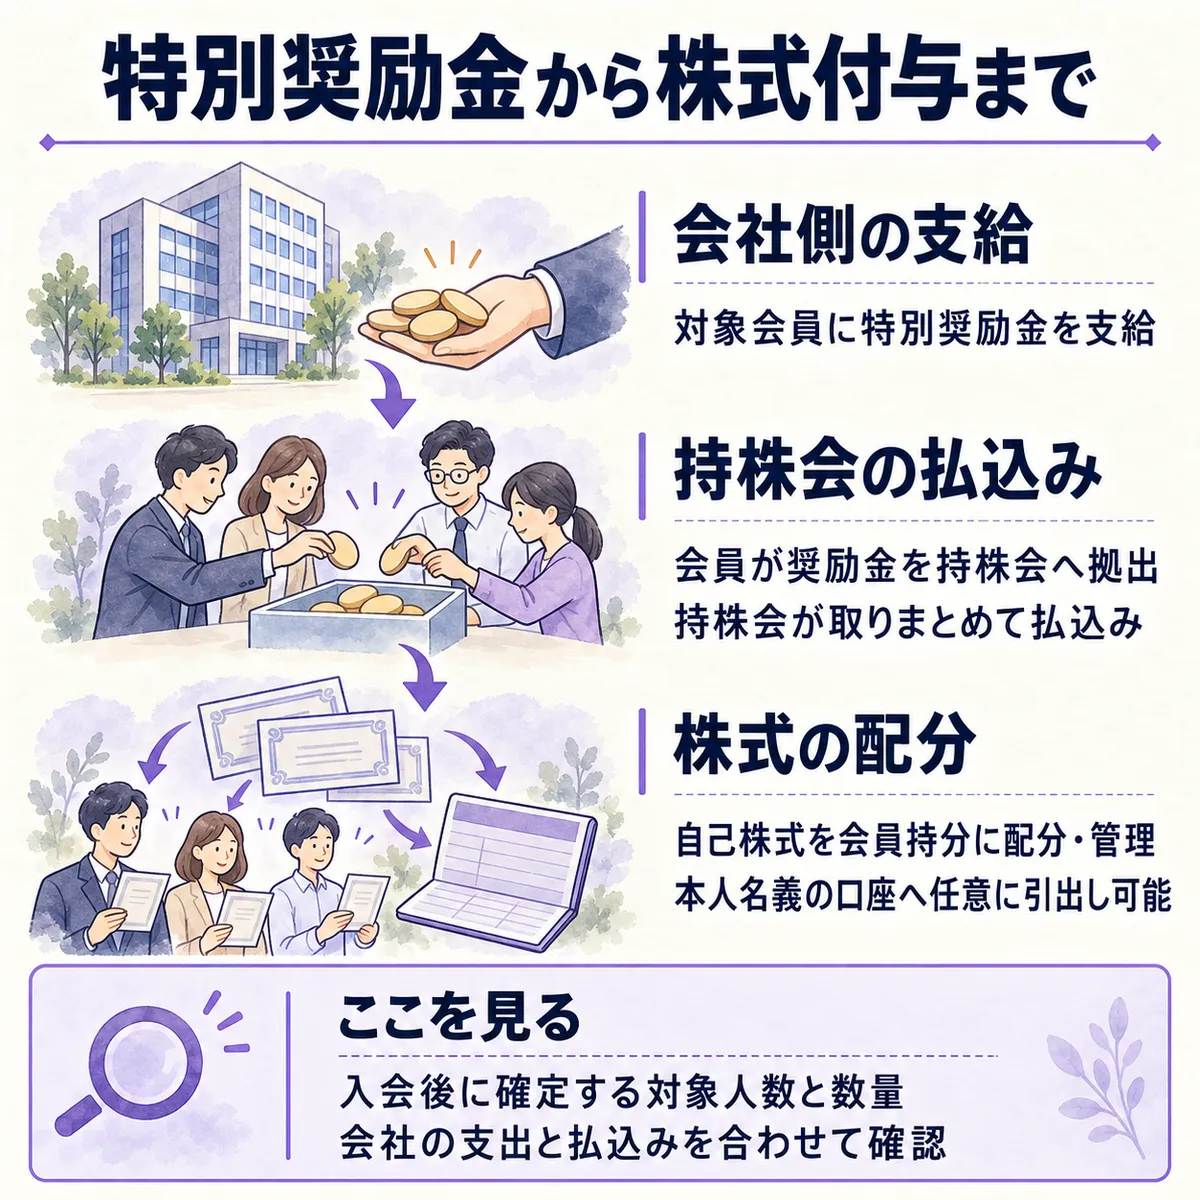
今回の仕組みでは、会社側が付与対象の会員へ特別奨励金を支給します。会員がそのお金を持株会へ拠出し、持株会が取りまとめて株式の払込みを行う流れです。その後、株式は持株会内の会員持分として配分・管理されます。
ニフコが予定する対象会員あたりの付与株式数は60株です。対象人数には上限を設けています。ただし、持株会への入会の呼びかけが終わった後の対象人数で実際の数量が確定するため、減る可能性があります。
割り当てられた株式は、持株事務を委託する野村證券株式会社を通じて管理されます。対象会員は自分名義の証券口座へ任意に引き出せる仕組みです。持株会を通じた付与だからといって、その中で保有し続けることが条件になるわけではありません。
処分による入金を、調達力と取り違えない
届出書は、今回の自己株式処分について、資金調達を目的としていないと明記しています。払い込まれるお金のもとは会社側が支給する特別奨励金だからです。差引手取概算額は、払込期日以降に運転資金へ充てる予定としています。
会社全体の規模を見ると、ニフコの2026年3月期の連結の売上高は約3,527億円です。ニフコの2026年3月期の連結の営業キャッシュ・フローは約472億円です。株式処分による入金の額だけでなく、会社から出る奨励金と諸費用も並べて考えたいところです。
なお、同社は過去にも同じ自己株式処分型の特別奨励金の仕組みを発表しています。その際は従業員の資産形成や、経営参画意識、中長期的な株主価値への意欲を高める目的を説明していました。今回を制度そのものの初導入と受け取らないほうが、継続的な施策として読みやすくなります。
どのような影響が?
ここから読み取れること
自己株式の処分という言葉だけでは、会社がお金を集めたいのか、従業員へ株式を渡したいのかは分かりません。この案件は支給・拠出・払込みをたどることで、仕組みの意味が見えてきます。編集部の見立てとしては、株式処分は入金額に加え、その原資がどこから来るかで読むことが大切です。
ただし、今回の対象子会社名や詳しい加入条件、最終人数の確定日、会計処理と費用計上時期、従業員の税・社会保険負担は、公開されている情報からは分かりませんでした。会社側の奨励金と発行諸費用を合わせた総負担も確認できていません。過去の制度説明は、今回の条件や効果を保証するものではありません。
自社に置き換えると
同じような付与を検討するときは、財務部門の払込予定と、人事部門の奨励金の支給予定を合わせて確認してみてください。入金だけを見て資金調達として扱うと、会社から先に出るお金を見落としかねません。
また、全対象者が加入した場合の上限と、実際の加入後に確定する数量を分けて管理したいところです。会員への説明と引出しの扱いまで含めて、人事・財務・持株会で同じ前提を持てるかが、実行前の具体的な問いになります。
まとめ
- ニフコは特別奨励金を持株会経由で払い込む株式付与を計画しています。
- 対象人数と割当数量は、入会の呼びかけ後に減る可能性があります。
- 自己株式処分による入金は、資金調達を目的としていません。
- 自社では、会社の支出と持株会からの払込みを一緒に確認したいところです。
出典
- 有価証券届出書(参照方式)(株式会社ニフコ、2026年10月30日)
- 「特別奨励金スキーム(自己株式処分型)」の導入について(株式会社ニフコ)
- 2026年3月期 決算短信〔日本基準〕(連結)(株式会社ニフコ)
- 株式会社ニフコの主要な経営指標(5期)(業界ノート 銘柄データ(有価証券報告書の主要な経営指標等の推移))