30〜60秒で読む
概要
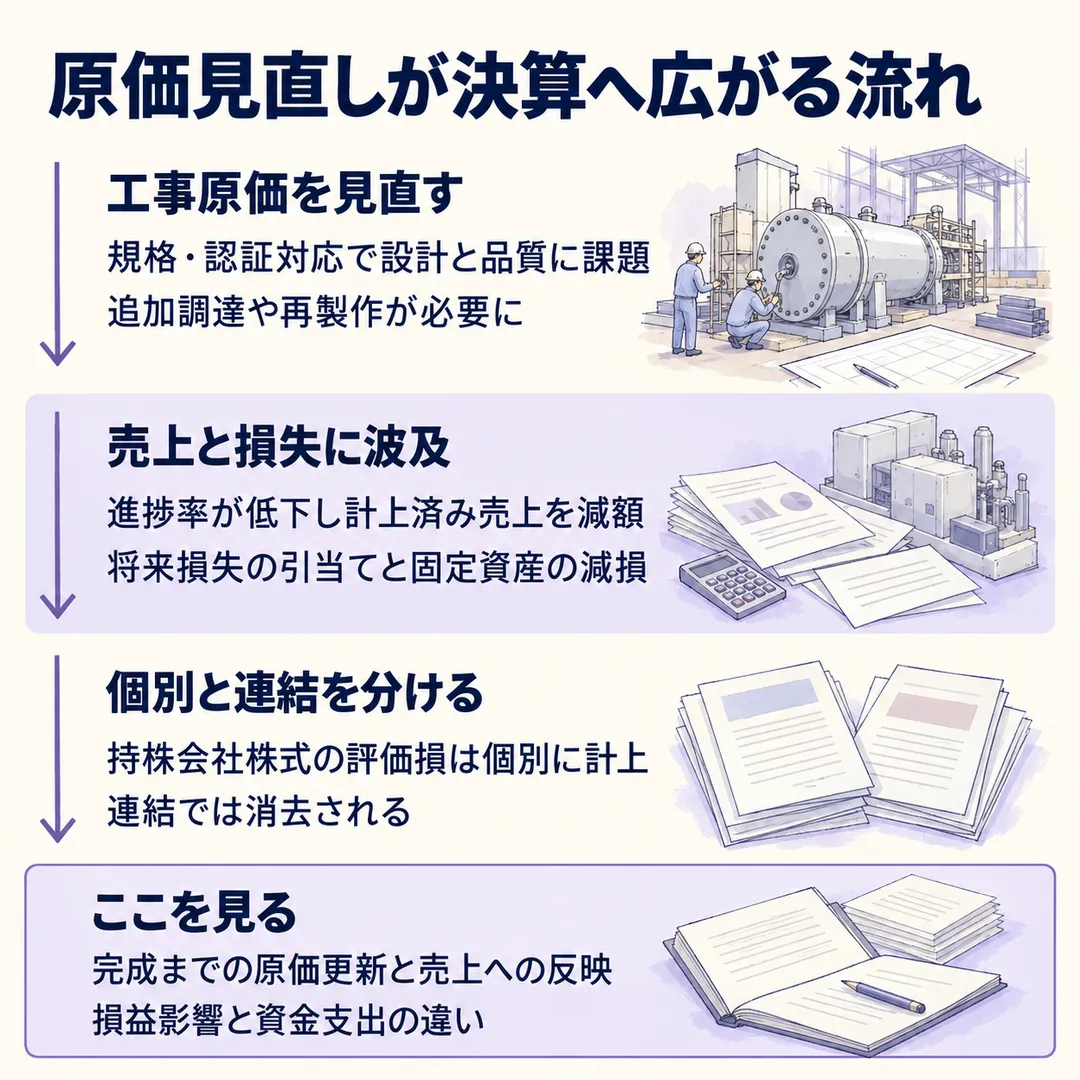
前提: 栗田工業株式会社(以下、栗田工業)の米国事業で、電子産業向け大型水処理装置の工事採算が悪化しました。施工するのは米国連結子会社のクリタ・アメリカ,Inc.です。
ひとことで言うと: 栗田工業は工事原価の見通しを引き上げ、追加費用への備えに加えて、すでに計上した売上高と利益も減らしました。
栗田工業の2027年3月期中間連結会計期間の連結損益には、合計184億円の損失影響が生じます。注目したいのは、工事のやり直しが今後の負担だけでなく、過去に計上した売上にも波及した点です。原価見積りと決算のつながりを考える材料になります。
詳細
設計と品質の課題が、売上の見直しにつながった
臨時報告書によると、米国固有の規格・設計認証や顧客要件への対応で、設計の遅れと品質上の課題が生じました。そのため、設計を見直し、部材を追加調達し、モジュールを再製作するなどの対応が必要になりました。
そこで、案件を終えるまでに必要な工事原価の見積りを精査し、その総額の見通しを大幅に引き上げました。当該案件では、実際に発生した原価を見積工事原価総額で割った割合を、工事の進み具合として使っています。工事の進みに応じて売上を計上する「工事進行基準」の話です。
つまり、完成までの費用が膨らむと、同じ発生原価でも工事の進捗率は下がります。今回はその結果、これまでに計上していた売上高と利益が減りました。さらに、見積工事原価総額が受注高を上回る見込みとなり、将来の損失に備える工事損失引当金も計上しました。
連結の損失影響と、個別の評価損を分けて見る
案件の採算悪化などを受け、関連する固定資産の価値も見直しました。回収できる見込みの金額が帳簿上の価額を下回ったため、減損損失を計上しています。連結の損失影響には、売上高の減額、工事損失引当金繰入額、減損損失が含まれます。
栗田工業は個別財務諸表でも、関係会社株式評価損を計上します。評価対象は、施工会社を間接保有する米国の持株会社、クリタ・アメリカ・ホールディングス,Inc.の株式です。この評価損は連結財務諸表では消去され、連結損益への影響はありません。
会社全体の規模も置いておきましょう。次の数字は直前の通期の連結指標で、今回の中間期の損失影響とは期間・指標が異なります。
| 会社・期間・範囲 | 指標 | 金額 |
|---|---|---|
| 栗田工業・2026年3月期・連結 | 売上収益 | 約4,029億円 |
| 栗田工業・2026年3月期・連結 | 税引前利益 | 約582億円 |
| 栗田工業・2026年3月期・連結 | 営業キャッシュ・フロー | 約556億円 |
どのような影響が?
ここから読み取れること
今回の特徴は、原価の見直しが、売上の減額、将来損失への備え、資産価値の見直しに広がったことです。「追加の支出がいくらか」だけを見ると、決算への波及を捉えきれないと言えそうです。案件管理では、支出の見通しと、売上を認めるための見積りを一緒に点検することが大切だと考えます。
損失影響の内訳、受注額、工事進捗率の具体値、完成予定、顧客との費用分担は、公開されている情報からは分かりませんでした。米国各社の売上・利益、追加費用の支払時期、追加損失の可能性や再発防止策の具体的な内容も同様です。原価見積りは、支出計画であると同時に売上の土台でもある、という見方ができそうです。
自社に置き換えると
海外の大型案件を扱う会社なら、規格や認証への対応、設計変更、再製作の見込みが、完成までの原価に反映されているかを確かめたいところです。費用の増加を現場で把握した時点と、決算の見積りを更新する時点にずれがないか、という問いになります。
もうひとつは、経営会議で損失を説明する単位です。連結の損益影響、個別の株式評価損、実際の資金支出を分けて並べると、何が業績に効き、何を資金繰りで備えるのかを話しやすくなります。
まとめ
- 原価見積りの引上げが、計上済みの売上高と利益の減少につながりました。
- 将来損失への引当てと、関連固定資産の減損も発生します。
- 個別の関係会社株式評価損は、連結損益に加算しません。
- 原価更新、売上計上、資金支出をつないで確認する事例です。
出典
- 臨時報告書(栗田工業株式会社、2026年10月29日)
- 栗田工業株式会社の主要な経営指標(5期)(業界ノート 銘柄データ(有価証券報告書の主要な経営指標等の推移))