30〜60秒で読む
概要
前提: 欧州財務報告諮問グループ(EFRAG)は、EUで大きな事業活動を行う非EU企業向けに、サステナビリティ報告の基準案を公表しています。人や環境への影響を、企業グループ単位で報告するためのものです。
ひとことで言うと:日本政府は、非EU企業向けの開示草案に対し、既存の報告書を活用しやすくし、報告範囲を絞る方法も簡便にするよう提案しました。 既存基準との整合だけでは、実務負担が十分に軽くなるとは限らない点に注目します。制度が固まる前に、追加で集める情報を考える材料になります。
詳細
報告書を参照できても、追加項目が曖昧なら作業は残る
金融庁によると、日本政府は非EU企業向け欧州サステナビリティ報告基準の公開草案に、コメントレターを送りました。コメントレターは、制度を決める前に意見を伝える文書です。今回は既存の考え方を歓迎したうえで、実務負担を軽くする追加提案をしています。
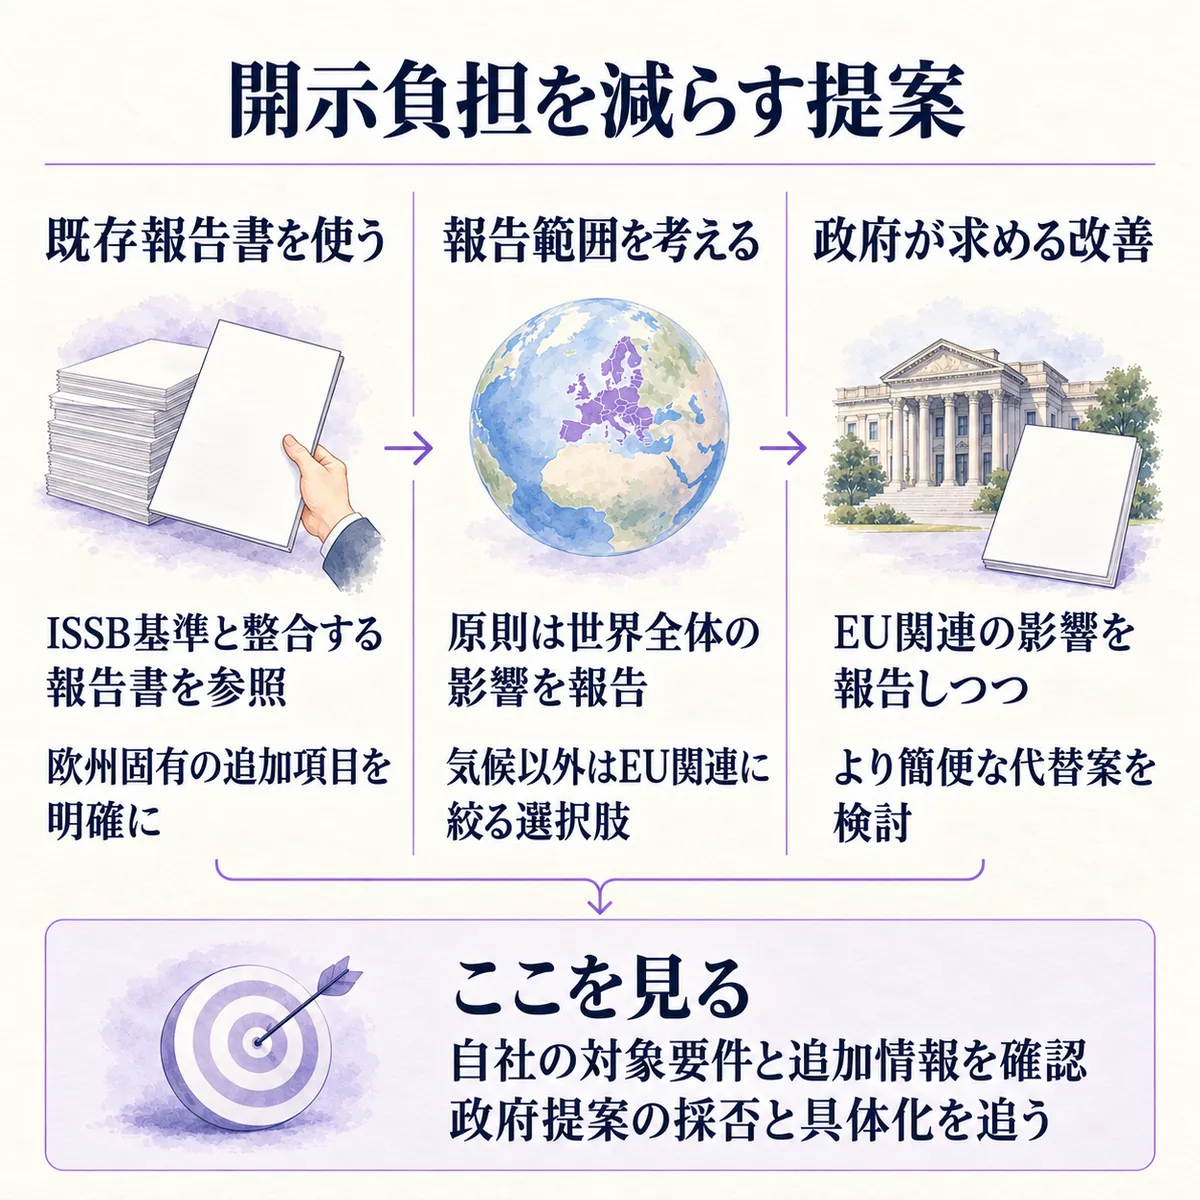
提案の柱は、IFRSサステナビリティ開示基準(ISSB基準)と機能的に整合する基準で作った報告書を、参照しやすくすることです。そのために、日本政府は欧州側の基準に固有の追加開示事項を明らかにするよう求めました。何を足せばよいかが分かることを重視した提案です。
もう一つは、ミックスド・アプローチの簡便化です。これは、世界全体を報告範囲とする原則に対し、気候以外の項目についてはEU関連の影響に範囲を絞れる選択肢です。日本政府は、EU関連の影響を報告しつつ負担を減らせる、より簡便な代替案の検討を求めています。
対象はEU売上だけで決まるわけではない
では、どの企業の準備に関わるのでしょうか。EFRAGは、非EU企業のEU域内売上に加え、EUの支店または子会社の売上も要件に挙げています。金額は原資料のユーロ表記で示します。
| 対象判定の項目 | EFRAGが示す金額の条件 |
|---|---|
| 非EU企業のEU域内の純売上高(net turnover) | 直近の連続する両年度のそれぞれでEUR 450 million超 |
| EU支店(EU branch)の条件 | EUR 200 million超 |
| EU内の現地法人(EU subsidiaries)の条件 | EUR 200 million超 |
EU域内の純売上高の条件に加え、支店か子会社のいずれかの条件に当てはまる構造です。EFRAGは、報告が気候だけを対象とするものではなく、原則として世界全体の影響を扱うことも説明しています。EU関連に絞る選択肢を使う場合にも、気候とその他の項目を同じ範囲として扱うわけではありません。
どのような影響が?
EUで事業を行い、対象要件に当てはまる日本企業グループの開示・経理担当者に関わる提案です。EFRAGが示す日程は次のとおりです。日付は原資料の表記で、適用対象は示した日以後に始まる年度となります。政府提案の採用は、まだ決まっていません。
| 節目・項目 | EFRAGが示す日付 |
|---|---|
| 意見募集の締切(Consultation period) | 31 October 2026 |
| 適用対象年度の開始(financial years) | 1 January 2028以後 |
準備では、報告書をすでに作っているかどうかに加え、追加情報の集め方まで見るとよさそうです。今のうちに、次を確かめることを提案します。
- EU域内売上と現地の支店・子会社の要件を、自社グループに照らす。
- 既存の報告書で使える情報と、欧州向けに追加が必要になりそうな情報を分ける。
- 気候以外をEU関連に絞る場合、影響の範囲をどう特定するかを担当部署と話す。
追加開示の項目別の差、代替案の具体的な方法、費用削減額や提案の採否は、今回の公表からは分かりませんでした。編集部としては、負担軽減を判断する鍵は、報告範囲を狭めることに加え、その範囲を現場で無理なく特定できることにもあると考えます。
まとめ
- 日本政府は、既存報告書の参照に必要な追加開示事項の明確化を求めました。
- EU関連の影響を報告する、より簡便な代替案の検討も提案しています。
- 自社が対象となるかと、情報収集をどう進めるかを並行して確認したいところです。