30〜60秒で読む
概要
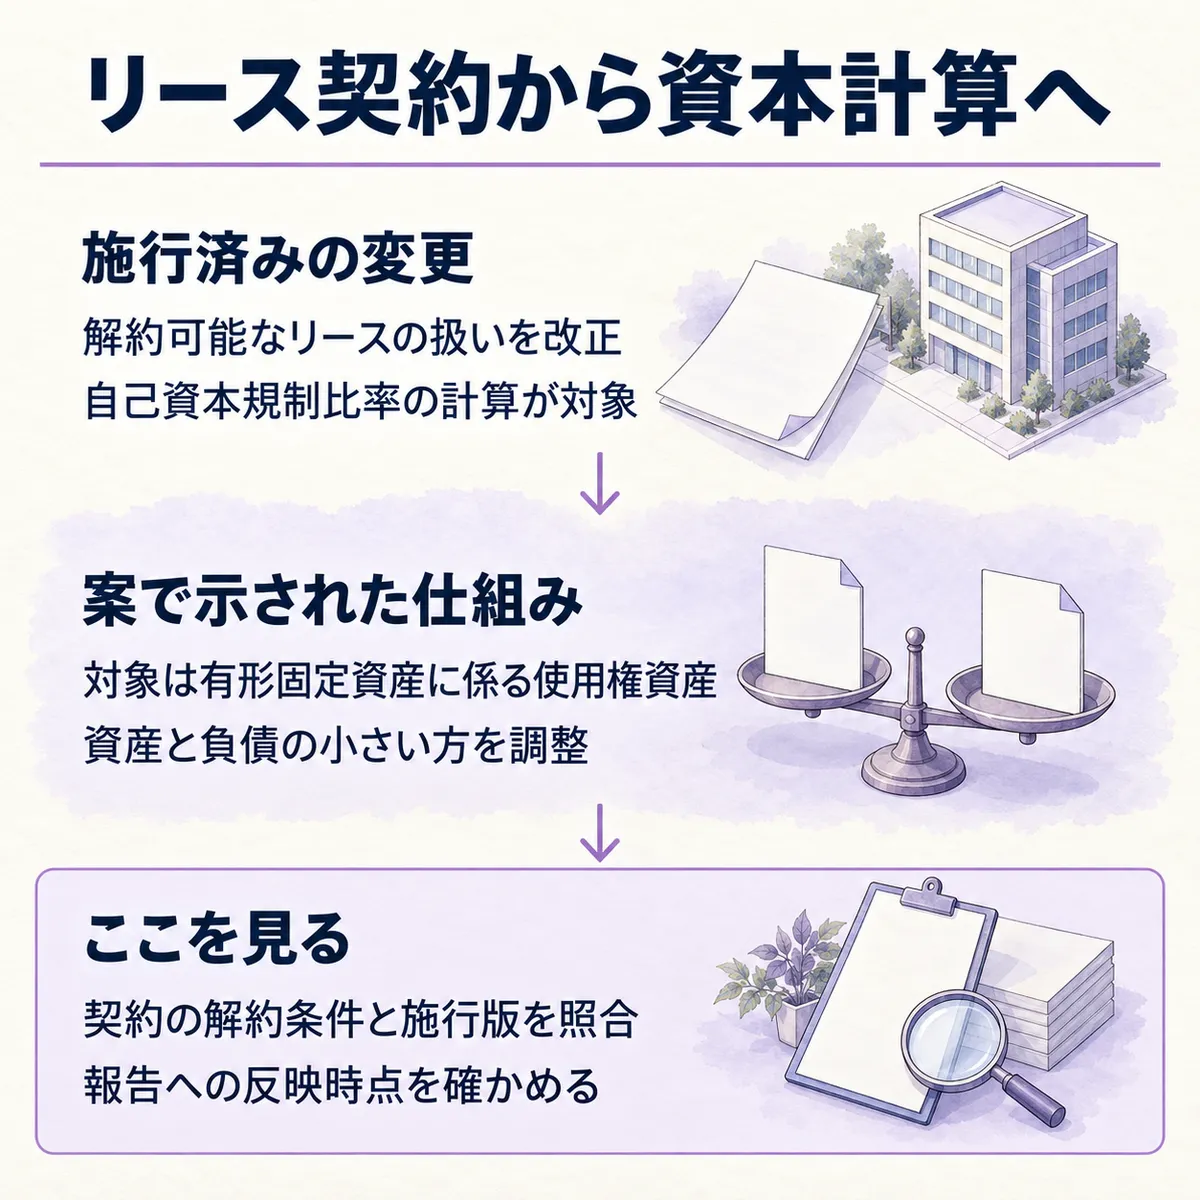
前提: 金融商品取引業者の自己資本規制比率では、自己資本から差し引く固定資産等の扱いが定められています。今回は、そのうち解約可能なリースに係るものを見直す話です。
ひとことで言うと:金融庁が解約可能なリースの自己資本規制を改め、意見募集の結果公表と同時に施行しました。 資産として計上した額と、規制上差し引く額の関係が注目点です。資本管理の担当者は、契約の解約条件と計算方法を今確認したい改正です。
詳細
施行はすでに始まっています
金融庁は、金融商品取引業等に関する内閣府令と、特別金融商品取引業者及びその子法人等に関する基準を改正しました。公布した本日から、施行・適用されています。今後実施する方針を示した段階ではありません。
公表ページは、改正の対象を自己資本から控除すべき固定資産等のうち、解約可能なリースに係るものと説明しています。つまり、リースという契約全般を扱うニュースではなく、自己資本規制比率を計算する際の扱いを変えるものです。
改正案では、資産と負債の小さい方を差し引く仕組み
では、どんな調整が想定されていたのでしょうか。意見募集時の府令案では、使用権資産、つまりリースで資産を使う権利として計上する資産に、新しい扱いを設けています。対応する原資産が有形固定資産であることが条件です。
その案では、リース負債の額と使用権資産の額を比べ、小さい方を、控除対象となる固定資産の額から差し引ける形でした。ただし、契約期間の途中で解約できないリースと、それに準ずるものは除く内容です。「リース資産ならすべて同じ扱い」とする案ではないんです。
この説明は、あくまで意見募集時の案に基づきます。施行済みの改正が解約可能なリースを対象とすることと、案で示された具体的な計算方法は、分けて押さえたいところです。
どのような影響が?
金融商品取引業者で自己資本規制比率を管理する担当者に、すでに効く変更です。また、公表された改正には、特別金融商品取引業者及びその子法人等に関する基準も含まれます。経理だけで完結させず、規制上の資本計算を担う部署と確認するのがよさそうです。
会議では、計上されている資産の総額だけで影響を見積もるより、まず契約の条件を見ることを提案します。確認する順番は次のとおりです。
- 保有するリース契約の中途解約条件を整理し、対象となりうる契約を拾う。
- 施行版の府令・告示で、対象資産の範囲と控除額の計算方法を確かめる。
- 規制上の計算と社内報告に、どの時点で変更を反映するかを確認する。
公表ページだけでは、施行版と改正案の差、経過措置、初回報告日や様式変更までは分かりませんでした。対象リースの残高や比率への影響額も、今回確認できた情報にはありません。影響の規模を示す数字を置くより、対象契約と施行版の条件を先にそろえることが大事です。
まとめ
- 金融庁は解約可能なリースに係る自己資本規制の扱いを改め、本日から施行・適用しました。
- 改正案は、対象となる使用権資産とリース負債の小さい方を調整する仕組みでした。
- 契約の解約条件と施行版を確認し、自社の資本計算への反映を検討したいところです。
出典
- 「金融商品取引業等に関する内閣府令の一部を改正する内閣府令」等の公布及びパブリックコメントの結果について公表しました。(金融庁、2026年10月30日)
- 金融商品取引業等に関する内閣府令の一部改正(案)(新旧対照表)(金融庁)