30〜60秒で読む
概要
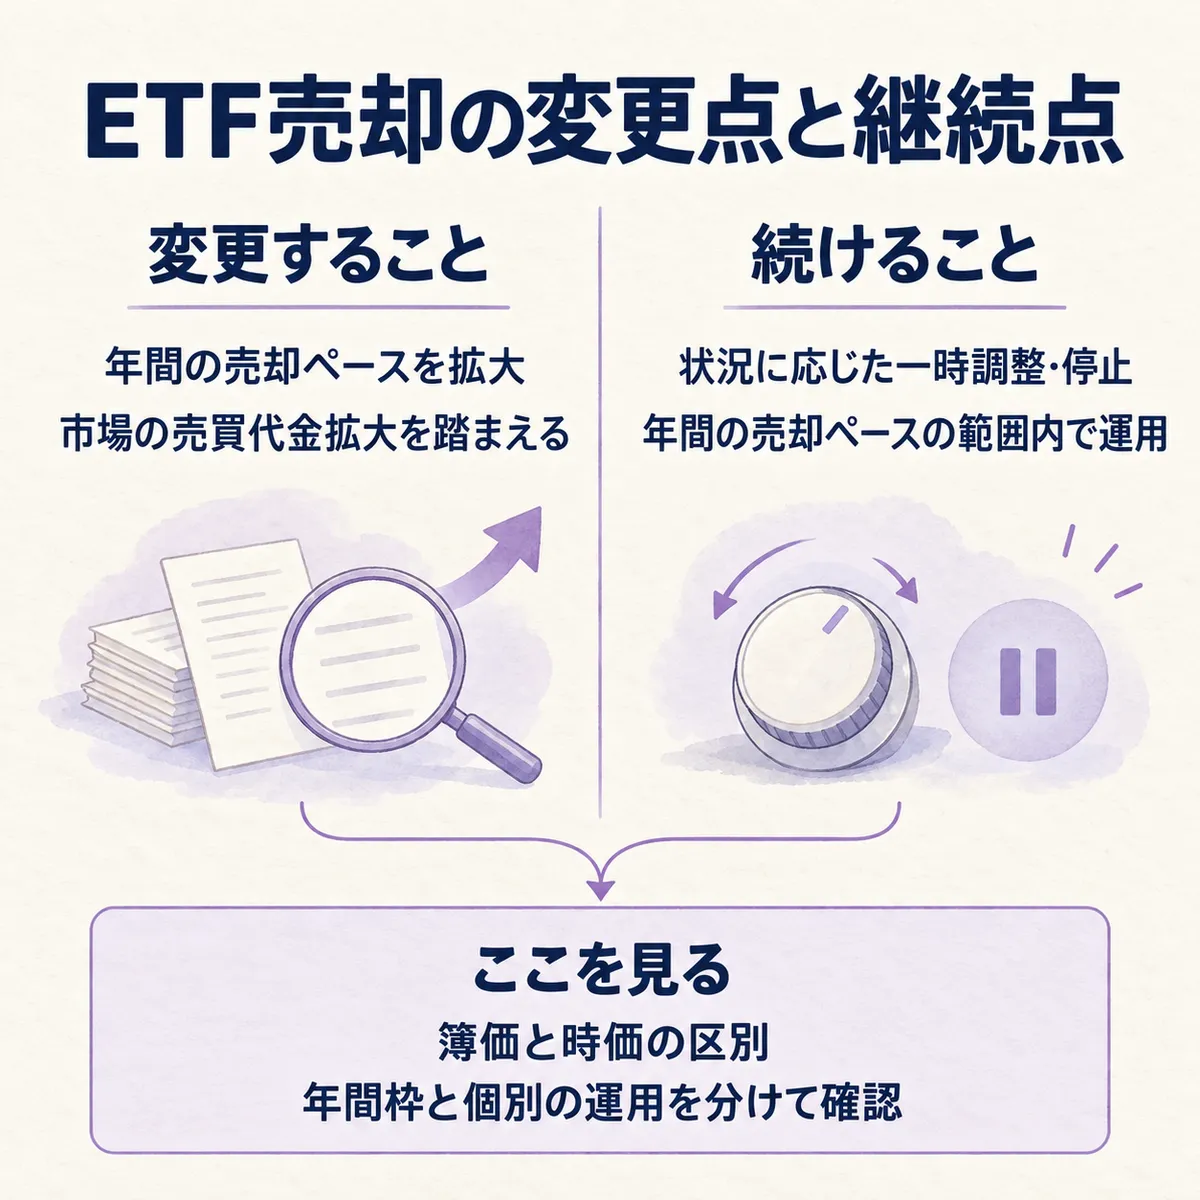
前提: 日本銀行が保有するETF(指数に連動する上場投資信託)を、市場で売却する話です。日銀はすでに売却を進めており、今回はそのペースを見直しました。
ひとことで言うと: 日本銀行はETFの売却規模を広げますが、市場の状況に応じて調整・停止する余地は残します。
日銀は、市場に大きな影響を与えずに売却が進み、市場全体の売買代金も拡大していると説明しています。上場企業の資本政策を考えるうえでは、年間の規模と実際の売却の進み方を分けて確認できる点に、今回のニュースを読む意味がありそうです。
詳細
売却額だけでなく、市場に占める割合を見直す
日本銀行は、ETFの年間の売却ペースを簿価ベースで引き上げると決定しました。簿価は、保有資産を帳簿に載せている価額のことです。市場で売るときの金額とは分けて見ると、今回の変更をつかみやすくなります。
日本銀行の公表内容を並べると、変更は次のとおりです。市場全体の売買代金に占める売却割合も示されており、金額だけを固定して考えているわけではないことが分かります。
| 日本銀行の指標 | 従来の決定 | 今回の決定 |
|---|---|---|
| 日本銀行のETFの年間の売却ペース(簿価ベース) | 3,300億円程度 | 8,600億円程度 |
| 日本銀行の市場全体の売買代金に占める売却割合 | 0.05%程度(当時) | 0.1%程度 |
日本銀行は、見直した売却ペースを2027年1月から実施します。従来の割合には「当時」という条件があるので、今回の割合との違いを、そのまま同じ市場規模での比較として扱わないほうがよさそうです。
年間の枠と、日々の運用は別
では、年間のペースが決まれば、そのとおりに機械的に売られるのでしょうか。今回の発表には、市場などの状況に応じて、年間の売却ペースの範囲内で一時的な調整や停止ができると書かれています。この扱いは従来どおりです。
従来の処分の指針では、売却時期を分散し、保有するETFの各銘柄を保有割合におおむね比例させて売却する枠組みでした。また、受託者はあらかじめ定めた範囲内で売却額を調整でき、価格指数が著しく下落した場合には一時停止できる仕組みです。
ここで参照した指針は従来版です。今回の発表で継続が明記された調整・停止の扱いと合わせると、年間の売却枠と、個々の売却判断は分けて見るのが読み方のポイントになります。
どのような影響が?
上場企業の財務・IR部門では、自己株式取得などの資本政策を説明するとき、市場環境を確認する材料になります。開始時期に向けて見たいのは、日銀の売却額だけでなく、売却割合の前提と実際の運用です。自社株にどれだけ影響するかを、この年間枠だけから決めつけるのは早そうです。
会議に持ち込むなら、確認点は次のように絞れます。
- 社内資料で使う売却規模が、簿価と時価のどちらなのかをそろえる。
- 売却割合の比較では、市場の売買代金の対象期間も確認する。
- 自己株式取得などの検討資料には、年間の枠と調整・停止の条件を併記する。
個別の売却日程、停止を判断する数値基準、上場会社別の売却構成は、公開されている情報からは分かりませんでした。今回の決定は、市場の売却環境を点検する材料として使い、自社への影響は別に確かめたいところです。
まとめ
- 日銀は、ETFの年間の売却ペースを拡大すると決めました。
- 日銀は、市場への影響と売買代金の拡大を理由に挙げています。
- 市場の状況に応じた一時的な調整・停止の余地は残ります。
- 資本政策の検討では、年間枠と個別の運用を分けて確認します。
出典
- 当面の金融政策運営について(日本銀行、2026年10月30日)
- 指数連動型上場投資信託受益権等の処分の指針 : 日本銀行 Bank of Japan(日本銀行ホームページ)