30〜60秒で読む
概要
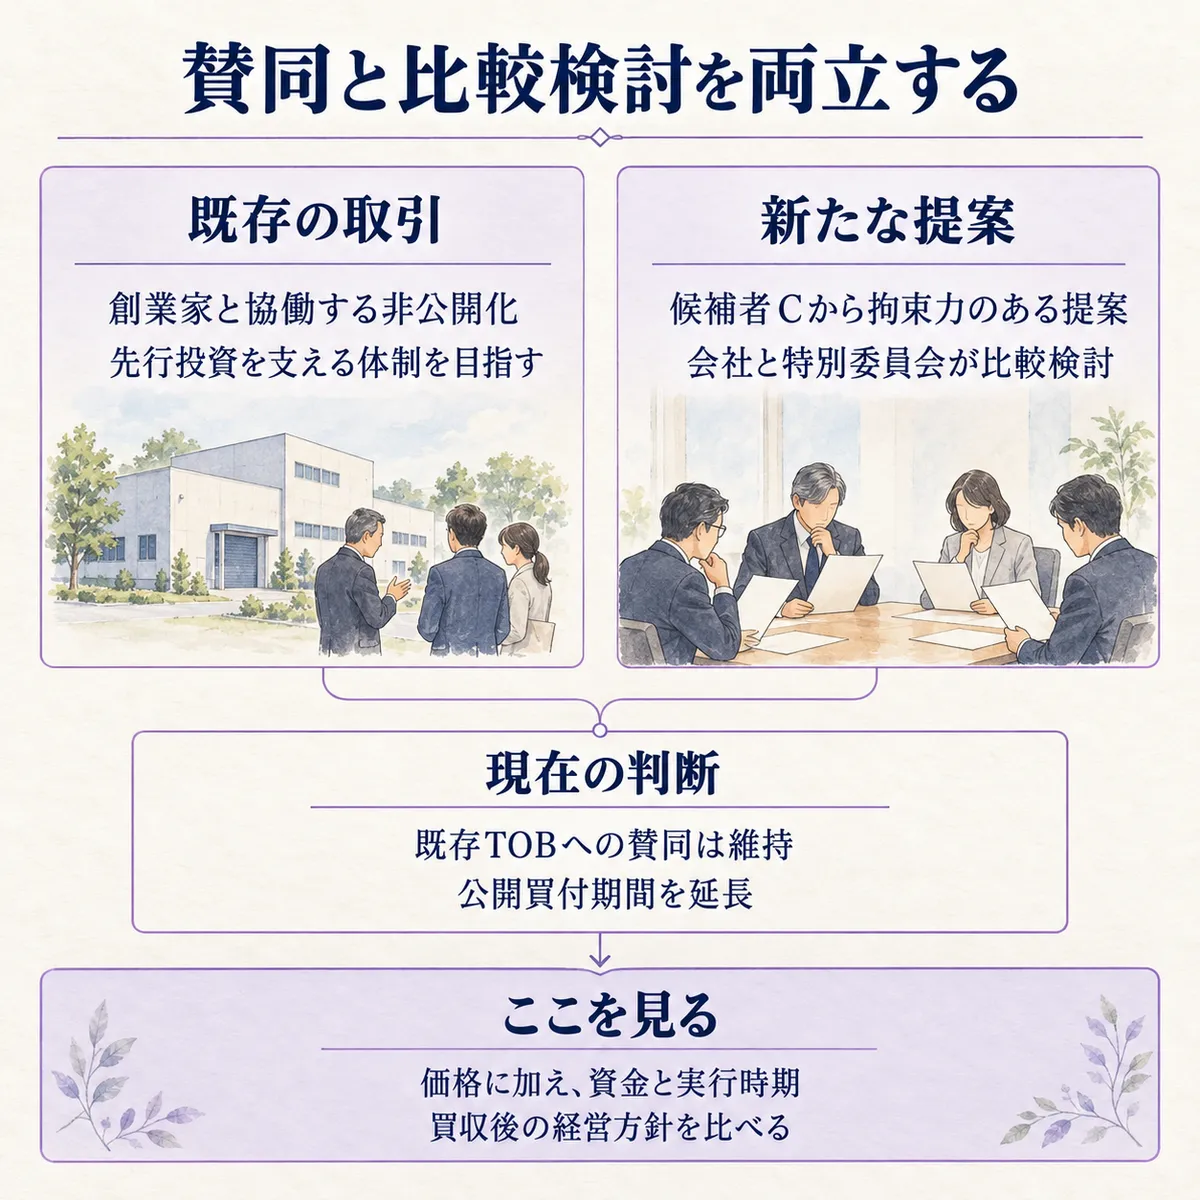
前提: かどや製油株式会社(以下、かどや製油)は、ごま専業メーカーです。投資会社のインテグラル株式会社(以下、インテグラル)側が、創業家株主と協働する非公開化を進めています。
ひとことで言うと:かどや製油は法的拘束力のある対抗提案を受け、既存TOBへの賛同を維持しながら比較検討を進めます。
TOBは、価格や期間を示して株式の売却を募る公開買付けのことです。今回注目したいのは、賛同表明後も提案を比べる手続きが続いている点です。経営企画には、買収への賛同と比較検討をどう両立するかを考える材料になります。
詳細
対抗提案を検討しても、賛同は直ちに変えない
公開買付者は、株式会社ITG-Gホールディングス(以下、ITG)です。かどや製油の株式を取得・保有するために設立された会社で、インテグラル側の買収を担います。ITGの買付け等の期間は2026年11月13日までに延長されました。
かどや製油に提案した相手は、買収の検討プロセスに参加しているファンドの候補者Cです。かどや製油と特別委員会は、その提案を契約上の「適格対抗提案」、つまり比較検討の対象になる提案と評価しています。一方、受領を知らせた公表時点で、特別委員会の答申と取締役会の賛同・応募推奨は変えていません。
もともと特別委員会は、他候補者との協議を一律に終えることを受け入れず、対話を続けていました。会社は価格だけでなく、実行の確実性、資金調達能力、実行までの時間、買収後の経営方針も考慮する方針を示しています。
収益のある会社が、投資の時間を確保する取引
では、どのような会社を非公開化するのでしょうか。当事者の規模は次のとおりです。
| 主体 | 期間・範囲 | 指標 | 金額 |
|---|---|---|---|
| かどや製油 | 2026年3月期・連結 | 売上高 | 約400億円 |
| かどや製油 | 2026年3月期・連結 | 経常利益 | 約41億円 |
| かどや製油 | 2026年3月期・連結 | 純資産 | 約374億円 |
| インテグラル | 2025年12月期・連結 | 売上収益 | 約137億円 |
インテグラルは、ブランドへの投資や生産能力の増強に先行コストがかかり、短期の業績を押し下げる懸念を非公開化の理由に挙げています。創業家株主とは、TOBへの不応募と、その後の協働経営に合意したと説明しています。
ITGの買付け等の価格は普通株式あたり2,514円です。ただ、収益のある会社の将来投資を誰がどの方針で支えるかという話でもあり、価格だけを並べても提案の全体像はつかめません。
どのような影響が?
ここから読み取れること
今回の経緯を見ると、取締役会の賛同は、その後の比較を閉じる判断ではないと言えそうです。対抗提案を検討の対象と認めることと、既存提案への評価を直ちに変えることを分けています。買収提案の評価は、賛否だけでなく「比較を続けられるか」まで含めて設計するものではないでしょうか。
なお、競合案の資金の裏付けや全実行条件、取引総額と資金内訳は、公開されている情報からは分かりませんでした。ITG単独と候補者Cの事業規模も確認できていません。ここで示した売上収益はインテグラルのもので、買付資金そのものではありません。
自社に置き換えると
自社が買収提案を受けたとき、賛同後に新しい提案が届いても比較できる契約と体制になっているでしょうか。特別委員会と取締役会が、どの条件の変化を受けて再評価するのかを先に決めておくと、判断の理由を説明しやすくなりそうです。
もうひとつは、価格と投資方針を分けた比較です。提示額だけでなく、先行投資を支える資金、実行時期、買収後の経営方針を同じ項目で並べると、何が判断を分けるのかが見えてきます。
まとめ
- 法的拘束力のある対抗提案を受け、既存TOBの期間が延長されました。
- かどや製油は既存TOBへの賛同を維持し、対抗提案も比較検討します。
- 価格とともに、資金調達能力や実行時期、買収後の方針を見る事例です。
出典
- 訂正公開買付届出書(株式会社ITG-Gホールディングス、2026年10月29日)
- (変更)「株式会社ITG-Gホールディングスによる当社株式に対する公開買付けに関する賛同の意見表明及び応募推奨のお知らせ」の一部変更に関するお知らせ(2026年10月28日)(かどや製油株式会社)
- かどや製油株式会社の非公開化のための公開買付けの開始について(インテグラル株式会社)
- かどや製油の主要な経営指標(5期)(業界ノート 銘柄データ(有価証券報告書の主要な経営指標等の推移))
- インテグラルの主要な経営指標(5期)(業界ノート 銘柄データ(有価証券報告書の主要な経営指標等の推移))