30〜60秒で読む
概要
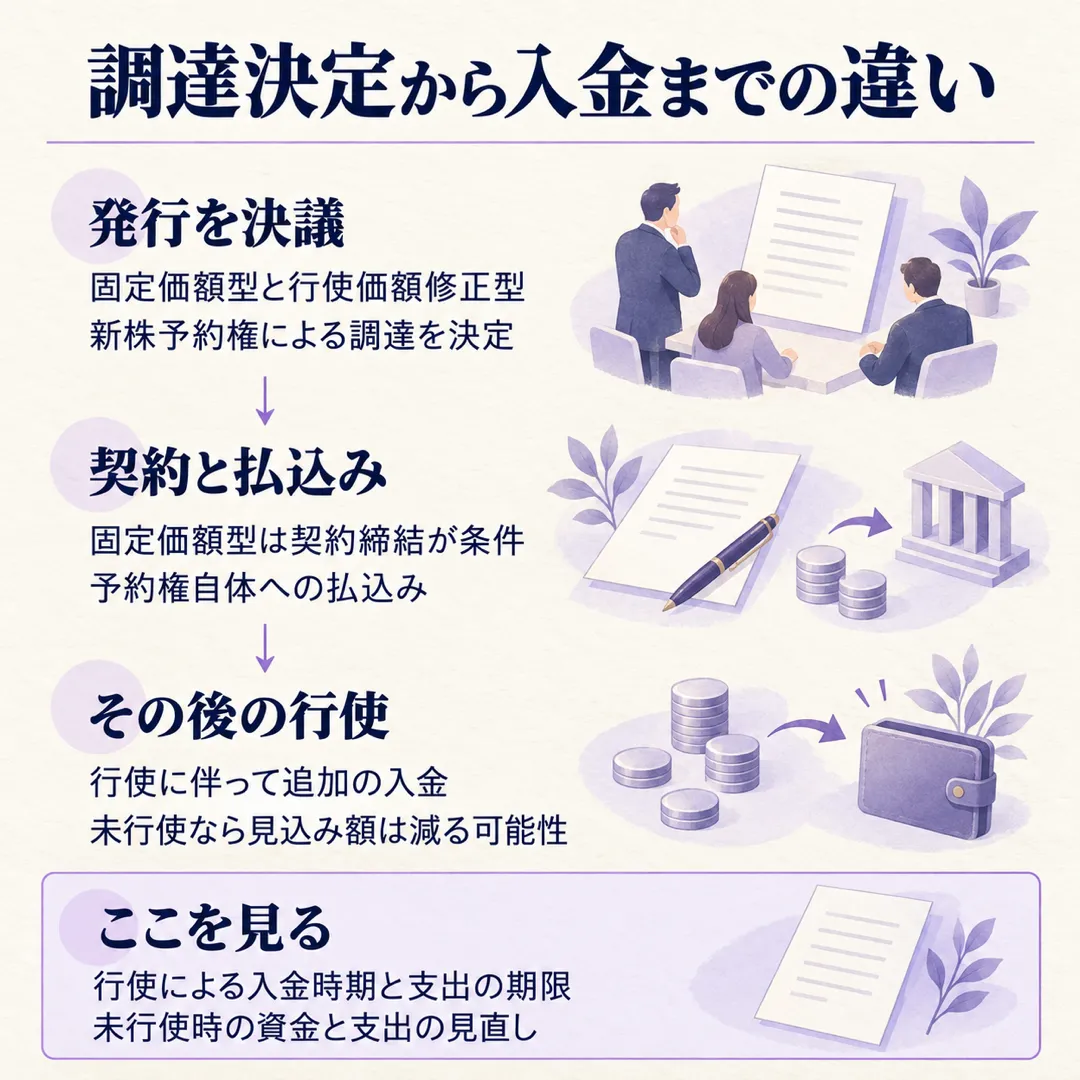
前提: 株式会社イメージワン(以下、イメージワン)は、医療情報システムの提供を手がける会社です。今回は、投資家が権利を使う際に株式を受け取る新株予約権によって、資金を集めようとしています。
ひとことで言うと:イメージワンは固定価額型と修正型の新株予約権で調達を決めましたが、固定価額型でも行使されなければ見込みどおりの入金にはなりません。
行使価額をあらかじめ定める型と、行使価額修正条項付きの型を組み合わせます。ここで注目したいのは、調達を決める時点と、実際に使えるお金が入る時点の違いです。経営企画が資金計画を読むときにも大切な論点になります。
詳細
固定価額でも、入金まで固定されるわけではない
イメージワンは取締役会で新株予約権の発行を決議し、有価証券届出書を提出しました。届出書には、固定価額型と行使価額修正型が記載されています。以下では、行使価額をあらかじめ定めた方の条件から見てみます。
同社の固定価額型の行使価額は72円で、株式数の変更などに伴う調整条項があります。同社の固定価額型の新株予約権の目的となる株式の数は19,841,500株です。これは権利の対象となる株式数で、すでにすべて発行されたという意味ではありません。
同社の固定価額型の払込期日は2026年11月18日です。ただし、予約権自体への払込みと、その後の行使に伴う払込みは分かれています。届出書も、行使されない場合や予約権を取得・消却した場合には、発行価額と行使時の払込額を合わせた金額が減る可能性を記載しています。
資金の使い道とともに、入ってくる時期を見る
では、この仕組みを会社の規模に照らすとどうでしょうか。固定価額型の割当予定先はabc株式会社(以下、abc)とSeacastleSingapore Pte.Ltdです。比較の前提になる数字を並べます。
| 主体 | 期間・範囲 | 指標 | 数値 |
|---|---|---|---|
| イメージワン | 2025年9月期・単体 | 売上高 | 約8.7億円 |
| イメージワン | 2025年9月期・単体 | 営業キャッシュ・フロー | 約-4.5億円 |
| イメージワン | 2025年9月期・単体 | 自己資本比率 | 48.9% |
| abc | 2025年8月期・連結 | 売上高 | 約11億円 |
営業キャッシュ・フローは、営業活動で入ったお金と出たお金の差です。表に示した過年度のイメージワンの数字は、マイナスでした。今回の資金計画を考える際は、過年度の資金の動きに加え、行使が進んでお金が入る時期も見たいところです。
契約は届出書の効力発生後に締結する予定で、申込期日に契約を結ばなければ割当は行われない条件です。表のabcの売上高は会社の規模を示す数字で、今回の払込資金を確保済みだと示すものではありません。
どのような影響が?
ここから読み取れること
今回の事例では、行使価額が決まっていることと、調達額が確保されていることを分けて読むのがよさそうです。行使価額修正型には価格の変動があり、固定価額型にも未行使による入金不足の可能性があります。資金調達の評価は、見込み額の大きさと入金の確実性を別々に見るところから始まります。
なお、調達時点でも営業での資金流出が続いているかは、公開されている情報からは分かりませんでした。手取額、使途別の金額と支出時期、直近の現預金残高、未行使時の代替資金も分かりませんでした。全体の希薄化率、修正型の詳しい条件と割当先も確認できていません。abcとSeacastleSingapore Pte.Ltdの事業内容、後者の規模も確認できていません。
自社に置き換えると
自社の資金計画に新株予約権による調達を入れるなら、予約権への払込みと、行使による払込みを分けて予定表に置いてみましょう。支出の期限に対し、どの入金が契約で決まり、どの入金が行使を待つのかを確かめる問いが役立ちます。
そのうえで、行使が進まない場合に、支出を待てるのか、別の資金が必要なのかを検討したいところです。今回の未確認事項は、まさにその判断に必要な情報だと言えそうです。
まとめ
- 固定価額型と行使価額修正型を組み合わせた調達です。
- 固定価額型も、行使がなければ見込みどおりの入金にはなりません。
- 過年度の資金の動きと、今回の行使による入金時期を分けて見る事例です。
出典
- 有価証券届出書(組込方式)(株式会社イメージワン、2026年10月29日)
- 株式会社イメージワンの主要な経営指標(5期)(業界ノート 銘柄データ(有価証券報告書の主要な経営指標等の推移))
- abcの主要な経営指標(5期)(業界ノート 銘柄データ(有価証券報告書の主要な経営指標等の推移))
- 2026年7月のIRハイライト|株式会社イメージワン IR note (2667)(note(ノート)、2026年8月17日)