30〜60秒で読む
概要
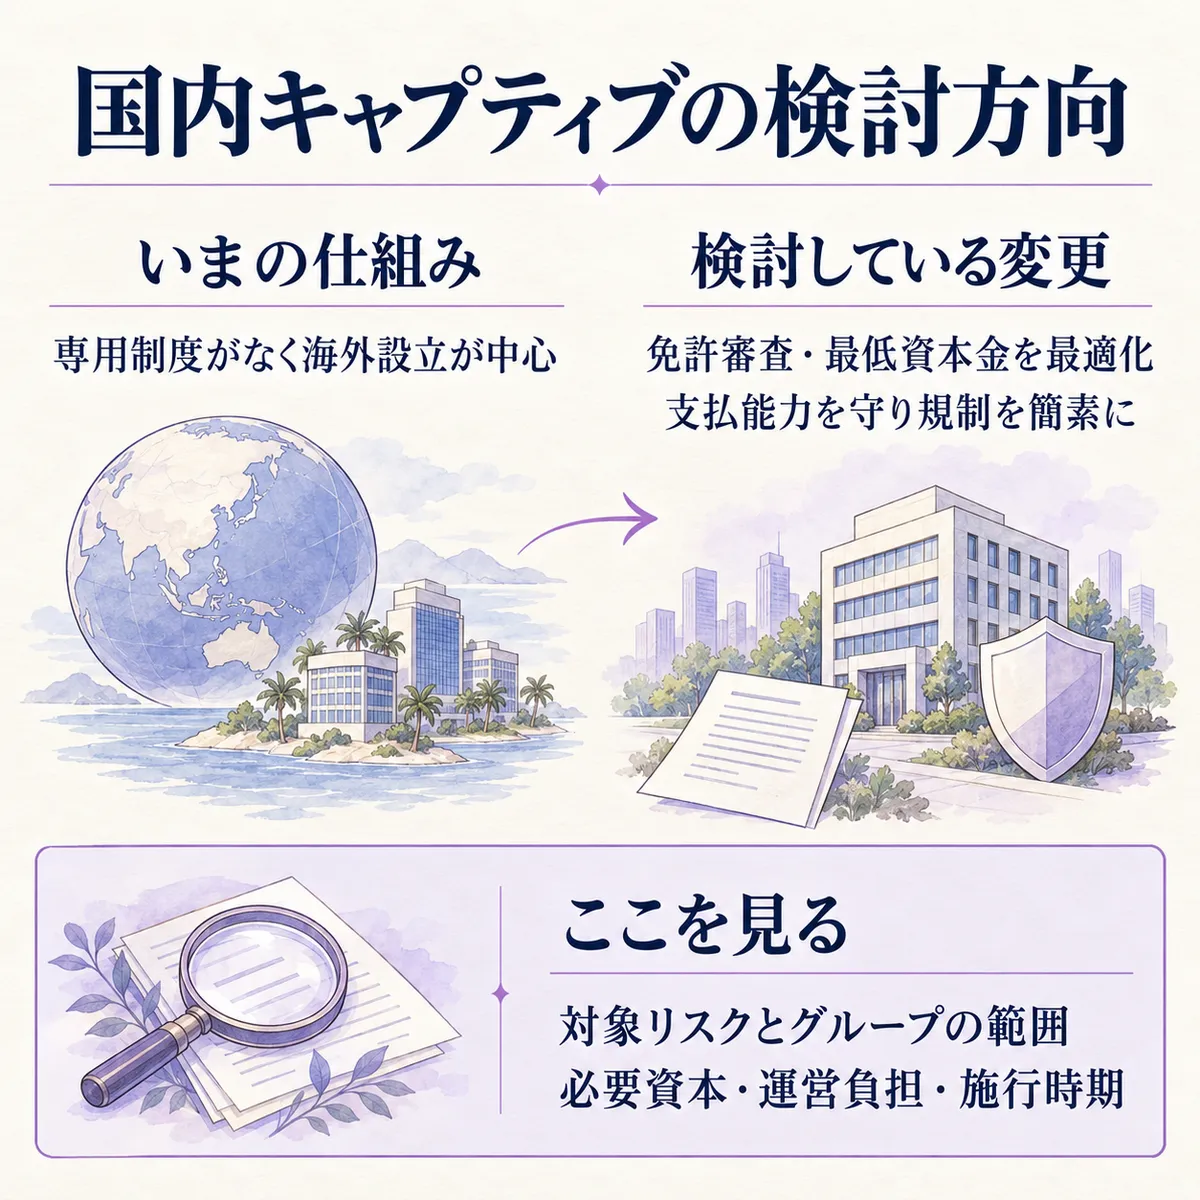
前提: キャプティブは、自社グループのリスクを専門に引き受ける保険会社です。日本には専用の制度がなく、日本企業は主に海外で再保険キャプティブを設立しています。
ひとことで言うと: 金融庁の事務局は、海外設立が中心の再保険キャプティブを国内でも使いやすくするため、資本金や監督の仕組みを事業特性に合わせる方向を示しました。
注目したいのは、追加の税制措置を前提にせず、リスク管理の選択肢を増やそうとしている点です。保険料の比較にとどまらず、自社でどこまで損失を抱えるかを考える材料になります。
詳細
保険を買うだけでなく、保有するリスクを決める
金融庁が公表した保険制度ワーキング・グループの議事録では、自然災害の頻発化などを受け、従来と同じ条件では保険によるリスク移転が難しくなっていると説明しています。そこで、自社に残すリスクと、外部へ移すリスクを企業が選ぶ手段として、再保険キャプティブを検討しています。
仕組みは、まず企業が保険会社と契約し、その保険会社が引き受けたリスクの一部を企業傘下のキャプティブへ移すというものです。キャプティブから、さらに再保険市場へ移すこともできます。保険を全部やめる話ではなく、グループで保有する範囲を設計する話なんです。
資本金だけでなく、運営の負担も変える方向
事務局は、免許審査や最低資本金の水準を事業特性に合わせ、支払能力を確保できる範囲で健全性規制を簡素にする方向を示しました。元の保険契約の契約者はグループ内と認められる範囲にし、引受対象種目も制度の目的に合わせて設定する考えです。
実務家のフォーサイトリスクマネジメント株式会社(以下、フォーサイト)は、海外が選ばれる理由として運営負担の小ささを挙げています。フォーサイトの調査では、日本企業系キャプティブは累計181社です。合併・休眠したものも含む設立実績であり、現在稼働する会社数ではありません。
同社の提出資料が紹介する海外の資本要件は次のとおりです。国内制度で決まった金額ではなく、法域と区分をそろえて見るための参考です。
| 提出資料での比較対象 | 資本要件 |
|---|---|
| フォーサイトの資料:ハワイの再保険専業区分 | 最低資本金は10万ドル |
| フォーサイトの資料:ハワイの元受けも扱う区分 | 最低資本金は25万ドル |
| フォーサイトの資料:バミューダの複数の区分 | 払込資本は12万ドル |
ハワイについては、当局が事業の内容と規模に応じて個別に決めるとの説明もあります。最低額だけで、実際に必要な資金を判断するのは避けたいところです。
どのような影響が?
保険料の上昇や補償の確保に悩む企業、とくにグループ全体で保険を管理したい企業の財務・リスク管理部門に関わる議論です。上場・非上場で対象を分ける案として説明されているわけではありません。
現時点は制度を検討する段階です。対象グループの具体的な範囲、保険種目、国内の最低資本金、施行時期、海外拠点の移転措置は、公開されている情報からは分かりませんでした。比較できる設立費・運営費や必要資本の金額も未確認です。
制度を待つ間に、次の点を確認しておくと、利用の判断につなげやすそうです。
- グループ各社の保険契約と、自社に残っている損失負担を並べる。
- 外部へ移したいリスクと、自社で保有できるリスクを分ける。
- 保険料だけでなく、必要資本と継続的な運営負担も比較項目にする。
編集部の見立てでは、国内設立の可否より先に、何を自社で抱えるかを決めることが出発点です。制度の使いやすさは、資本金と運営の両方で見るとよさそうです。
まとめ
- 国内の再保険キャプティブ制度は、まだ検討段階です。
- 追加の税制措置を前提にせず、事業特性に合う規制を議論しています。
- 保険料だけでなく、自社で保有するリスクと必要資本を確かめます。
出典
- 金融審議会「保険制度ワーキング・グループ」(第1回)議事録について公表しました。(金融庁、2026年10月29日)
- 国内再保険キャプティブ制度の創設に向けて(フォーサイトリスクマネジメント/金融庁掲載)