30〜60秒で読む
概要
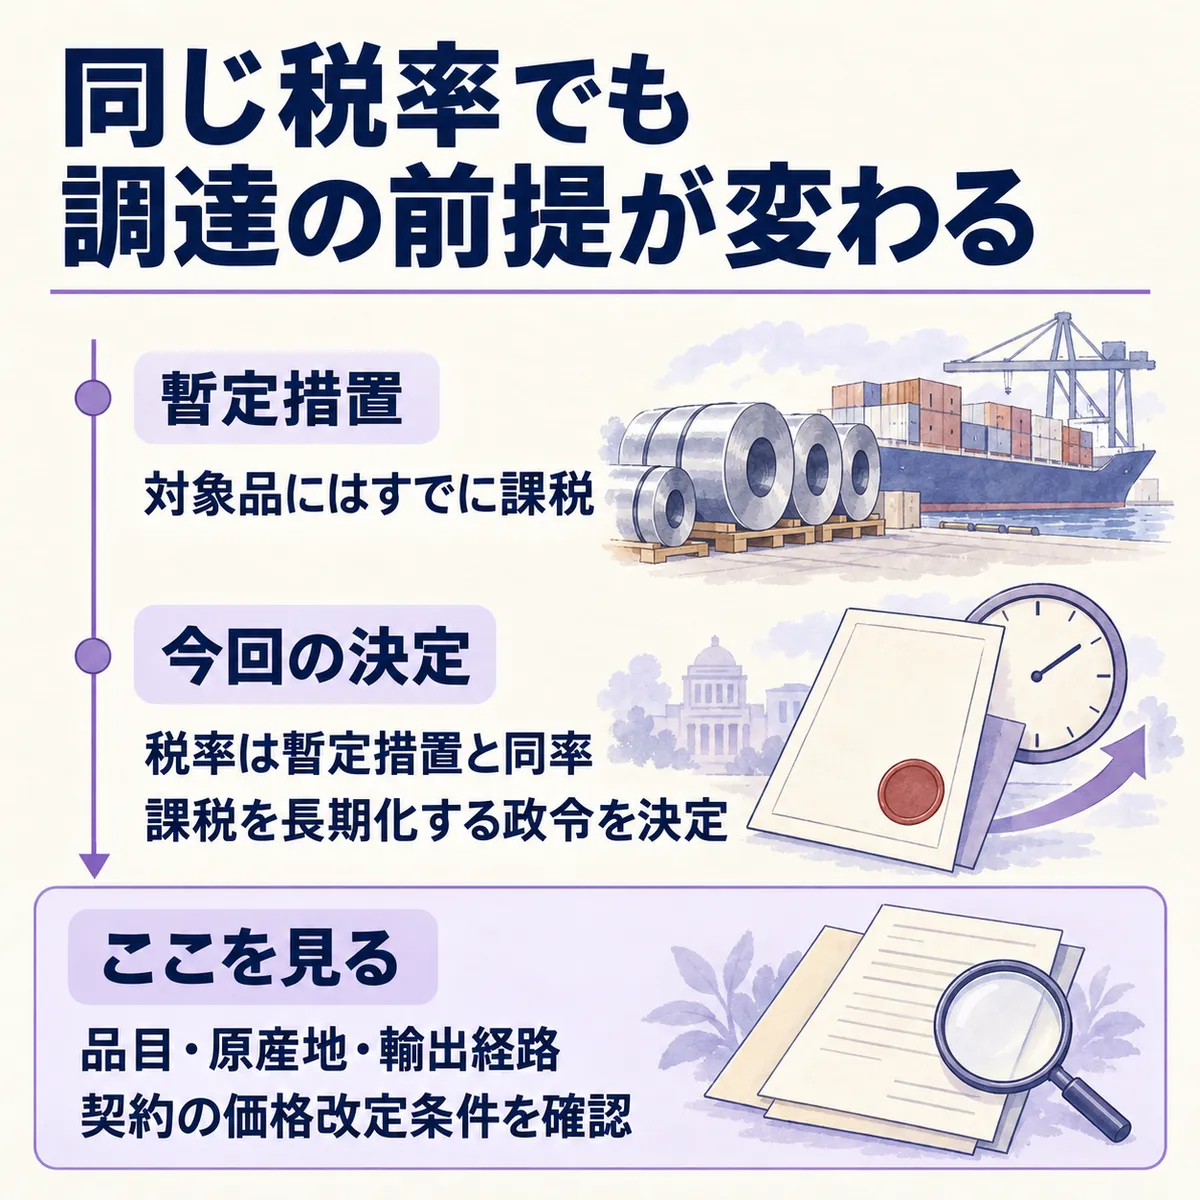
前提: ニッケル系ステンレス冷延鋼帯・冷延鋼板は、建築や家電、輸送機器などに使う材料です。中国・台湾からの対象品には、すでに暫定的な不当廉売関税がかかっています。
ひとことで言うと: 政府は対象品への不当廉売関税を、暫定措置と同じ税率で長期に課す政令を閣議決定しました。編集部が注目するのは、税率の上昇ではなく負担が続く期間です。一時的な原価対応から、調達先や長期契約の前提を見直す話へ進みます。
詳細
変わるのは税率よりも期間
財務省によると、不当廉売関税の税率は暫定措置と同率です。財務省は、暫定措置では3.6%~42.1%の不当廉売関税を課税したと説明しています。今回は、不当廉売関税を期間5年とする答申を受けています。
財務省の説明では、不当廉売関税の政令公布は10月30日、不当廉売関税の課税開始は10月31日です。すでに負担を原価に織り込んでいる企業も、いつまで続くかという予算の前提を確かめたいところです。
原産地と輸出経路の両方が対象
対象は中国・台湾を原産地とする貨物だけではありません。中国・台湾から日本に輸出された対象品も含み、中国については香港地域とマカオ地域を除きます。財務省関税局の資料には、対象となる品目番号も示されています。
この材料は、屋内配管や食器洗い機、洋食器、鉄道車両、産業機器などに使われます。経済産業省は、さまざまな用途を支える基礎資材と説明しています。輸入する会社に加え、これを材料として仕入れる企業にも、見積もりの前提を確かめる意味がありそうです。
課税の理由について、財務省は不当廉売された貨物の輸入と国内産業への実質的な損害を認め、保護が必要と判断したと説明しています。関税局の資料では、国内産業が原価上昇分を十分に価格転嫁できず、営業利益が大きく減った状況も示しています。
どのような影響が?
税率が据え置かれても、一時的な負担として扱えるとは限りません。輸入企業の調達予算や、対象材を使う企業の価格交渉では、負担が続くことを前提に契約条件を点検する場面になりそうです。
準備としては、購買部門と次の点をそろえておくと話が進みます。
- 仕入品が課税対象か、原産地と日本への輸出経路を確認する。
- 供給者に応じた適用税率と、見積もりへの織り込み方を確認する。
- 長期契約の価格改定条件と、原価を更新する担当を確かめる。
一方、契約日・船積日・輸入申告日のどれで適用を判定するか、暫定税額の精算手順は、公開されている情報からは分かりませんでした。輸入額や実数量、将来の税負担総額も分からないため、今回の税率だけで自社の負担額を決めず、取引ごとの確認が必要です。
まとめ
- 暫定措置と同じ税率で、課税を長期化する決定です。
- 対象品は原産地だけでなく、日本への輸出経路も確認します。
- 自社では適用税率と長期契約の価格改定条件を照らします。