30〜60秒で読む
概要
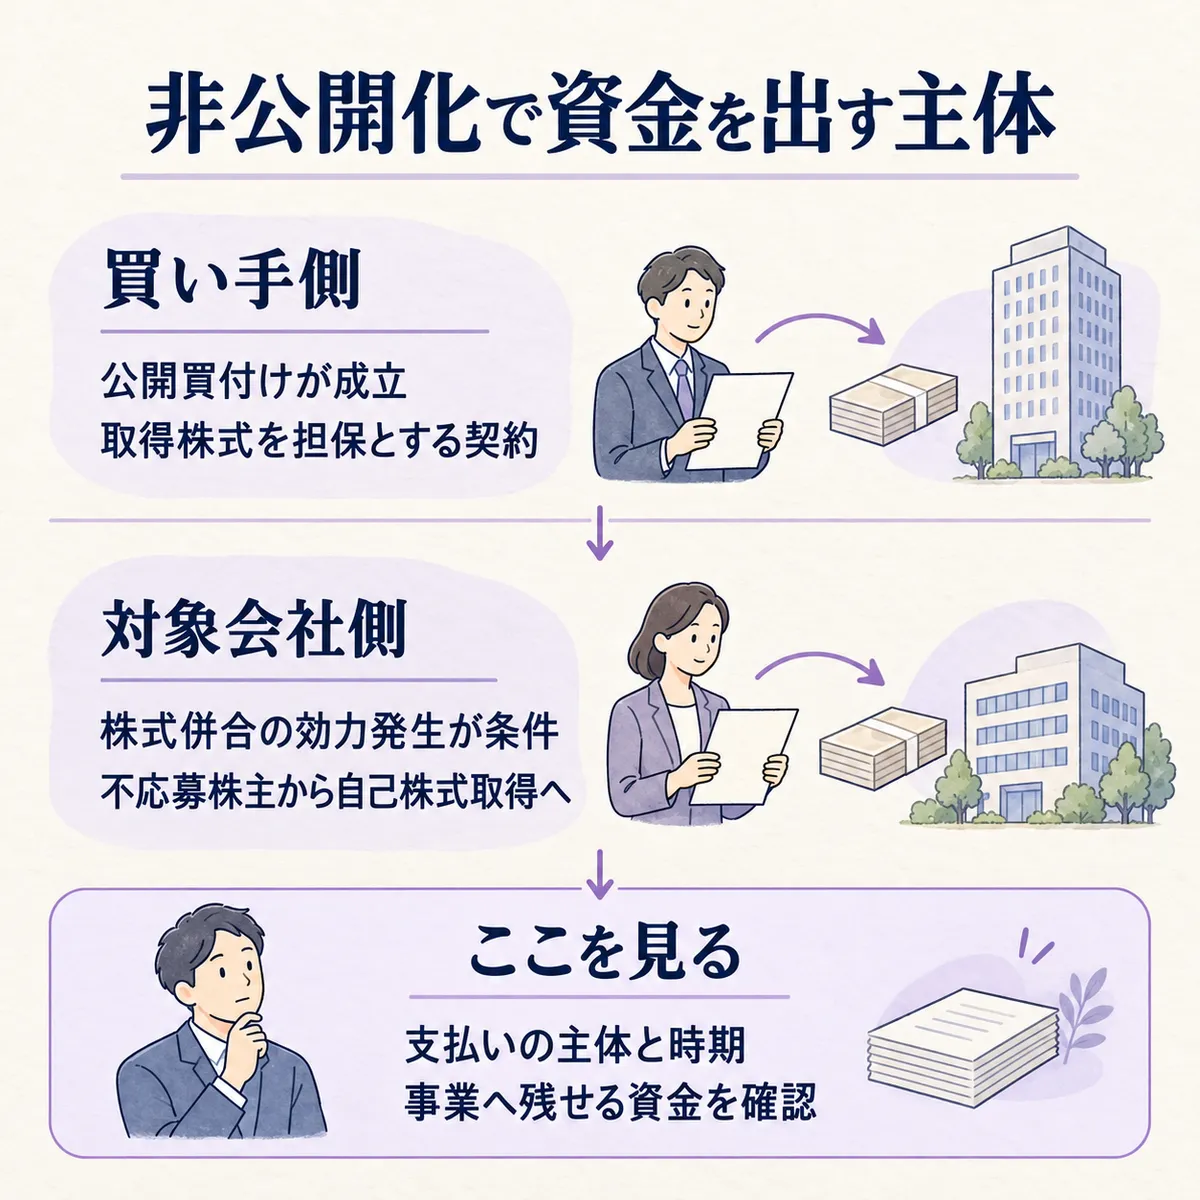
前提: イーソル株式会社(以下、イーソル)は、機器に組み込むソフトウェアの製品開発や技術サービスを手がけています。投資業を営む会社を買い手として、株式を非公開化する取引が進んでいます。
ひとことで言うと: 買い手は取得株式を担保にする契約を結び、イーソルも不応募株主から自社株を買う予定です。
注目したいのは、買い手が株式を買って終わる取引ではないことです。売上は増えていても、本業から生まれる現金は減っています。誰が、どの段階で資金を出すかを見る材料になります。
詳細
買い手の借入れと、対象会社の支払い
買い手の変更報告書によると、公開買付けは成立しています。公開買付けは、期間などの条件を示して株式を買い集める手続きです。今回はその後に株式をまとめる株式併合を行い、株主を絞る手続きも予定しています。
借入れで使える資金の用途には、株式の取得だけでなく、イーソルの既存借入金の返済や公開買付けの付帯費用も含まれます。買い手は取得株式のすべてを担保とする契約を結び、株式会社あおぞら銀行と株式会社横浜銀行が担保権者になります。
さらに、公開買付けに応募しない株主との契約があります。有価証券や不動産の保有・運用などを事業とする株式会社ビーオービーと株式会社KAMは、株式併合の効力発生を条件に、保有株式をイーソルの自己株式取得で売る予定です。つまり、買い手側の取得資金とは別に、対象会社自身が株式を買う段階もあるんです。
売上の伸びと、現金を生む力は別に見る
では、対象会社の規模はどうでしょうか。イーソルはリアルタイムOSを中核とする製品を開発・販売し、車載システムや産業機器などに技術を提供しています。経営指標データでは、売上高と営業キャッシュ・フローの動きが異なります。営業キャッシュ・フローは、本業の活動で現金がどれだけ増減したかを示す指標です。
| 会社・期間・範囲 | 指標 | 金額 |
|---|---|---|
| イーソル・2024年12月期・連結 | 売上高 | 約119億円 |
| イーソル・2025年12月期・連結 | 売上高 | 約121億円 |
| イーソル・2024年12月期・連結 | 営業キャッシュ・フロー | 約11億円 |
| イーソル・2025年12月期・連結 | 営業キャッシュ・フロー | 約2.3億円 |
売上が増えている一方で、営業キャッシュ・フローは減っています。ただ、この並びだけで借入れの返済が難しいと判断することはできません。自己株式取得の支払いと事業で使う資金を、同じ時間軸で見るための入口です。
どのような影響が?
ここから読み取れること
今回の取引は「買い手の資金調達が済めば完了する」という見方だけでは捉えきれません。対象会社による自己株式取得まで含めると、資金を出す主体も、支払いの段階も変わります。非公開化を評価するには、買収価格だけでなく、取引後に事業へ残せる資金を見るのがよさそうです。
買い手や不応募株主の事業規模、自己株式取得の金額・実施日、借入れの金利・期限、成長投資との資金配分は、公開されている情報からは分かりませんでした。
自社に置き換えると
非公開化や自己株式取得を検討する会議なら、まず買い手の支払いと対象会社の支払いを分けて並べてみましょう。そのうえで、既存借入れの返済、株主への支払い、事業投資が同じ時期に重ならないかを確かめます。
売上が伸びている説明だけでは、支払いの余裕までは分かりません。利益の説明に加え、現金の入り方と支払日の対応を聞くことが、今回から持ち帰れる論点です。
まとめ
- 買い手は取得株式を担保にする契約を結びました。
- イーソル自身による、不応募株主からの自己株式取得も予定しています。
- 売上の動きと本業の現金収支を分け、支払う主体と時期を確かめたい取引です。
出典
- 変更報告書(株式会社BCJ-110、2026年10月26日)
- 会社情報 | ご挨拶 | eSOL - イーソル株式会社(eSOL)
- イーソルの主要な経営指標(5期)(業界ノート 銘柄データ(有価証券報告書の主要な経営指標等の推移))