30〜60秒で読む
概要
前提: 東ソー株式会社(以下、東ソー)は、基礎化学品から医薬・半導体向けの素材などを扱う化学メーカーです。同社株を持つ投資顧問会社のシルチェスター・インターナショナル・インベスターズ・エルエルピー(以下、シルチェスター)が、買い増しを示す変更報告書を提出しました。
ひとことで言うと: シルチェスターが東ソー株を買い増し、資本政策などを提案する方針を記載しましたが、東ソーはすでに株主還元の拡充を進めています。
なぜ今読むのか。還元策の有無だけでなく、投資と還元に資金をどう振り分けるかまで考えられる出来事だからです。
詳細
買い増しと提案方針、実施状況を分ける
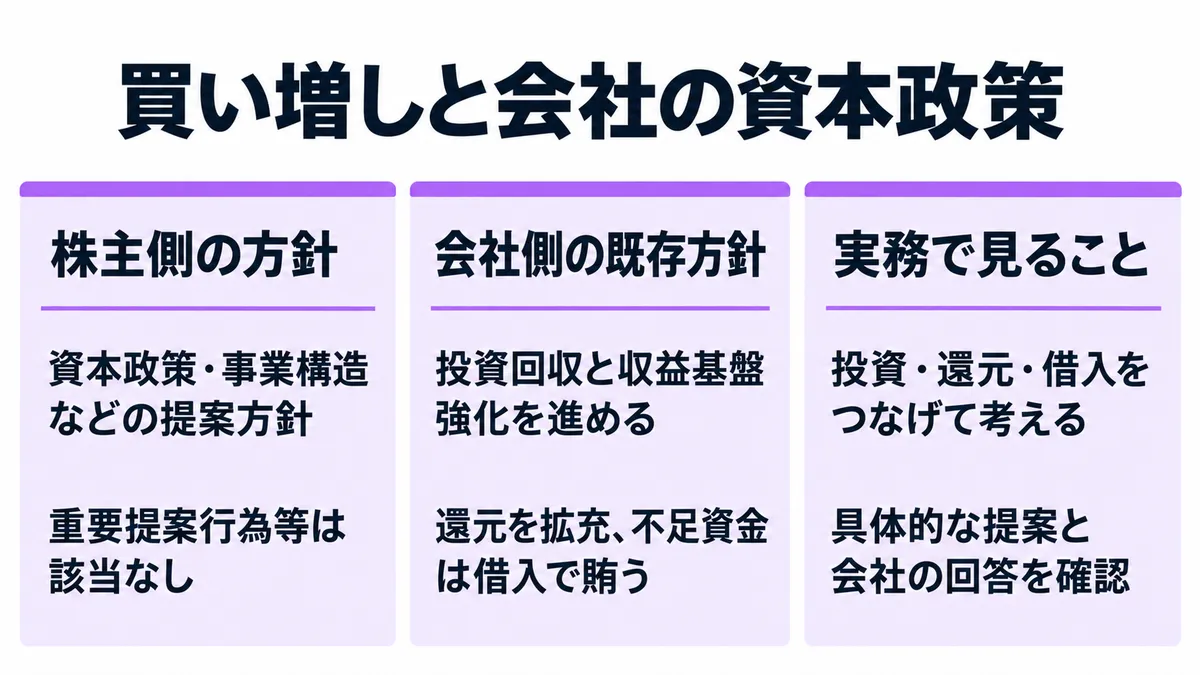
シルチェスターの変更報告書は、保有割合の増加を提出理由に挙げています。保有目的には、企業価値と株主価値を高めるため、資本政策や資本効率、事業構造、経営を監督する仕組みの改善などを提案する方針が書かれています。
提案の例には、増配、自社の株式を買い戻す自己株式取得、取締役構成への見解などがあります。実施時期は市場環境や経営状況、対話の状況などを見て判断するという説明です。一方、重要提案行為等の欄は該当なしとなっており、提案方針を実施済みの要求として読むのは早いでしょう。
還元を進めながら、投資回収も目指す東ソー
では、東ソーはどんな状況でしょうか。素材や製品をつなぐチェーン事業と、医薬・半導体関連などの先端事業を持ちます。会社は、チェーン事業の収益基盤を強化する一方、先端事業ではこれまでの能力増強を収益につなげる方針を示しています。
規模と資金を生む力は、次の数字で確認できます。
| 会社 | 期間 | 範囲 | 指標 | 金額 |
|---|---|---|---|---|
| 東ソー | 2026年3月期 | 連結 | 売上高 | 約1兆円 |
| 東ソー | 2026年3月期 | 連結 | 親会社株主に帰属する当期純利益 | 約416億円 |
| 東ソー | 2026年3月期 | 連結 | 営業キャッシュ・フロー | 約1,146億円 |
同社の統合報告書では、配当と自己株式取得による還元拡充を進め、設備投資と株主還元に必要な資金が不足する場合は借入で賄う計画を説明しています。つまり、資本効率を高める取り組みが無い会社への買い増しではないんです。この会社方針は、今回の買い増しへの回答として示されたものではありません。
どのような影響が?
ここから読み取れること
今回、見たいのは「還元を増やすか」だけではありません。東ソーは、投資回収を進める事業と、収益基盤を強化する事業を分け、借入も使いながら還元を充実させると説明しています。シルチェスターの提案方針も還元だけに限らず、事業構造や経営の監督まで含みます。
そのため、会社の投資計画と株主側の問題意識が、どこで重なり、どこで違うのかを見るとよさそうです。編集部の見立てでは、資本政策の説明力は、還元策の有無に加え、投資・還元・借入のつながりを示せるかで変わります。
ただし、具体的な提案内容や対話の経過、東ソーの回答、前回から保有目的が変わったかは、公開されている情報からは分かりませんでした。シルチェスターの会社全体の運用規模と、今回の買い増し分だけの取得額も、公表資料からは分かりませんでした。
自社に置き換えると
自社の資本政策を説明するときも、還元方針の隣に、どの事業へ投資し、どこから資金を回収するのかを置いてみましょう。借入を使うなら、収益化が遅れた場合に投資と還元をどう見直すかまで、社内で確かめておきたいところです。
株主の方針を読む側なら、幅広い提案の可能性と、実際に届いた要求を分けることも大切です。対応を考える前に、何が実施済みなのかを揃えると、議論が進めやすくなります。
まとめ
- シルチェスターが買い増しを報告し、資本政策や事業構造などを提案する方針を記載しました。
- 東ソーはすでに還元拡充と、事業ごとの投資・回収を進めています。
- 投資・還元・借入をつなげて説明できるかが、実務で考えたい論点です。
出典
- 変更報告書(シルチェスター・インターナショナル・インベスターズ・エルエルピー、2026年10月22日)
- 東ソーレポート2026 価値創造の戦略(24~60頁)(東ソー株式会社)
- 東ソーの主要な経営指標(5期)(業界ノート 銘柄データ(有価証券報告書の主要な経営指標等の推移))