30〜60秒で読む
概要
前提: サークレイス株式会社(以下、サークレイス)は、クラウドシステムの導入・運用支援や自社システムの提供を手がける会社です。今回の買付者は、同社を完全子会社にし、非公開化するためにTOB(公開買付け)を始めました。
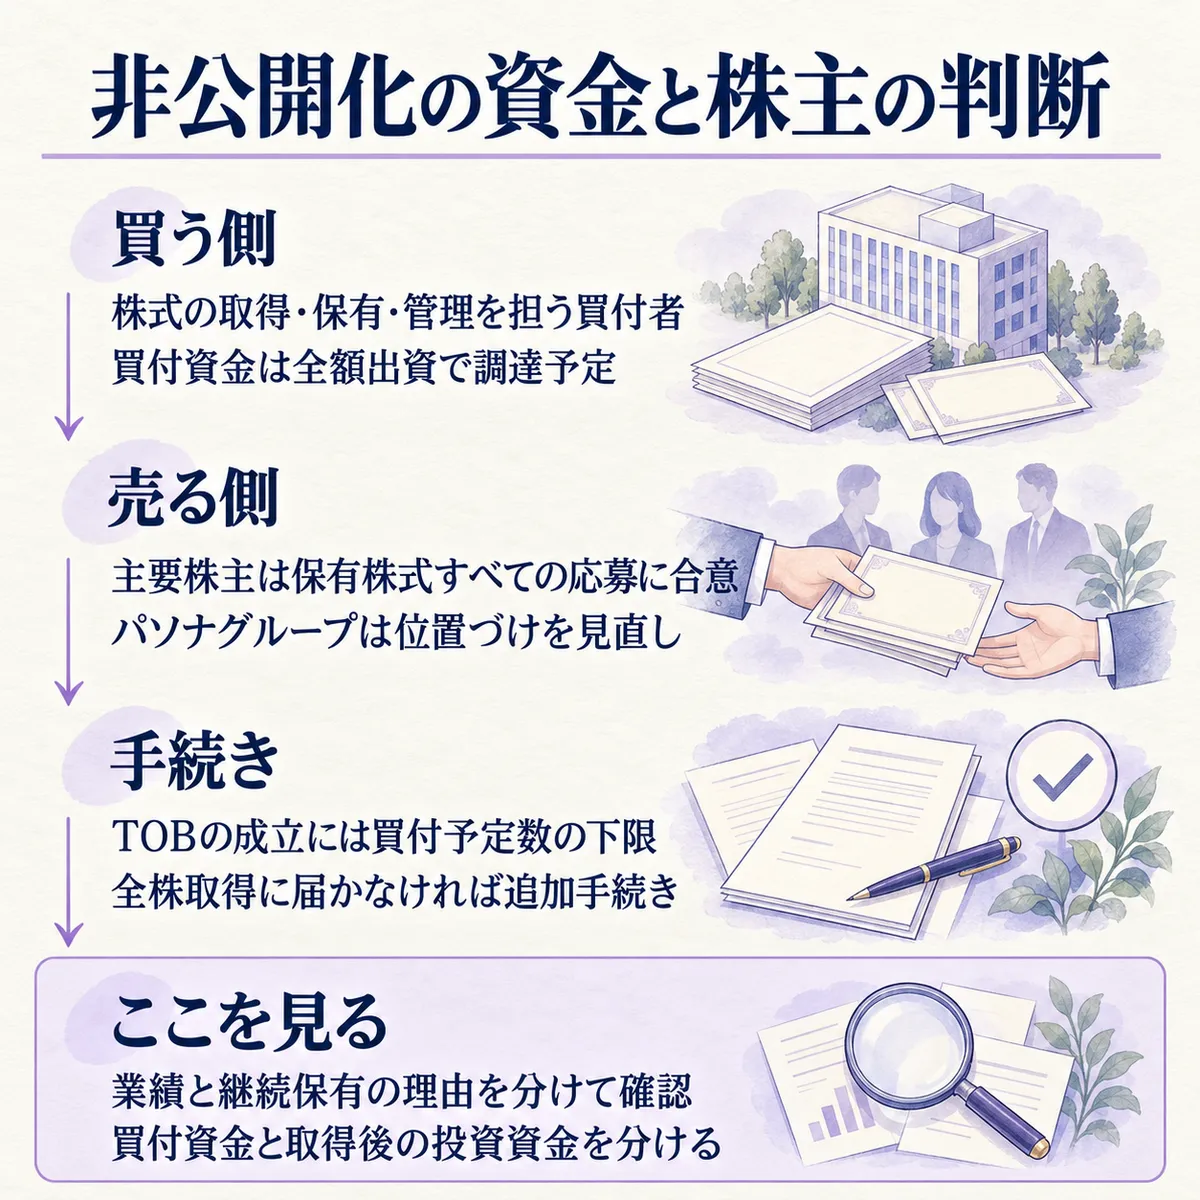
ひとことで言うと、買付者はサークレイスの非公開化に向け、借入れを使わず全額出資で買付資金を賄う予定です。
今回注目したいのは、資金の出どころと、既存株主が売却を選ぶ理由を併せて読めることです。価格だけに目を向けず、買う側と売る側の判断を見ていきます。
詳細
買付資金は親会社の出資で賄う
買付者は、他社の株式を取得・保有・管理するための会社です。投資運用会社のヒルハウスが管理・助言・運営するファンドの傘下にあり、直接の親会社はInspire APAC HoldingsPte. Ltd.です。
公開買付届出書によると、買付者はTOBが成立した場合、親会社から出資を受け、買付資金の全額を調達する予定です。金融機関などからの借入れや、その他の負債による調達は予定していません。
また、買付予定数には下限を設けています。応募が下限に届かなければ全部を買い付けず、成立後も全株式などを取得できなかった場合は、残る株式を取得して非公開化する手続きに進む予定です。TOBの開始と非公開化の完了は別の段階です。
対象会社の業績と、売り手の判断
売り手には、株式会社パソナグループ(以下、パソナグループ)とTQUILA LIMITEDがいます。届出書では、どちらも保有する対象株式のすべてを応募することで合意しています。パソナグループは人材サービスなどを提供し、サークレイスからはクラウドシステムの導入・運用支援を受ける関係です。
規模をつかむため、銘柄データを並べます。サークレイスは単体、パソナグループは連結の数字なので、集計範囲はそろっていません。
| 会社 | 決算期・範囲 | 指標 | 金額 |
|---|---|---|---|
| サークレイス | 2025年3月期・単体 | 売上高 | 約33億円 |
| サークレイス | 2026年3月期・単体 | 売上高 | 約35億円 |
| サークレイス | 2026年3月期・単体 | 経常利益 | 約2.4億円 |
| パソナグループ | 2025年5月期・連結 | 売上高 | 約3,092億円 |
パソナグループは、生成AIなどの技術革新で競争環境が厳しくなる中、グループ内でのサークレイスの位置づけを検討してきたと説明しています。そのうえで、中長期の企業価値向上が見込めることや買付予定価格の妥当性を理由に、応募を決めました。成立すれば、サークレイスは持分法適用関連会社から外れます。
どのような影響が?
ここから読み取れること
単体の売上高が増えている会社でも、主要株主は保有を続けるとは限らないんです。今回の説明からは、売り手が対象会社の成長だけでなく、自社グループに置く意味も見直したことが読み取れます。売却を不振だけで説明しないための材料になります。
買う側では、全額出資という調達方法と、買収後に何へ投資するかは別の論点です。今回の見立てをまとめると、保有を続けるかどうかは、対象会社の業績と、株主として関わる意味を併せて考える話だと言えそうです。
ただし、買付総額・諸費用、借入れを使わない理由、買収後の投資計画や価格算定の詳しい根拠は、公開されている情報からは分かりませんでした。TQUILA LIMITEDの事業・規模・売却理由、買付者側の売上・利益も確認できていません。
自社に置き換えると
関係会社株式を持つ会社なら、「売上が伸びているか」に加え、「自社が株主でいることで何を支えられるか」を会議の問いにしてみたいところです。取引関係と保有の判断を並べると、継続保有の理由も確かめやすくなります。
買収を検討する側なら、取得資金の調達方法と、取得後に使える投資資金を分けて確かめたいですね。全額出資だけで、その後の資金余力まで判断しないことが大切です。
まとめ
- 買付者は、サークレイスの完全子会社化と非公開化を目指しています。
- 買付資金は全額出資で賄い、借入れは予定していません。
- 売り手の判断は、対象会社の業績とグループ内の位置づけを分けて読むと理解しやすくなります。
出典
- 公開買付届出書(HHH1合同会社、2026年10月23日)
- 持分法適用会社株式に対する公開買付けに係る応募契約の締結及び特別利益の計上見込みに関するお知らせ(株式会社パソナグループ)
- 会社概要 | サークレイス株式会社(サークレイス株式会社)
- サークレイスの銘柄データ(業界ノート 銘柄データ(有価証券報告書の主要な経営指標等の推移))
- パソナグループの銘柄データ(業界ノート 銘柄データ(有価証券報告書の主要な経営指標等の推移))