30〜60秒で読む
概要
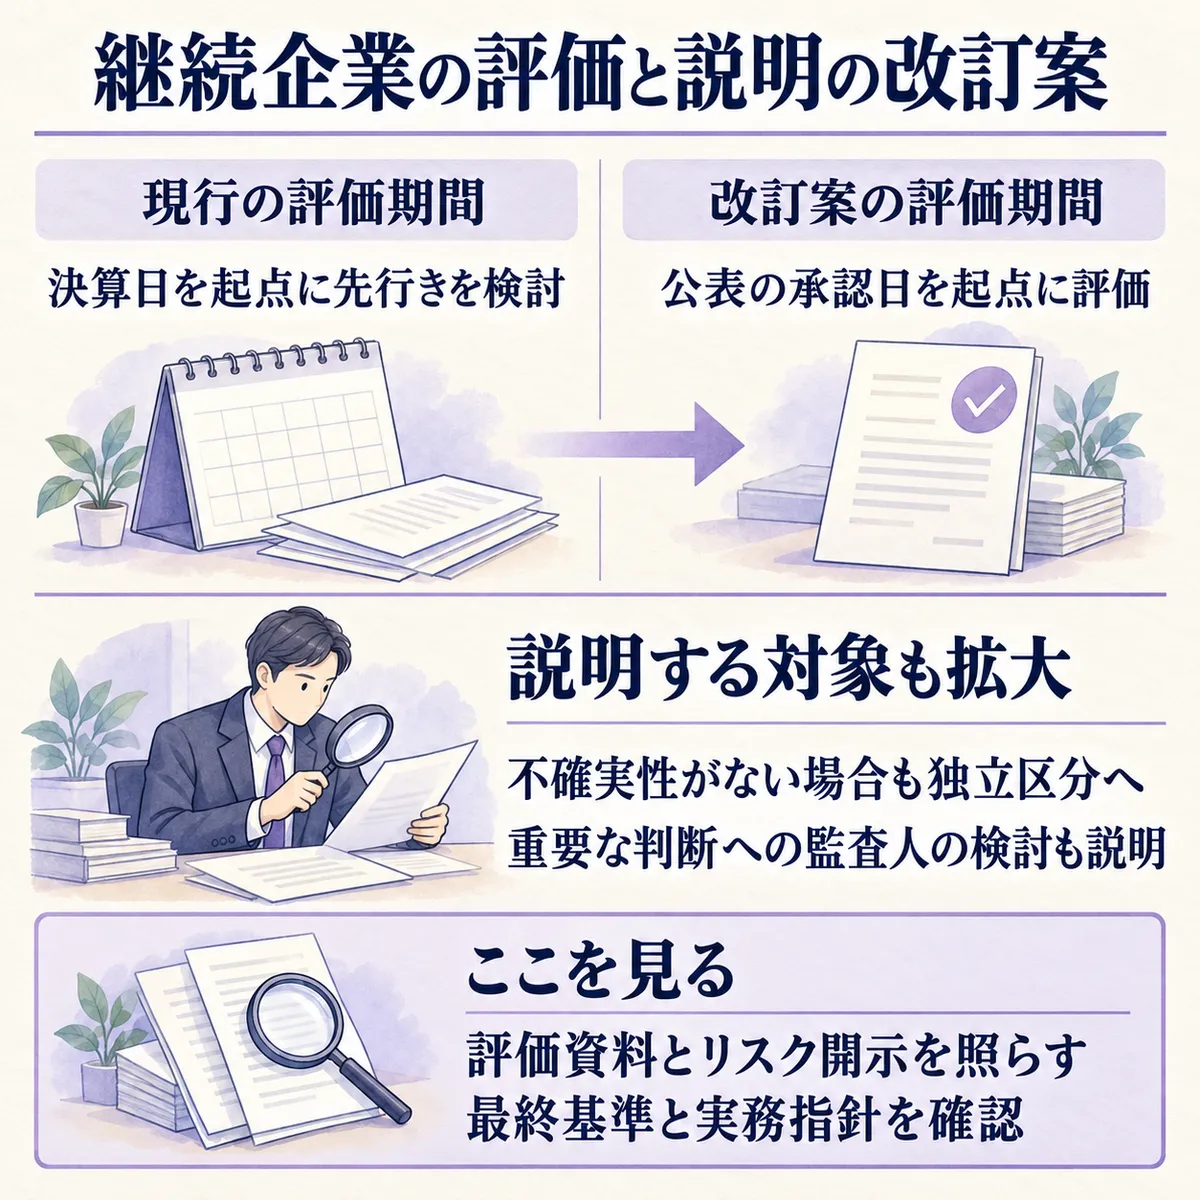
前提: 継続企業の前提とは、会社が事業を続けられるかを評価する話です。国際監査基準の改訂を受け、企業会計審議会の監査部会で国内の監査基準の改訂案が説明されました。
ひとことで言うと: 監査部会の改訂案は、事業継続に重要な不確実性がない場合にも、監査報告書に独立した区分を設けて説明する内容です。
金融庁が公表した議事録で、その考え方が示されています。注目したいのは、問題が残る会社だけが対象の話ではないことです。CFOにとっては、問題がないと結論づけた判断の根拠を、どう説明するかを考える材料になります。
詳細
評価する期間の起点を後ろへ動かす案
事務局の説明では、現行の監査実務で経営者の評価や対応策を検討する期間と、改訂案で求める期間が示されています。金融庁が公表した議事録では、現行の監査実務は決算日を起点とする期間を検討します。一方、経営者による継続企業の前提の評価期間は、期末日後少なくとも財務諸表の公表の承認日後1年を経過した日までとすることが検討されています。
つまり、決算日を起点に見ていた先行きを、公表を承認した日から先まで見る案です。事務局は、より将来の事象や状況まで評価することで、監査済み財務諸表が意思決定に役立つと説明しています。経営者の評価と開示については、企業会計基準委員会でも基準の開発・検討が進んでいると紹介しました。
承認日の扱いは、適用する会計基準に定義があれば、それに従う説明です。定義がない場合は監査人が適切に判断するとしており、自社でどの日を起点にするかも確認点になります。
「不確実性なし」の判断も説明へ
現行の監査基準では、継続企業の前提に重要な不確実性が認められる場合、監査報告書に独立した区分を設けて記載します。改訂案では、この要件を維持しつつ、不確実性が認められない場合にも、独立した区分を設けると説明しています。
さらに、経営者が「重要な不確実性は認められない」と結論づける際に重要な判断をした場合、監査人がその評価をどう検討したかも説明する内容です。単に結論を書くより、判断を支えた情報が読者に伝わる形を目指しています。事務局は、財務諸表監査に固有の情報を記載することが重要だと説明しました。
金融庁が公表した議事録では、改訂監査基準は令和10(2028)年3月決算から実施する案です。また、不正対応では、国際監査基準の改訂で追加された対応が国内では既に取り入れられているとして、監査基準自体は改訂せず、実務指針で対応する考え方が示されています。
どのような影響が?
決算と開示をつなぐ準備が論点に
この案が関わるのは、継続企業の前提を評価する経営者と、その監査・開示を支える担当者です。不正対応の説明では、上場会社等に限らず、全ての監査で職業的専門家としての懐疑心を再認識することにも触れています。
CFO・経営企画の実務では、結論が同じでも、評価する期間や説明の材料が変わるかもしれません。編集部の見立てでは、準備の中心は「問題がないと判断した理由を残すこと」にあります。資金計画や対応策を、決算と開示の双方からたどれるようにする発想です。
ただし、今回の説明は公開草案の段階です。最終化の状況や実務指針の具体的な内容、対象となる企業数や対応費用は、公開されている情報からは分かりませんでした。
今のうちに確かめること
実施に備えて監査人と話すなら、まず自社の評価手順との違いを確認するとよさそうです。会議では、次の問いから始められます。
- 評価の起点と終点は、現在の資金計画でどこまでカバーできていますか。
- 不確実性がないと判断した根拠と対応策を、誰が取りまとめていますか。
- 有価証券報告書のリスク説明と、監査人に渡す評価資料に食い違いはありませんか。
監査報告書の記載変更を待つより、判断の材料をどこに残すかを先に話すと、準備の範囲が見えてきそうです。
まとめ
- 改訂案では、不確実性がない場合にも監査報告書の説明を広げます。
- 評価する期間は、公表の承認日を起点に先を見通す案です。
- 重要な判断をした場合は、監査人がどう検討したかも説明する内容です。
- 自社の評価資料とリスク開示のつながりを、監査人と確かめたいところです。
出典
- 企業会計審議会第57回監査部会議事録について公表しました。(金融庁、2026年10月23日)