30〜60秒で読む
概要
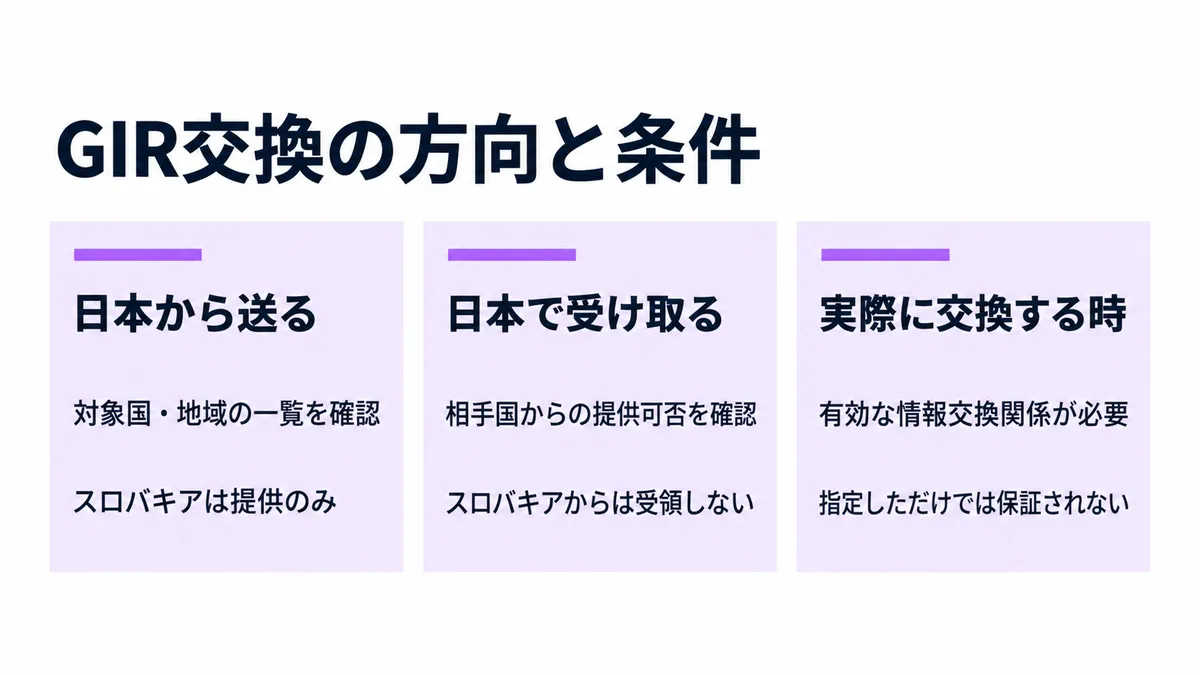
前提: GIRは、多国籍企業グループが税務当局に提供する報告事項です。日本に提供した情報を、租税条約等の仕組みで外国の税務当局へ送る制度があります。
ひとことで言うと:国税庁がGIRの交換先を公表し、スロバキアは日本から送るだけと示しました。
編集部が注目するのは、交換先の指定だけでは送付が保証されない点です。交換時点の関係の有効性と、送受信の方向を分けて確認する必要があります。
詳細
スロバキアは受領の対象外
国税庁の一覧には、アイルランド、英国、韓国などが載っています。スロバキアには、日本が情報を受け取らず、提供だけを行う注記があります。
- 一覧には日本との交換対象国・地域を掲載
- スロバキアは日本からの提供のみ
- 日本への情報提供が可能かは方向も確認
スロバキアを片方向とする理由は、公表資料では確認できません。従来の一覧との差分も確認できず、新たに追加された国とは断定できません。
初回提供期限は当局から送る期限
国税庁は、対象会計年度が至令和7(2025)年3月31日であるGIRについて説明しています。国税庁が示す日本からの初回提供期限は令和9(2027)年3月31日です。
ここで示された期限は、日本から外国への情報提供の期限です。企業が日本の税務署へ報告する期限と取り違えないことが大切です。
- 当局間で送る期限と企業の提出期限を区別
- 企業側の提出義務は別途確認
- 海外親会社が出す場合も免除条件を確認
外国親会社の所在国ごとの提出期限や、日本での免除条件の詳細は、公表資料では確認できません。交換先の一覧だけで、国内提出が不要とは判断できません。
指定できても交換できるとは限らない
国税庁の案内では、提出時点で有効な交換関係がない国も指定できるとしています。ただし、相手国の取扱いを確認する必要があります。
実際に交換する相手は、交換時点で有効な関係がある国・地域です。提出時点の指定と、実際の送付には条件の違いがあります。
どのような影響が?
対象となる多国籍企業グループで、海外拠点の税務報告を管理する担当者に関わります。海外親会社に報告を集約している日本法人も、交換の方向を確かめる論点があります。
実務では、提出先の一覧を作る際に、次の事項を分けて確認することを提案します。
- 誰に効くか:海外拠点ごとの報告担当を特定
- いつ効くか:提出時点と交換時点を分ける
- 今確かめること:日本へ届く方向も有効か
- 今準備すること:現地の提出・通知要件を確認
交換対象外の国や片方向の国で、追加提出が必要かは確認できていません。交換に伴う追加費用や作業量も、公表資料では確認できません。
編集部の見立てでは、管理すべき単位は国名だけでなく、情報が動く方向と時点です。海外拠点ごとに、この条件を提出計画へ添えると判断しやすくなります。
まとめ
- スロバキアは日本からの提供のみです
- 初回提供期限と企業の提出期限を分けます
- 交換時点の有効な関係を確かめます
- 国別の提出義務や免除条件は別途確認します
出典
- 日本との間におけるGIRの自動的情報交換の実施対象国・地域(PDF/116KB)(国税庁、2026年10月21日)
- 特定多国籍企業グループ等報告事項等(GIR)の自動的情報交換等に関する情報|国税庁(国税庁)