30〜60秒で読む
概要
前提: ニデックは、精密小型モータや車載用製品などを手がける企業です。グループの会計不正を受け、役員責任調査委員会が経営陣らの法的責任を調べました。
ひとことで言うと:ニデックが公表した役員責任報告書は、損失を洗い出す改革自体が、利益目標を守る処理方針で先送りを招いたと指摘しています。
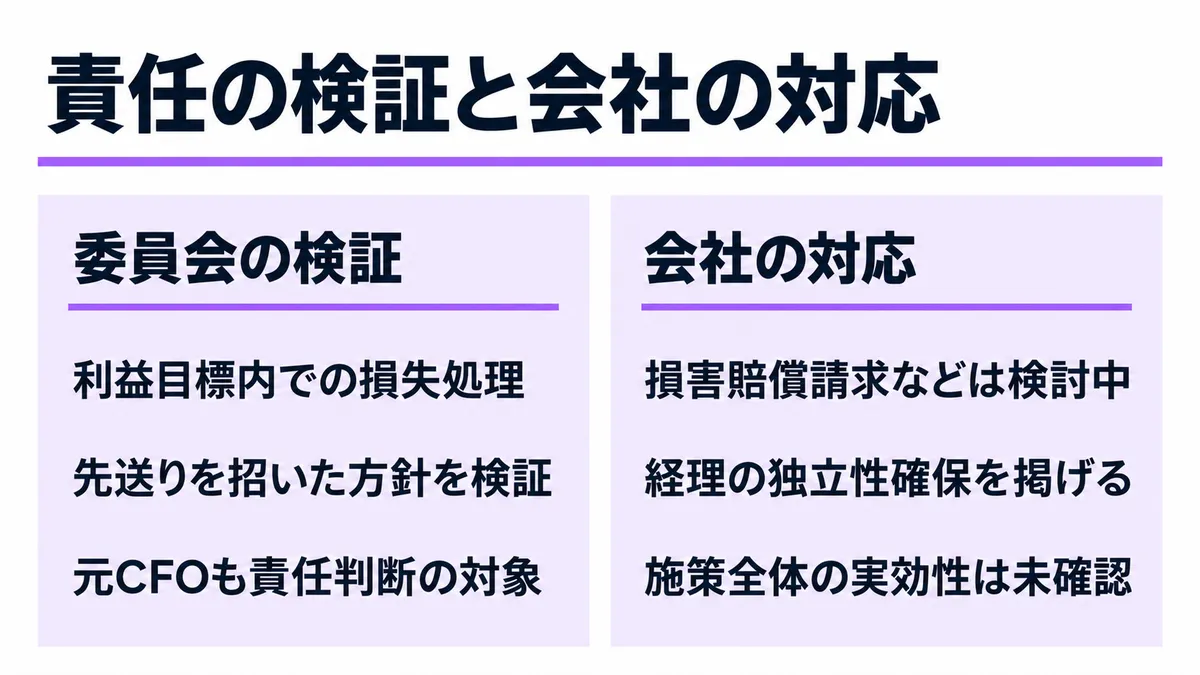
会社は損害賠償請求などの法的措置を検討中です。編集部が注目するのは、不正の発見だけでなく、発見後の処理方針まで責任の検証対象になった点です。
詳細
元CFOも責任判断の対象に
委員会は、永守重信氏ら現旧役員に損害賠償責任が認められると結論付けました。元CFOの旧執行役員も対象です。
- 責任の判断は委員会の結論です。
- 損害の範囲は各人の寄与度によるとしています。
- 会社による法的措置の決定は今後の開示事項です。
剰余金処分、つまり配当などに関する責任は調査対象外です。過去の分配可能額が不確定なためで、会社は計算書類の訂正後に法的措置を検討するとしています。
利益を守る枠が処理を遅らせた
報告書によると、資産の価値に疑義がある「負の遺産」を洗い出す取り組みがありました。しかし、営業利益の目標を達成する範囲内での処理が方針でした。
- 資産健全化の取り組みでは減損処理を先送り。
- 構造改革でも、処理する金額に枠を設定。
- 本来は減損処理すべき案件も先送りに分類。
減損処理とは、回収が見込めなくなった資産の価値を損失に反映することです。委員会は、この処理方針の構築・運用や、容認した役員の責任を検証しています。
決算の計上額と賠償責任を分ける
対象はニデック株式会社の2026 年3月期です。以下は決算への計上額で、役員への賠償請求額ではありません。
減損損失と契約損失引当金は連結決算の金額です。特別損失の説明は、個別決算に関する開示を参照しています。
| 主体 | 項目 | 計上額 |
|---|---|---|
| ニデック株式会社 | 減損損失 | 632,135 百万円 |
| ニデック株式会社 | 車載用製品の契約損失引当金 | 22,496 百万円 |
| ニデック株式会社 | 特別損失(特別調査費用等) | 30,522 百万円 |
特別調査費用等は、事案の調査や決算見直しに要した費用です。役員責任に対応する損害総額や賠償金の回収見込額は、今回確認した公表資料では確認できません。
どのような影響が?
ここから読み取れること
編集部の見立てでは、「不健全な資産を洗い出せば是正は進む」という前提を問い直す事例です。発見しても、利益を守る枠の中でしか処理しなければ、先送りが残ります。
会社は改善策として、経理の人事権を本社へ集約することなどを掲げています。ただし、施策全体の完了状況と実効性は、今回確認した公表資料では確認できません。
是正の実効性は、発見した問題を処理できる意思決定にかかると考えます。
自社に置き換えると
会議で確かめたいのは、損失処理の判断に利益目標が入り込んでいないかです。先送りした案件について、会計上の根拠と承認者を確認する議題が使えます。
もうひとつは、経理が事業部門の利益目標と距離を取れるかです。会社が掲げる経理の人事権集約や複数の報告先の整備は、自社の報告経路を点検する材料になります。
まとめ
- 報告書は、損失処理を先送りした方針を検証。
- 元CFOも委員会による責任判断の対象です。
- 決算の計上額と役員への賠償請求額は分けます。
- 発見後に処理できる承認・報告経路を確かめます。
出典
- 役員責任調査委員会の調査報告書公表について(調査報告書添付)(ニデック株式会社)
- 役員責任調査委員会からの調査報告について(ニデック株式会社)
- 非金融資産の減損損失、契約損失引当金、仕入先からの求償請求に係る和解に伴う債務及び特別調査費用等の計上に関するお知らせ(ニデック株式会社)
- 改善・対策について | ニデック株式会社 - NIDEC CORPORATION(ニデック株式会社 - NIDEC CORPORATION)