第6号 フィジカルAIの利益は、どこに溜まるのか——13社の決算で描く4層マップ
第3章同じ減速機なのに、市場は5倍ちがう値段をつけている——フィジカルAIの利益はどこに溜まるのか
この章の目次
- この記事の位置づけ——全3回の最終回です
- この記事で読めること
- 1. まず、13社を1枚に並べる
- この章の主要出典
- 2. 「上流の部品なら高収益」は、成立していなかった
- 3. キーエンスという反例——違いは層ではなく売り方
- 4. THKの赤字を、誤読しないために
- 5. 数字がないはずの層から、数字を引き出す
- ロボットの頭脳(L2)——財務の比較単位を先に揃える
- 現場(L4)——9期連続の赤字
- なぜ費用が先に出るのか
- 6. 市場が賭けている場所と、利益が出ている場所
- 7. 利益を決めている3つの条件
- 条件1——値段を自分で決められるか
- 条件2——需要が研究段階か、実装段階か
- 条件3——費用を先に引き受けているのは誰か
- 8. 日本勢は、どこに立っているのか
- 9. この見立てが外れるとしたら
- 10. まとめ——自分の事業に当てるためのチェックリスト
- 数値の前提と免責
日本に、精密減速機(ロボットの関節にあたる部品)を作る会社が2社あります。
ナブテスコとハーモニック・ドライブ・システムズ。どちらも、ロボットの腕を正確に動かすための歯車をつくっています。
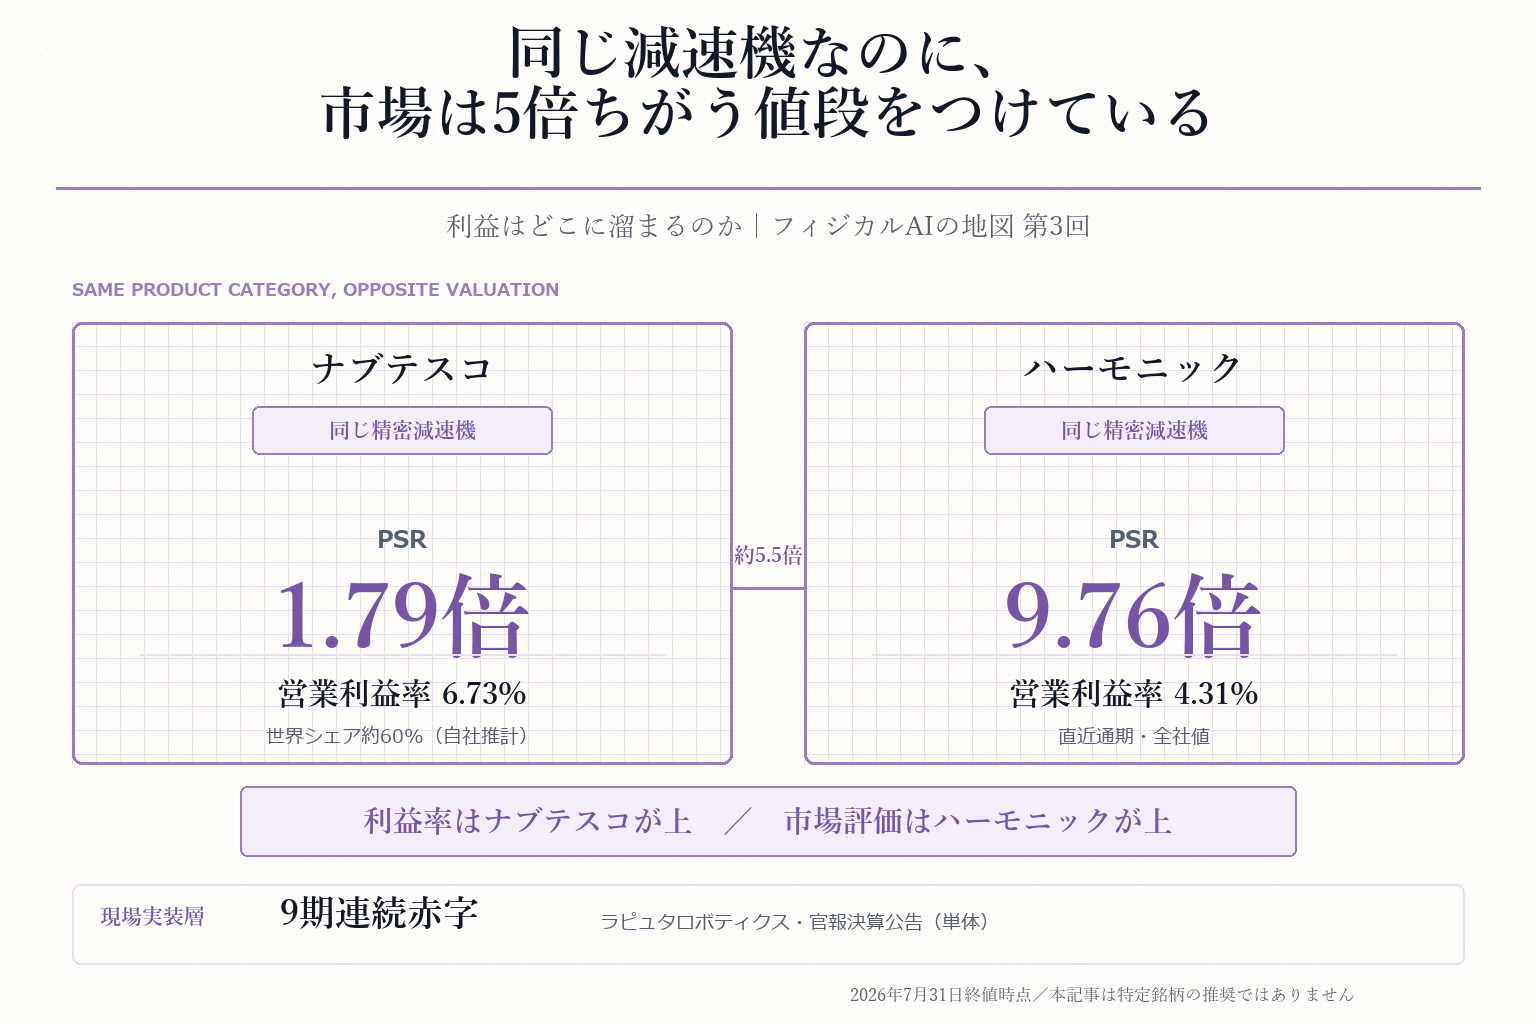
ナブテスコのほうは、中大型の産業用ロボットの関節で世界シェア約6割を持っていると自社で公表しています。営業利益率は7パーセント弱。
ハーモニックの営業利益率は4パーセント台で、ナブテスコより低い。
さて、株式市場はこの2社をどう評価しているか。
2026年7月31日の終値で計算すると、ハーモニックの時価総額は売上のおよそ10倍。ナブテスコは1.8倍でした。
同じ減速機を作っていて、片方は世界シェア6割で利益率も高いのに、市場がつけている値段は5倍以上ちがいます。
なぜこうなるのか。この記事はそこから始めます。
この記事の位置づけ——全3回の最終回です
先に、全体の見取り図をお伝えします。
2026年7月、日本は「FRONTia(フロンティア)」という国家プロジェクトを立ち上げ、フィジカルAI(画面の中だけでなく、身体を持って現実世界で動くAI)に1兆円規模を投じると発表しました。
その内容は最初の記事にまとめています。
「次の産業革命もMade in Japan」は本当か——国策AI「FRONTia」とフィジカルAI1兆円戦略の現在地
そこで予告した3つの論点を、3回に分けて解剖してきました。
- 第1回「NVIDIAは、ロボット業界に何を売っているのか」(地図を4つの層に割り、土台にいるNVIDIAの戦略を分解)
- 第2回「米国・中国・日本を、決算で並べる」(三極が違う段階にいることを確認)
- 第3回(今回)利益は、どこに溜まるのか
これまでの2回で、フィジカルAIを4つの層に割りました。
計算の土台(L1)、ロボットの頭脳(L2)、ロボットの体(L3)、現場で動かし続ける人たち(L4)。
そしてロボットの体には、関節や目にあたる精密部品を作る会社が寄り添っています。
今回は、その全部を1枚の表に並べます。他の回を読んでいなくても、そこで話は完結します。
私は普段、事業の数字を分解して「何にいくら使い、それがどう効いているのか」を読み解く仕事(FP&A=経営企画・財務計画)をしています。この記事もその目線で書きます。銘柄の推奨はしません。
先に結論を置きます。
よく言われる二択があります。半導体を握るNVIDIAが総取りするのか、ロボットの実体を作れる日本の部品メーカーが最後に勝つのか。
答えはどちらでもありません。利益は層では決まっていません。決めているのは、その会社が値段を自分で決められるかどうかです。
そしてもうひとつ。いま市場が「ここに利益が溜まる」と賭けている場所と、実際に利益が出ている場所は、ほとんど重なっていませんでした。
この記事で読めること
- 13社の営業利益率を1枚に並べた結果(きれいな山になりませんでした)
- 「上流の部品なら高収益」という通説が、日本の3社で成立していないこと
- 世界シェア6割を持ちながら利益率が7パーセント弱にとどまる理由
- ロボットを現場で動かす会社が、9期連続で赤字を出している構造
- これまで数字が手に入らなかった未上場企業の決算を、どこから引き出したか
- 利益を決めている3つの条件
- この見方を自分の事業に当てはめるためのチェックリスト
1. まず、13社を1枚に並べる
この章の主要出典
- NVIDIA FY2026 Form 10-K(SEC) — US-GAAP、連結、百万米ドルの対象期を固定。
- Tesla FY2025 Form 10-K(SEC) — ロボット単体売上非開示を明示し、推測値を置かない。
- UBTECH FY2025 年次報告(HKEX) — 中国会計基準、連結、百万元。異通貨の倍率比較は一次FX不在時に保留。
ここまでの2回で登場した企業に、部品メーカーを加えて13社を並べます。
営業利益率(売上から原価と販売管理費を引いて残った利益が、売上の何パーセントか)の高い順です。
| 層 | 会社 | 決算期 | 営業利益率 |
|---|---|---|---|
| 計算の土台 | NVIDIA | 2026年1月期 | 60.38% |
| 部品(目) | キーエンス | 2026年3月期 | 50.95% |
| 体 | ファナック | 2026年3月期 | 21.42% |
| 体 | 安川電機 | 2026年2月期 | 8.73% |
| 部品(関節) | ナブテスコ | 2025年12月期 | 6.73% |
| 部品(直動) | THK | 2025年12月期 | 6.00% |
| 体 | Tesla | 2025年12月期 | 4.59% |
| 部品(関節) | ハーモニック | 2026年3月期 | 4.31% |
| 体 | UBTECH | 2025年12月期 | -38.94% |
営業利益率で比較できない4社は、利用可能な指標と確認上の限界を添えます。
| 層 | 会社 | 決算期 | 確認できた数字 |
|---|---|---|---|
| 体 | 川崎重工業 | 2026年3月期 | 算定不能(後述) |
| 体 | 宇樹科技 | 2025年12月期 | 純利益率16.4% |
| 頭脳 | Preferred Networks | 2025年6月期 | 原公告の期間・数値表未確認のため比較に不採用 |
| 現場 | ラピュタロボティクス | 2025年12月期 | 当期純損失15.11億円 |
この表を層の順に並べ替えても、きれいな山にはなりません。
一番上が計算の土台のNVIDIAなのは確かです。しかし2位は部品のキーエンスで、同じ部品の3社は下から数えたほうが早い。ロボットの体を作る会社のなかでも、2割から マイナス4割近くまで開いています。
層では説明できていません。
2. 「上流の部品なら高収益」は、成立していなかった
ここが今回いちばんの発見です。
半導体の世界には、スマイルカーブという言い方があります。バリューチェーンの上流(設計・材料)と下流(サービス・ブランド)に利益が溜まり、真ん中の組立は薄くなるという形です。
フィジカルAIでも同じことが起きる、という読みは自然です。ロボット本体の組立は競争が激しくなり、上流の減速機やセンサに利益が残る。日本勢が強いのはまさにその上流だ、と。
数字で確かめます。
日本の精密部品3社の営業利益率は、ナブテスコが7パーセント弱、THKが6パーセント、ハーモニックが4パーセント台。
同じ期間の本体メーカー、ファナックは2割強です。
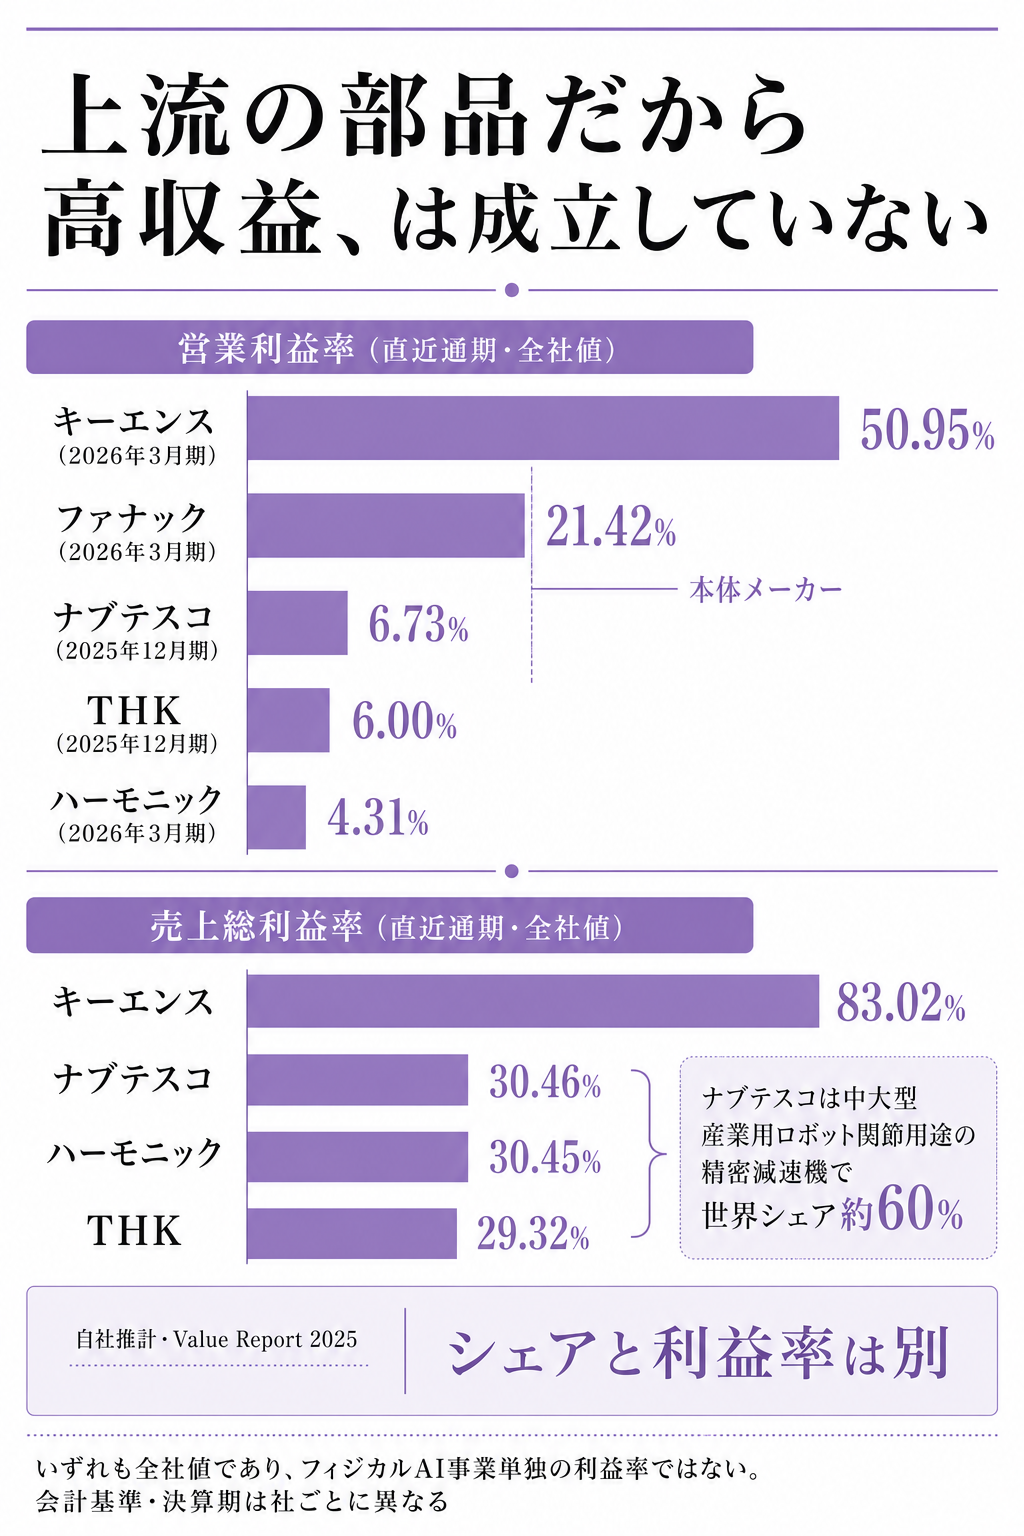
3社とも、本体メーカーを下回っています。
粗利率(売上から原価だけを引いた利益が売上の何割か)で見ても同じでした。3社とも3割前後にきれいに揃っています。そしてNVIDIAは7割、キーエンスは8割超です。
上流にいるかどうかは、利益率を決めていません。
しかも、この3社が弱いわけでもありません。ナブテスコは中大型産業用ロボットの関節で世界シェア約6割です。
世界シェア6割を持ちながら、営業利益率は7パーセント弱。シェアと利益率は、別の話でした。
3. キーエンスという反例——違いは層ではなく売り方
同じ「ロボットの周辺部品」の枠にいながら、まったく違う数字を出している会社があります。
キーエンスです。営業利益率は5割超、粗利率は8割超。今回の13社でNVIDIAに次ぐ収益性でした。
ただし断っておくと、キーエンスもロボット向けの売上を分離開示していません。有価証券報告書を確認しても、その区分は存在しませんでした。つまり、この8割がロボット由来だとは言えません。
それでも比較する意味はあります。減速機3社とキーエンスの違いは、層ではないからです。どちらもロボット本体には入らない部品側にいます。
違うのは、商売の形でした。
キーエンスは自社工場を持たず、代理店を挟まない直販で、顧客の課題に合わせて値段を決めます。
「この装置を入れると、御社のこの損失がいくら減ります」という売り方です。
だから原価の積み上げから離れた値付けができます。
一方、減速機や直動案内機器は、ロボットメーカーの設計図に組み込まれる部品です。図面が決まれば、あとは量産品として単価が決まっていきます。
同じ上流でも、値段を自分で決められる側と、相手の設計に従う側では、粗利が50ポイント以上ちがう。
利益は層では決まりません。値段を言い出せる側にいるかどうかで決まります。
4. THKの赤字を、誤読しないために
ここで注記が要ります。
THKの2025年12月期は、最終損益が約699億円の赤字です。この一点だけを見ると、経営が傾いているように読めます。
実際は違います。
同社は輸送機器事業を切り離すことを決め、その整理にともなう損失を約816億円計上しました。一過性の費用です。本業である継続事業の営業利益は約144億円の黒字で、営業利益率は6パーセントでした。
一過性の事業整理による最終赤字であって、本業が赤字なのではありません。
数字を並べるときは、こういう範囲の違いを潰しておかないと、まるごと誤読します。
同じ理由で、川崎重工業の営業利益率は算定していません。
同社の決算書に出てくる「事業利益」1,451億円は会社独自の定義で、他社の営業利益と同じものではないからです。
読み替えて比率を出すと、他社と比べられない数字ができてしまいます。
分からないものは、分からないと書いておきます。
5. 数字がないはずの層から、数字を引き出す
ここまでで一つ、大きな穴がありました。
ロボットの頭脳(L2)と、現場で動かし続ける人たち(L4)の財務です。
主要な企業がほとんど未上場で、決算を公表していません。当初、私は「この2つの層は測れないので結論を保留する」と書くつもりでした。
ところが、探し方を変えたら出てきました。
**日本の株式会社には、会社法440条にもとづく決算公告の義務があります。**資本金5億円以上などの大会社は、貸借対照表だけでなく損益計算書も官報に載せなければなりません。上場していなくても、です。
ここでは、採用できる数値と採用を見送った数値を分けます。
ロボットの頭脳(L2)——財務の比較単位を先に揃える
Preferred Networksについては、官報公告の再掲報道に最終損益が載っていますが、2025年6月期の原公告の掲載日、号数、対象期間を今回は確認できませんでした。
旧版の純損失78億4,300万円は比較表と結論から取り下げます。
これは赤字額の誤りを確定したという意味ではありません。
未上場企業を比較するときは、単体と連結、決算期変更、事業移管を先に確認する必要があります。
期間の異なる売上と純利益から利益率を作ることも、変則決算を機械的に年率へ引き伸ばすこともできません。
本稿ではPFNの損益を根拠に「頭脳の層は利益が薄い」と結論づけません。
この層の収益構造を測るには、研究開発の先行負担と、ライセンス・継続課金・受託開発の収入を分ける必要があります。
売上が増えたかだけでなく、顧客ごとの追加開発費が必要か、契約更新で粗利が積み上がるかを追うことが、層の厚みを見極める次の観測点になります。
現場(L4)——9期連続の赤字
もう1社。ラピュタロボティクスです。倉庫でピッキング作業を支援するロボットを提供しています。
導入実績は本物でした。
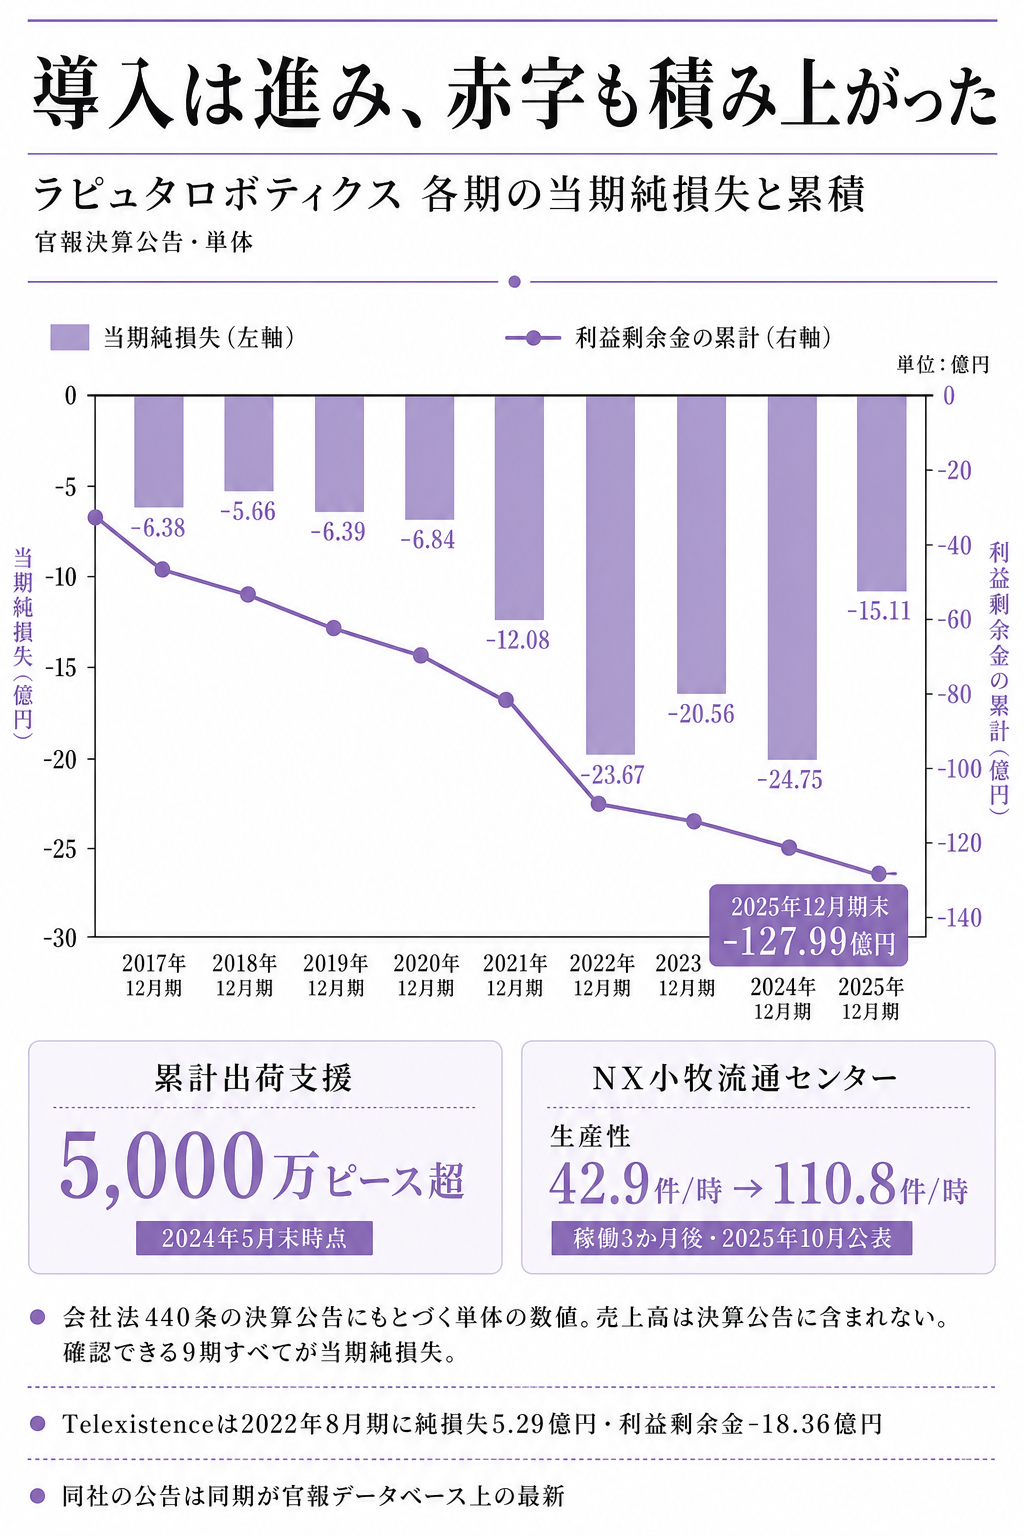
2024年5月末までの累計出荷支援が5,000万ピース超。
2025年10月には、ある物流センターで稼働3か月後に出荷工程の生産性が1時間あたり42.9件から110.8件へ上がったと公表しています。
2.6倍です。
では、利益はどうか。
官報決算公告によれば、2025年12月期の当期純損失は15億1,107万円。利益剰余金(過去の利益の累積)はマイナス127億9,958万円でした。
さかのぼると、2017年12月期から2025年12月期まで、確認できる9期すべてが当期純損失です。
「最終的に儲かるのは、現場のデータを握った会社だ」という読みがあります。ロボットを売って終わりではなく、動かし続けて、そこで生まれるデータで賢くしていく。だから運用層が長期の利益源泉になる、と。
少なくとも現時点の日本の実績では、裏づけられていません。
なぜ費用が先に出るのか
この赤字には、構造的な理由があります。
経済産業省は2018年版のものづくり白書で、産業用ロボットは単体では自動化できず、ハンドやプログラムや周辺設備を統合する「ロボットSIer」(システムを組み上げる専門会社)が必要だと整理しました。
同白書の調査では、ロボットSI業務を手がける144社のうち、90パーセント以上がエンジニア不足を感じています。
ロボットを現場で動かすには、必ず人が要ります。そしてその人が足りません。
さらに、この層のビジネスモデルは、その統合コストを顧客ではなく自社が引き受ける形です。
ラピュタロボティクスは2021年10月、初期費用なしでロボットを使い始められるプログラムを始め、有料の初期検証には投資対効果を保証するオプションまで付けました。
顧客のリスクを引き取るということは、自社が先に払うということです。
導入が増えるほど、先に費用が出ます。累積損失が128億円まで膨らんだのは、実装が進んでいないからではなく、進めているからだとも読めます。
その回収が始まるのかどうかは、この記事の時点では分かりません。分からないと書いておきます。
6. 市場が賭けている場所と、利益が出ている場所
冒頭の減速機2社の話に戻ります。
2026年7月31日の終値で、13社のうち上場している各社のPSR(時価総額が売上の何倍か)を並べると、こうなります。
| 会社 | PSR | 営業利益率 |
|---|---|---|
| NVIDIA | 22.52倍 | 60.38% |
| キーエンス | 16.83倍 | 50.95% |
| Tesla | 12.96倍 | 4.59% |
| ハーモニック | 9.76倍 | 4.31% |
| ファナック | 7.76倍 | 21.42% |
| THK | 3.12倍 | 6.00% |
| 安川電機 | 2.33倍 | 8.73% |
| ナブテスコ | 1.79倍 | 6.73% |
| 川崎重工業 | 1.04倍 | 算定不能 |
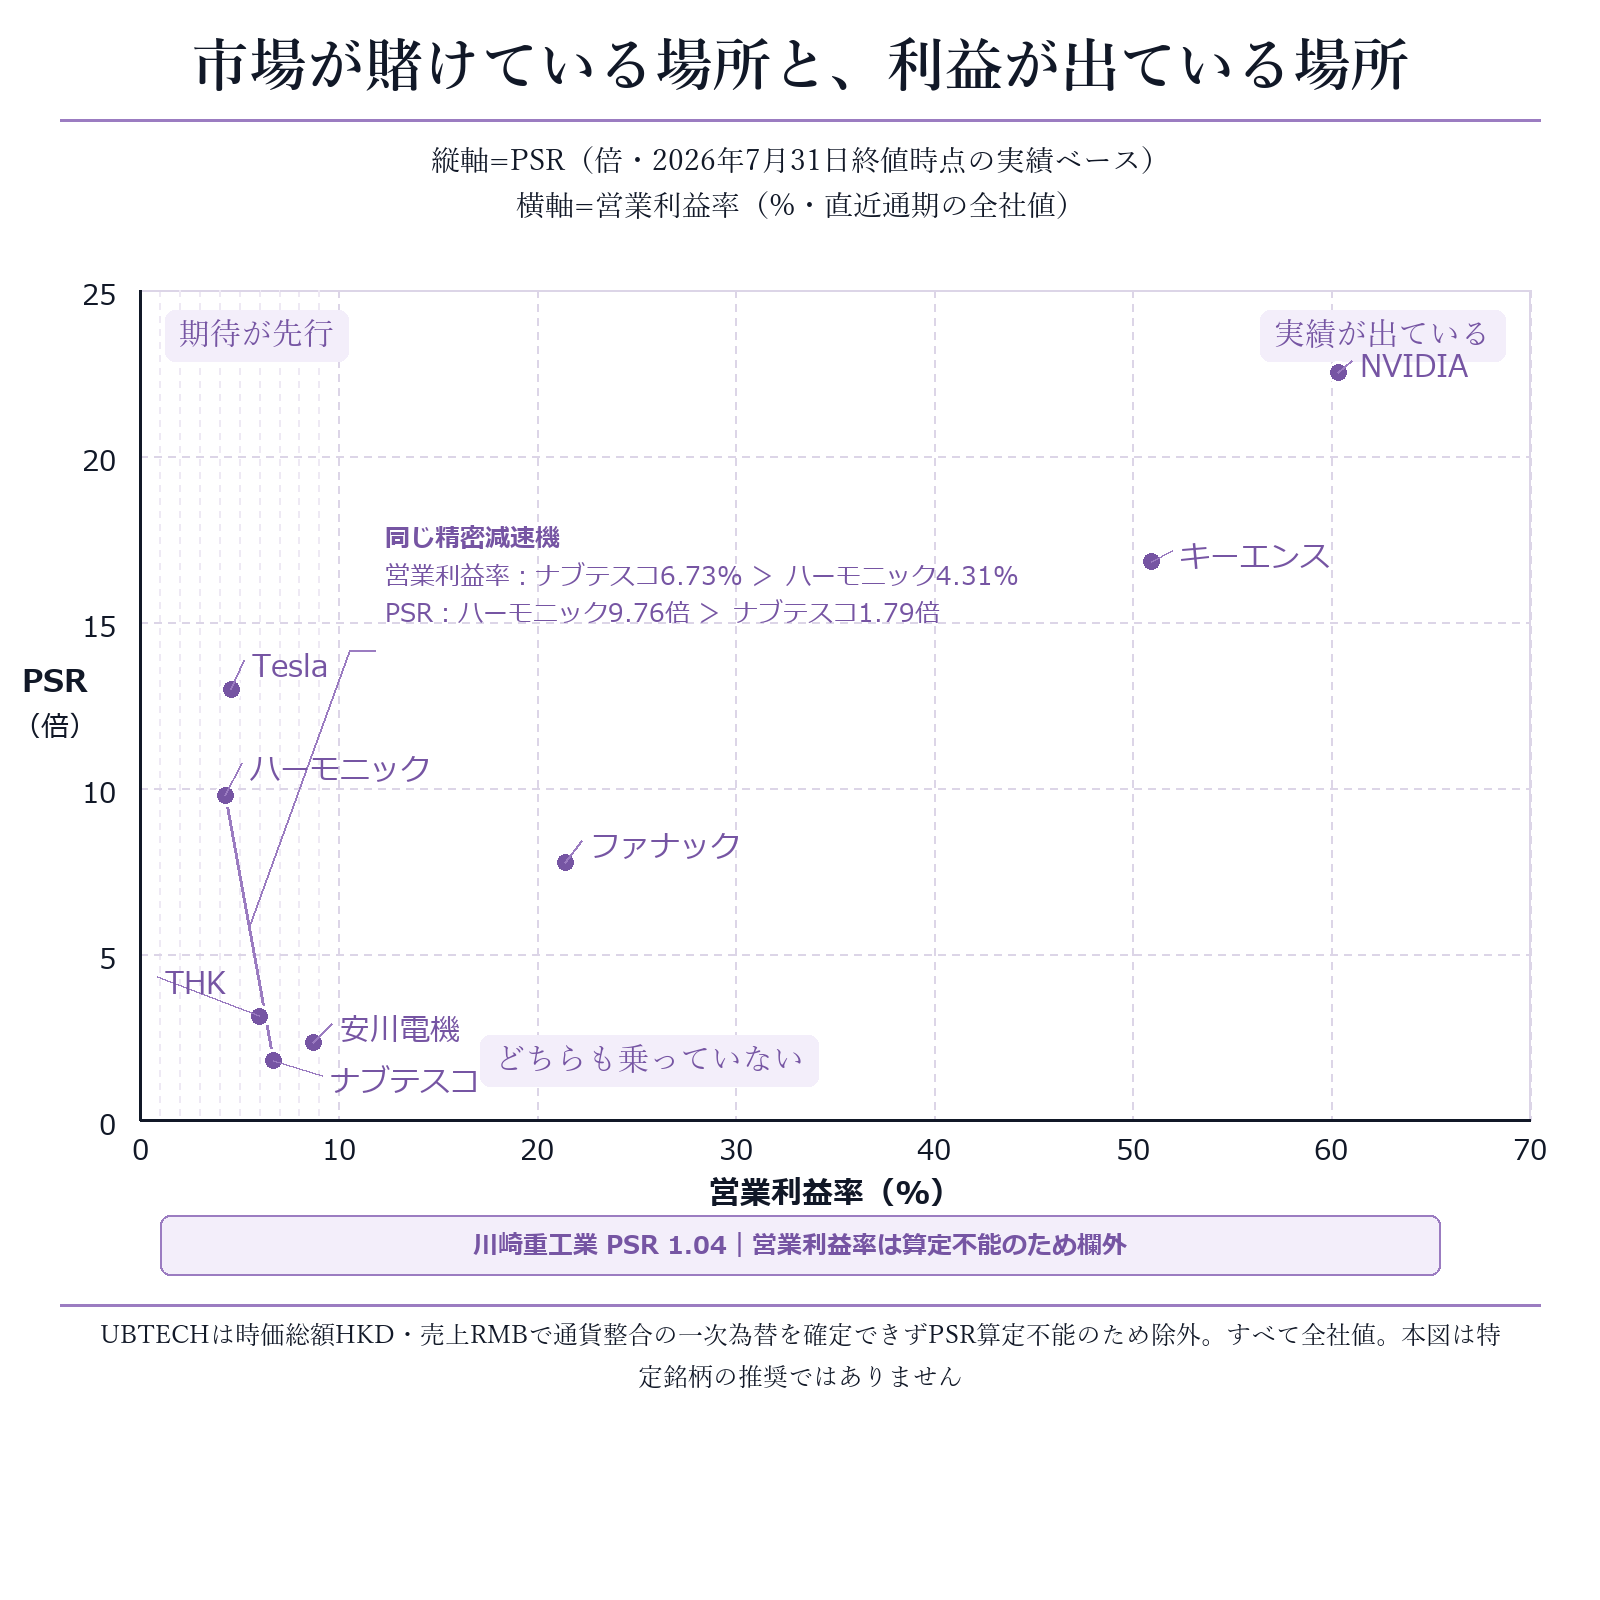
ナブテスコとハーモニックの差が、ここに出ています。
理由は用途です。ナブテスコの主戦場は中大型の産業用ロボット、つまり既存の成熟した市場です。ハーモニックの波動歯車減速機は小型・協働ロボット向けで、人型ロボットの関節に使われるのはこちら側です。
**市場は「フィジカルAIの利益は小型の減速機に来る」と賭けています。**営業利益率4パーセント台の会社に、売上の10倍近い値段をつけて。
これが賭けとして正しいかどうかは、私には分かりません。分かるのは、その値付けが実績ではなく期待にもとづいているということだけです。
同じ見方を広げると、13社ははっきり3つに分かれます。
**実際に利益が出ている場所。**NVIDIAとキーエンス。営業利益率5割超。ただし両社ともフィジカルAI専用の売上を開示していないので、この利益がフィジカルAI由来だという証拠もありません。
**期待だけが先に値付けされている場所。**ハーモニック、Tesla、UBTECH。そして上場申請中の宇樹科技も、募集予定額から逆算した発行時の時価総額が売上の20倍を超えるので、ここに入ります。
**期待も実績も乗っていない場所。**ナブテスコ、川崎重工業、安川電機。そして数字が出ないPreferred Networksとラピュタロボティクスです。
この3つのグループは、4つの層のどれとも一致しません。
さらに読みどころがあります。
ファナックはフィジカルAI向けのロボットを1,000台超出荷し、安川電機は長期計画の筆頭にフィジカルAIを置き、川崎重工業は米国に専用拠点まで作りました。
3社ともこの分野に明確に張っています。
それでもPSRは1倍台から2倍台です。市場は、この3社の張りをフィジカルAIの成長として評価していません。既存の産業用ロボット企業として値付けしています。
逆に、ハーモニックはフィジカルAI向けの売上を1円も分離開示していないのに、売上の10倍近い値段がついています。
市場が高く買っているのは、実際に稼いでいる証拠ではなく、稼ぐ余地がまだ数字に現れていないことのほうでした。
既存事業が大きい会社は、その既存事業の利益率で評価されてしまう。
新規事業を既存事業の中に埋めておくか切り出すかという、どの会社にもある論点そのものです。
切り出せば評価は変わりますが、切り出せるほどの規模になるまでは切り出せません。
7. 利益を決めている3つの条件
ここまでを整理します。
条件1——値段を自分で決められるか
いちばん効いています。
キーエンスは直販で顧客ごとに値付けして粗利8割超。NVIDIAは開発環境ごと押さえて7割。減速機3社は相手の設計図に組み込まれる部品として、3社とも3割前後に落ちています。
ロボットの頭脳(L2)が苦しいのも、同じ理屈で説明がつきます。売り先はロボットメーカーです。そのロボットメーカーの利益率が薄いなら、薄い相手から厚く取る商売は成立しにくい。
条件2——需要が研究段階か、実装段階か
第2回で見た宇樹科技の内訳がこれです。人型ロボット製品の売上の7割超が大学と研究所向けで、実際の産業現場への導入は1割に届きませんでした。
研究向けの需要は、台数は出ますが単価と継続性が実装用途とは違います。そして研究予算は景気と政策で動きます。
条件3——費用を先に引き受けているのは誰か
現場の層(L4)の9期連続赤字が示したのがこれです。
ロボットを現場で動かし続けるコストは、誰かが持ちます。それを引き受けている層は、導入が増えるほど先に払うことになります。
利益がまだ出ていない層は、怠けているのではありません。実装の費用を先に引き受けている層です。
そして投資家の値付けは、この構造を必ずしも反映していません。
費用を先に払っている会社の多くが未上場で、そもそも値付けの対象になっていないからです。
上場企業だけを見て利益の在りかを語ると、この部分が視野から落ちます。
8. 日本勢は、どこに立っているのか
日本の読者として、いちばん知りたいのはここだと思います。
持っているものは3つあります。産業用ロボットの実績、関節と目にあたる部品、そして現場のオペレーション。4つの層のうち3つに、実物を持っています。米中を含めても多いほうです。
持っていないものは2つです。
一つ目は、値段を決める主導権。部品3社の粗利率が3割前後に揃っているのは、価格が相手の設計で決まっているからです。実績も技術もあるのに、利益率がそこで頭打ちになります。
二つ目は、ロボットの頭脳の層の厚み。Preferred Networksについて本稿で比較可能な損益を確認できていないため、この層の採算を同社の数値から判定することは控えます。
最初の記事で見たFRONTiaは、基盤モデルなどの開発を支える取り組みです。
ただし、本稿では頭脳の層の比較可能な損益が不足しているため、今回の財務比較だけで政策の妥当性を裏付けることはできません。
技術開発の成果に加え、実利用、対価、継続的な収益を別途観測する必要があります。
ただし、国が埋められるのは層の存在であって、値段を決める主導権ではありません。基盤モデルができたあと、それを誰にいくらで売るのかは、また別の設計が要ります。
キーエンスという例外が、示唆を与えてくれます。
同社はロボット向けの売上を開示していないので、フィジカルAIの会社として扱うことはできません。
それでも、日本の会社が粗利8割超を出せることを証明しています。
違いは技術ではなく、売り方でした。作ったものを相手の設計に納めるのではなく、相手の課題に対して自分で値段をつける。この差が50ポイントです。
9. この見立てが外れるとしたら
自分の読みに反証条件をつけておきます。つけない主張は、あとから何とでも言えてしまうからです。
崩れる筋は3つ考えられます。
一つ目。ロボットの体を作る層の利益率が上がる場合です。宇樹科技の黒字が一過性ではなく、規模の拡大とともに他社も追随するなら、本体組立に利益が残ることになります。
二つ目。ロボットの頭脳の層が課金の形を見つける場合です。ロボット1台あたりの継続課金が定着し、稼働台数に比例して積み上がるなら、薄利の相手からでも面で取れるようになります。
三つ目。現場の層が黒字転換する場合です。ラピュタロボティクスの累積損失が減り始めれば、費用を先に払う層が回収に入ったことになります。
逆に、この見立てが強まるのは次のときです。
宇樹科技の用途別構成で産業現場向けの比率が上がらないまま台数だけ伸びる場合。
そして部品3社の粗利率が3割前後に張りついたまま、ハーモニックのPSRだけが上がり続ける場合です。
どちらに転ぶかは、これから数四半期の決算で分かります。この記事は、その答え合わせのための定点にしてください。
10. まとめ——自分の事業に当てるためのチェックリスト
3回の連載で見てきたことを、転用可能な形に落とします。
- その市場の売上を開示している会社が何社あるか数える。今回は13社中6社だった。ゼロに近いなら、そこから先の議論はすべて全社の数字を代わりに使っているだけだと自覚する
- 層ではなく、値段を決める主導権で並べ替える。上流・下流の位置ではなく、価格を言い出す側かどうかで分類すると、粗利率の説明力が上がる
- 公表された計画と実績を、必ず別の列に置く。今回は計画の合計が年間数百万台、実績が年間数千台で桁が3つ違った
- 需要の中身を用途別に割る。総量ではなく、研究向けと実装向けの比率を探す
- 未上場企業でも制度開示を疑う。日本なら会社法440条の決算公告、上場申請中なら目論見書、国によっては全法人に年次決算の提出義務がある。「非開示」で止めない
- 一過性の損益と本業を分ける。最終赤字の理由が事業整理なのか本業なのかで、意味は正反対になる
- 期待の指標と実績の指標を、同じ表に並べる。どちらか一方だけでは、賭けが実績に見えてしまう
- 費用を先に引き受けているのが誰かを特定する。その層の赤字は、失敗ではなく構造かもしれない
この5番目が、今回いちばん効きました。
当初は「ロボットの頭脳と現場の層は数字がないので結論を保留する」と書くつもりでいました。
ところが官報と上場申請書類を当たったところ、ラピュタロボティクスや宇樹科技には数値資料が見つかる一方、Preferred Networksは原公告との対応が確認できず、損益比較には採用しませんでした。
**「非開示」は、その会社が発表していないという意味であって、どこにも存在しないという意味ではありません。**制度が開示を強制している経路が、必ずどこかにあります。
新しい分野を追うとき、この差は決定的です。数字がないから語れないのか、探し方を知らないから語れないのかで、書けることの深さが変わります。
最後にひとつ、問いを置いて終わります。
あなたが見ている業界で、いちばん高い値段がついている会社と、いちばん利益を出している会社は、同じ会社でしょうか。
違うなら、その差額は誰が払うことになるのでしょうか。
3回にわたってお付き合いいただき、ありがとうございました。この地図は、これから数四半期で答え合わせができます。何かが動いたときに、また数字を並べ直します。
数値の前提と免責
本記事の市場データ(株価・時価総額・PSR)は2026年7月31日終値時点のスナップショットです。
財務数値は各社の直近通期開示にもとづき、決算期・会計基準・連結範囲は社ごとに異なります。
営業利益率・粗利率・セグメント比率はいずれも全社または報告セグメントの値であり、フィジカルAI事業単独の収益性を示すものではありません。
未上場企業の数値は、日本の会社法440条にもとづく官報決算公告(単体)、上場申請書類、および各国の登記制度による開示にもとづきます。連結値ではないため、グループ全体の規模を示すものではありません。
PSRは直近通期の実績値をもとにした参考計算であり、株式情報サイトが表示する予想ベースの数値とは一致しません。
最終赤字の企業についてはPERを算出していません。
UBTECHは時価総額と売上の通貨が異なり、換算に用いる市場日の為替を一次資料で確定できなかったためPSRを算定していません。
時価総額はデータ提供者の取得値で、川崎重工業とTeslaについては提供者の用いる株式数が直近の提出書類より約4.5パーセント・約5.3パーセント多いため、やや高めに出ている可能性があります。
宇樹科技は本記事執筆時点で上場申請中であり、記載した発行条件は確定値ではありません。
本記事は特定の有価証券の取得・売却を推奨するものではなく、投資助言を目的としたものでもありません。投資判断はご自身の責任でお願いします。