医薬品主要プレイヤー比較
このページ
目次
医薬品主要プレイヤー比較
医薬品(先発大手7社×後発2社)の上場9社を横断比較します。結論は §6「どこが勝っているか」(6軸ヒートマップ)にあります。
- §1–2 枠組み・全社サマリー — 比較軸と最新期(FY2025)の主要指標(詳細な財務マトリクスは折りたたみ)
- §3 財務比較 — 成長性・収益性・キャッシュ・健全性・株主還元を5か年推移+グラフで
- §4–5 セグメント・各社個別評価 — 業態区分と各社の個別評価(集約図に集約)
- §6 総合評価 — 6軸ヒートマップで「どこが勝っているか」を結論づけ
医薬品は業種タイプ1-C(医薬R&D型)。R&D費が当期費用処理されながら本質は無形資産投資であり、特許期間中の独占的高利益率と**パテントクリフ(特許切れ=後発薬流入による収益急落)**が収益構造を支配する。EV/EBITDA+パイプラインrNPVが適用される評価手法。
FP&A 7項目読み替えと投資視点は補足編§7。
1. 比較の枠組み
比較対象とその選定理由
| # | 企業名 | 証券コード | 選定理由 |
|---|---|---|---|
| 1 | 武田薬品工業 | 4502 | 国内最大手。Shire買収で海外売上比率85%超のグローバル医薬品企業。のれん5.3兆円が最重要論点 |
| 2 | 大塚HD | 4578 | 精神科・神経科領域(エビリファイ)と大塚製薬(ポカリスエット等OTC)の複合型。高自己資本比率 |
| 3 | 第一三共 | 4568 | ADC(抗体薬物複合体)「エンハーツ」で世界的ブレイクスルー。高R&D集約・高成長モデル |
| 4 | アステラス製薬 | 4503 | XTANDI(前立腺がん薬)が主力。FY2025はIVERIC買収・パイプライン整備で一時利益率低下 |
| 5 | 中外製薬 | 4519 | ロシュとの戦略的同盟。ヘムライブラ等の高薬価品中心で営業利益率47.6%と業界最高 |
| 6 | エーザイ | 4523 | アルツハイマー型認知症薬「レカネマブ(レケンビ)」が世界初の疾患修飾薬。長期パイプライン投資期 |
| 7 | 小野薬品工業 | 4528 | オプジーボ(PD-1阻害薬)でがん免疫療法の先駆者。高R&D集約の投資期 |
| 8 | 東和薬品 | 4553 | 後発医薬品大手。AG戦略・高付加価値後発品で営業利益率9%と後発では高水準 |
| 9 | サワイGHD | 4887 | 後発医薬品業界大手。薬価制度改革・業界再編の影響を受け、営業利益率2.1%と低迷 |
9社はいずれも東証プライム上場。
共通の構造は「特許・パイプライン・薬価制度が収益を支配する知識集約型産業」。
各社の分化軸は「先発大型R&D(武田/第一三共/アステラス/エーザイ/小野)・ロイヤルティ高収益(中外)・複合事業(大塚)・後発薬(東和/サワイ)」。
会計基準は混在し、武田・中外・エーザイ・小野はIFRS等、第一三共・アステラスも国際基準系のため、JGAAP社(後発)との横比較には注意。
評価軸
本レポートでは以下の観点で各社を評価する:
- 成長性: 売上CAGR、パイプライン品目数・承認進捗
- 収益性: 営業利益率、ROE、R&D投資効率
- 効率性: 運転資本(DSO/DIO/DPO/CCC)
- 財務健全性: 自己資本比率、有利子負債(D/E比)、のれん残高
- ビジネスモデル: 先発vs後発、特許崖リスク、ロイヤルティ・ライセンス収入構造
2. 全社財務サマリー(最新FY)
データ基準日: 財務 = 各社 FY2025(最新期)/ 株価 = 2026-06-20 単位: 金額は億円、比率は %、EV/EBITDA は倍。
会計基準が混在する点に注意。
武田・中外・エーザイ・小野はIFRS等(第一三共・アステラスも国際基準系)、後発各社はJGAAP。
IFRS社は売上原価・減価償却費が非開示の場合があり、運転資本(DSO/DIO/DPO/CCC)が「—」となる。
自己資本比率・ROE・D/E の分母は**自己資本 = 会計基準別の親会社所有者帰属持分(JGAAPの純資産合計型は非支配持分控除、IFRSの親会社所有者帰属持分型は原典値を採用)**で統一。
会社公表の自己資本比率と一致する。
| 指標 | FY2025 武田薬品工業 |
FY2025 大塚HD |
FY2025 第一三共 |
FY2025 アステラス製薬 |
FY2025 中外製薬 |
FY2025 エーザイ |
FY2025 小野薬品工業 |
FY2025 東和薬品 |
FY2025 サワイGHD |
|---|---|---|---|---|---|---|---|---|---|
| 売上高 | 45,816 | 24,689 | 18,863 | 19,123 | 12,579 | 7,894 | 4,869 | 2,596 | 1,890 |
| 営業利益 | 3,426 | 4,794 | 3,319 | 410 | 5,988 | 544 | 597 | 232 | 40 |
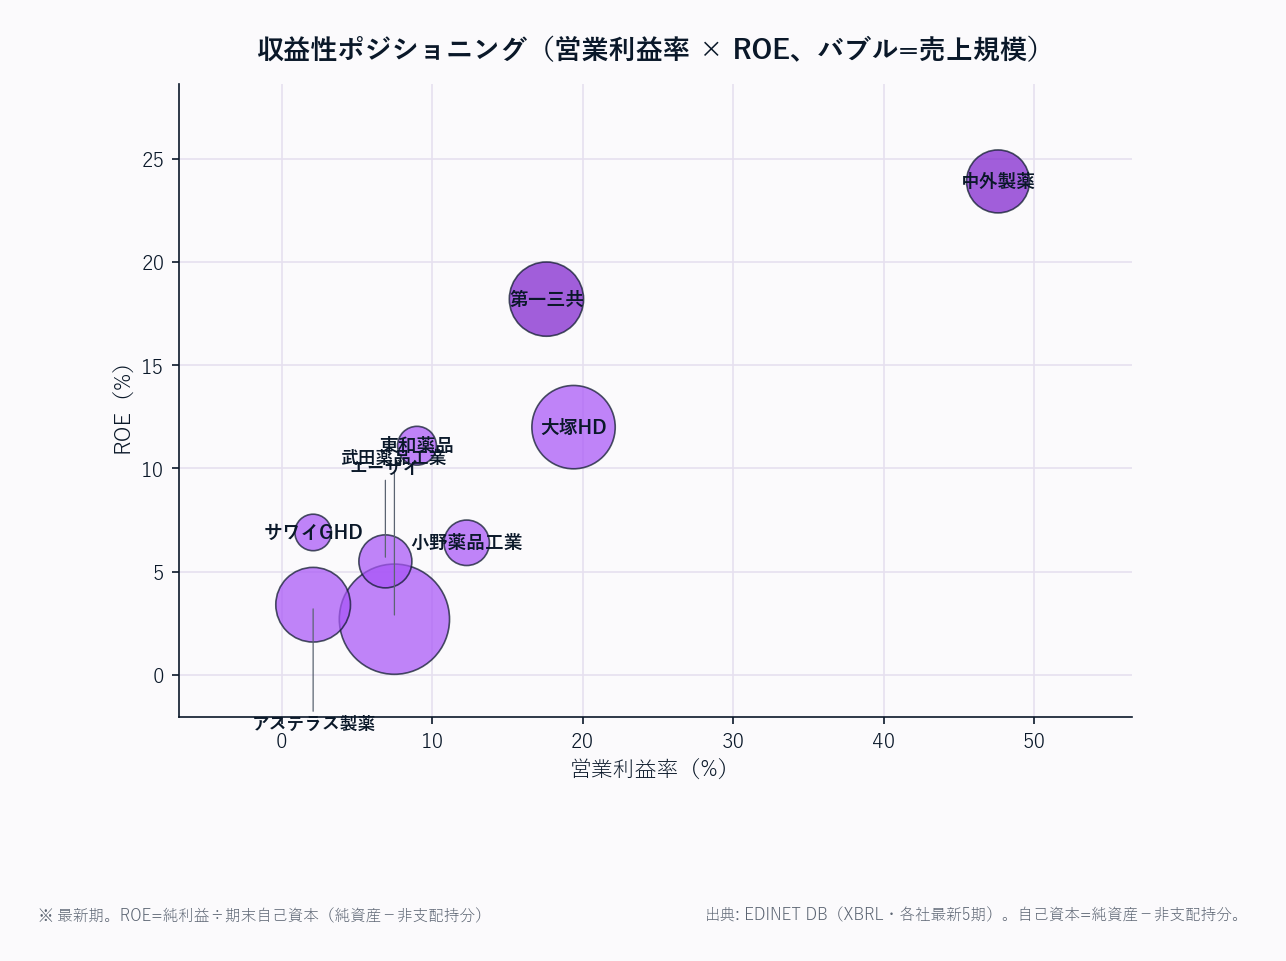
| 営業利益率 | 7.5% | 19.4% | 17.6% | 2.1% | 47.6% | 6.9% | 12.3% | 9.0% | 2.1% |
| 純利益 | 1,079 | 3,632 | 2,958 | 507 | 4,340 | 464 | 500 | 190 | 120 |
| ROE | 2.7% | 12.0% | 18.2% | 3.4% | 23.9% | 5.5% | 6.4% | 11.1% | 6.9% |
| 自己資本比率 | 28.0% | 72.3% | 47.0% | 45.3% | 73.7% | 60.7% | 73.5% | 36.5% | 49.0% |
| 営業CF | 10,572 | 4,036 | 538 | 1,945 | 3,863 | 301 | 825 | 234 | 279 |
| EV/EBITDA | 10.1x | — | — | — | — | — | — | — | — |
EV/EBITDA は FY2025期末株価基準(EDINET)。
武田薬品工業のみ算出値が提供され、他8社はEBITDA算出困難または非提供のため「—」。
業態典型値チェック: 先発の営業利益率は2〜48%と分散が極端に大きい(中外47.6%はロシュ特許収入モデル特有で業界代表値には使えない)。
後発(東和9.0%・サワイ2.1%)は薄利の構造。
ROEは中外23.9%・第一三共18.2%がダントツ、武田2.7%はのれん5.3兆円が純資産を膨張させ資本効率を圧迫。
アステラス(営業利益率2.1%・ROE3.4%)はIVERIC買収・統合費用先行による一時的低迷。武田(自己資本比率28.0%・D/E比1.13)と東和薬品(36.5%・D/E比1.35)が財務レバレッジの重い2社。
📊 最新期 財務マトリクス(科目 × 全9社/クリックで展開)
単位: 金額は億円(円÷1億・四捨五入)。DSO/DIO/DPO/CCC は日数、利益率・自己資本比率・ROE は %、EV/EBITDA は倍。FYは全社 FY2025(最新期)。
| 科目 | FY2025 武田薬品工業 |
FY2025 大塚HD |
FY2025 第一三共 |
FY2025 アステラス製薬 |
FY2025 中外製薬 |
FY2025 エーザイ |
FY2025 小野薬品工業 |
FY2025 東和薬品 |
FY2025 サワイGHD |
|---|---|---|---|---|---|---|---|---|---|
| 【PL】 | |||||||||
| 売上高 | 45,816 | 24,689 | 18,863 | 19,123 | 12,579 | 7,894 | 4,869 | 2,596 | 1,890 |
| 売上原価 | — | 6,991 | 4,158 | 3,492 | 3,637 | 1,688 | 1,480 | 1,649 | 1,327 |
| 営業利益 | 3,426 | 4,794 | 3,319 | 410 | 5,988 | 544 | 597 | 232 | 40 |
| 営業利益率 | 7.5% | 19.4% | 17.6% | 2.1% | 47.6% | 6.9% | 12.3% | 9.0% | 2.1% |
| 純利益 | 1,079 | 3,632 | 2,958 | 507 | 4,340 | 464 | 500 | 190 | 120 |
| 【CF】 | |||||||||
| 営業CF | 10,572 | 4,036 | 538 | 1,945 | 3,863 | 301 | 825 | 234 | 279 |
| 減価償却費 | 7,614 | 1,162 | 686 | — | — | 399 | 269 | 157 | 152 |
| 【資産】 | |||||||||
| 流動資産 | 25,212 | 16,220 | 19,094 | 12,013 | 17,408 | 7,277 | 4,551 | 2,473 | 2,008 |
| 売掛金 | 370 | — | 6,191 | 1,944 | 4,429 | 2,200 | 1,209 | 614 | — |
| 棚卸資産 | 12,173 | 3,743 | 5,149 | 2,973 | 2,768 | 2,159 | 749 | 1,083 | 1,099 |
| 現預金 | 3,851 | 5,346 | 6,398 | 1,884 | 4,266 | 2,656 | 2,046 | 455 | 388 |
| 有形固定資産 | 19,682 | 6,968 | 4,985 | 3,289 | 4,566 | 1,581 | 1,057 | 1,684 | 1,119 |
| のれん | 53,244 | 5,100 | 1,084 | 4,152 | — | 2,334 | 212 | 281 | — |
| 総資産 | 142,483 | 41,976 | 34,561 | 33,395 | 24,686 | 13,865 | 10,640 | 4,708 | 3,546 |
| 【負債・純資産】 | |||||||||
| 流動負債 | 25,065 | 7,491 | 7,540 | 10,616 | 4,111 | 3,723 | 1,483 | 879 | 1,028 |
| 買掛金 | 903 | — | 5,800 | 301 | 1,272 | 916 | 126 | 179 | — |
| 固定負債 | 48,058 | 3,487 | 10,787 | 7,647 | 318 | 1,483 | 1,275 | 2,113 | 780 |
| 総負債 | 102,590 | 10,978 | 18,327 | 18,263 | 6,500 | 5,206 | 2,758 | 2,992 | 1,808 |
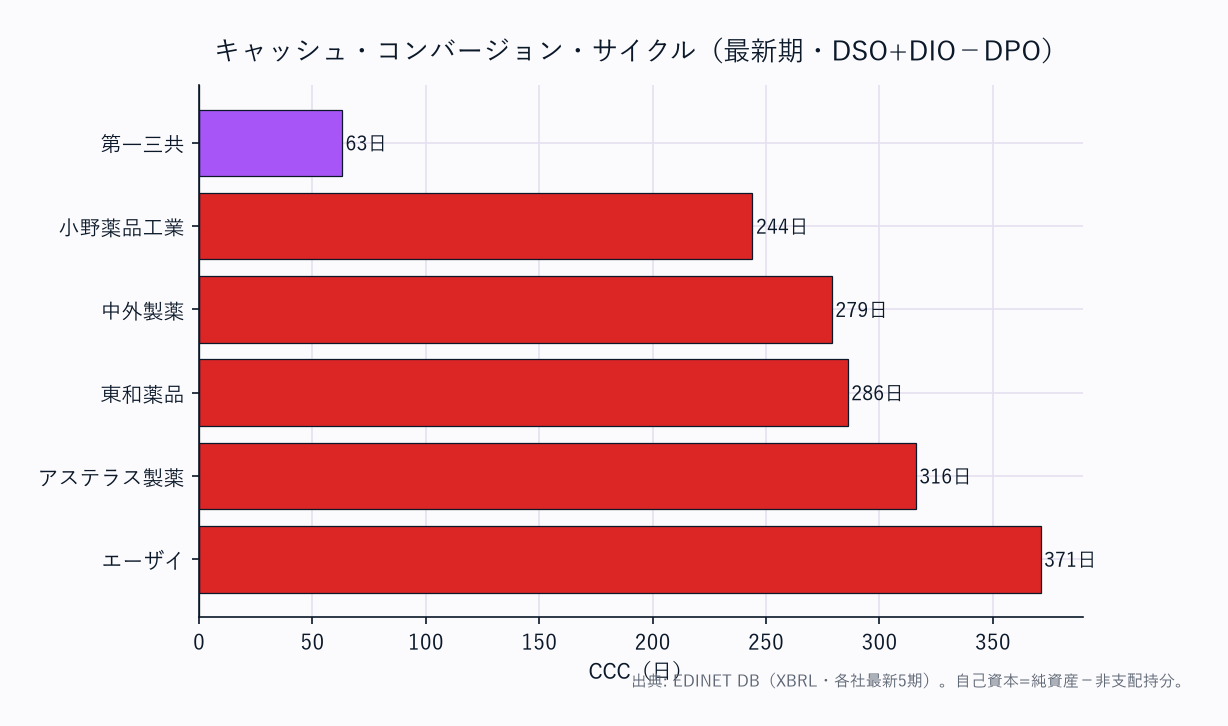
| 有利子負債 | 45,153 | 1,270 | 1,013 | 8,314 | — | 1,875 | 1,350 | 2,310 | 913 | | 原典取得科目(純資産等) | 39,894 | 30,334 | 16,234 | 15,133 | 18,186 | 8,414 | 7,825 | 1,716 | 1,739 | | 非支配持分(別掲) | 9 | 663 | — | — | — | 246 | 58 | — | — | | 自己資本(監査採用) | 39,885 | 30,334 | 16,234 | 15,133 | 18,186 | 8,414 | 7,825 | 1,716 | 1,739 | | 自己資本比率 | 28.0% | 72.3% | 47.0% | 45.3% | 73.7% | 60.7% | 73.5% | 36.5% | 49.0% | | D/E比 | 1.13 | 0.04 | 0.06 | 0.55 | — | 0.22 | 0.17 | 1.35 | 0.53 | | 【運転資本】 | | | | | | | | | | | DSO(日) | — | — | 120 | 37 | 129 | 102 | 91 | 86 | — | | DIO(日) | — | — | 452 | 311 | 278 | 467 | 185 | 240 | — | | DPO(日) | — | — | 509 | 31 | 128 | 198 | 31 | 40 | — | | CCC(日) | — | — | 63 | 316 | 279 | 371 | 244 | 286 | — | | 【収益性】 | | | | | | | | | | | ROE | 2.7% | 12.0% | 18.2% | 3.4% | 23.9% | 5.5% | 6.4% | 11.1% | 6.9% | | EV/EBITDA(倍) | 10.1 | — | — | — | — | — | — | — | — |
出典: EDINET DB
EDINET 財務データ(XBRL直接・2026-06-20取得)。
金額は円→億円換算(円÷1億・四捨五入)。自己資本=会計基準別の親会社所有者帰属持分(JGAAPの純資産合計型は非支配持分控除、IFRSの親会社所有者帰属持分型は原典値を採用)。
自己資本比率=自己資本÷総資産、ROE=純利益÷期末自己資本、D/E=有利子負債÷自己資本。
DSO=売掛金÷売上高×365、DIO=棚卸資産÷売上原価×365、DPO=買掛金÷売上原価×365、CCC=DSO+DIO−DPO。
武田・大塚・サワイは売上原価または売掛金がIFRS等で非開示のためCCCは「—」。
中外は有利子負債を持たずD/Eは「—」。
原典取得科目の意味と非支配持分の扱いは会計基準別に確認し、比率は下記再現表で検証済み。
3. 財務比較(5か年推移)
計算規約・出典(クリックで展開)
- 5か年推移・最新期マトリクスとも出典は EDINET DB
EDINET 財務データ(XBRL直接・2026-06-20取得・各社有報 FY2021〜FY2025)。金額は円→億円換算(円÷1億)。すべて生データからの導出で推測値は含まない。 - 自己資本比率 = 会計基準別の親会社所有者帰属持分÷ 総資産。ROE = 純利益 ÷ 期末自己資本。D/E = 有利子負債 ÷ 自己資本。配当性向 = 配当総額 ÷ 純利益。
- DSO = 売掛金 ÷ 売上高 × 365、DIO = 棚卸資産 ÷ 売上原価 × 365、DPO = 買掛金 ÷ 売上原価 × 365、CCC = DSO + DIO − DPO。
- 会計基準は混在(武田/中外/エーザイ/小野=IFRS等、第一三共/アステラスも国際基準系、後発=JGAAP)。純損失期の配当性向・マイナスROEは「—」または▲表記。原典取得科目と比率分母の対応は下記再現表で検証済み。
5か年推移は 行 = 企業 / 列 = 年 で表示(前年比の把握が容易)。
最新期の全科目(PL・CF・BS・運転資本・収益性)を縦に並べた詳細マトリクスは、§2 直下のトグル「最新期 財務マトリクス」を参照。
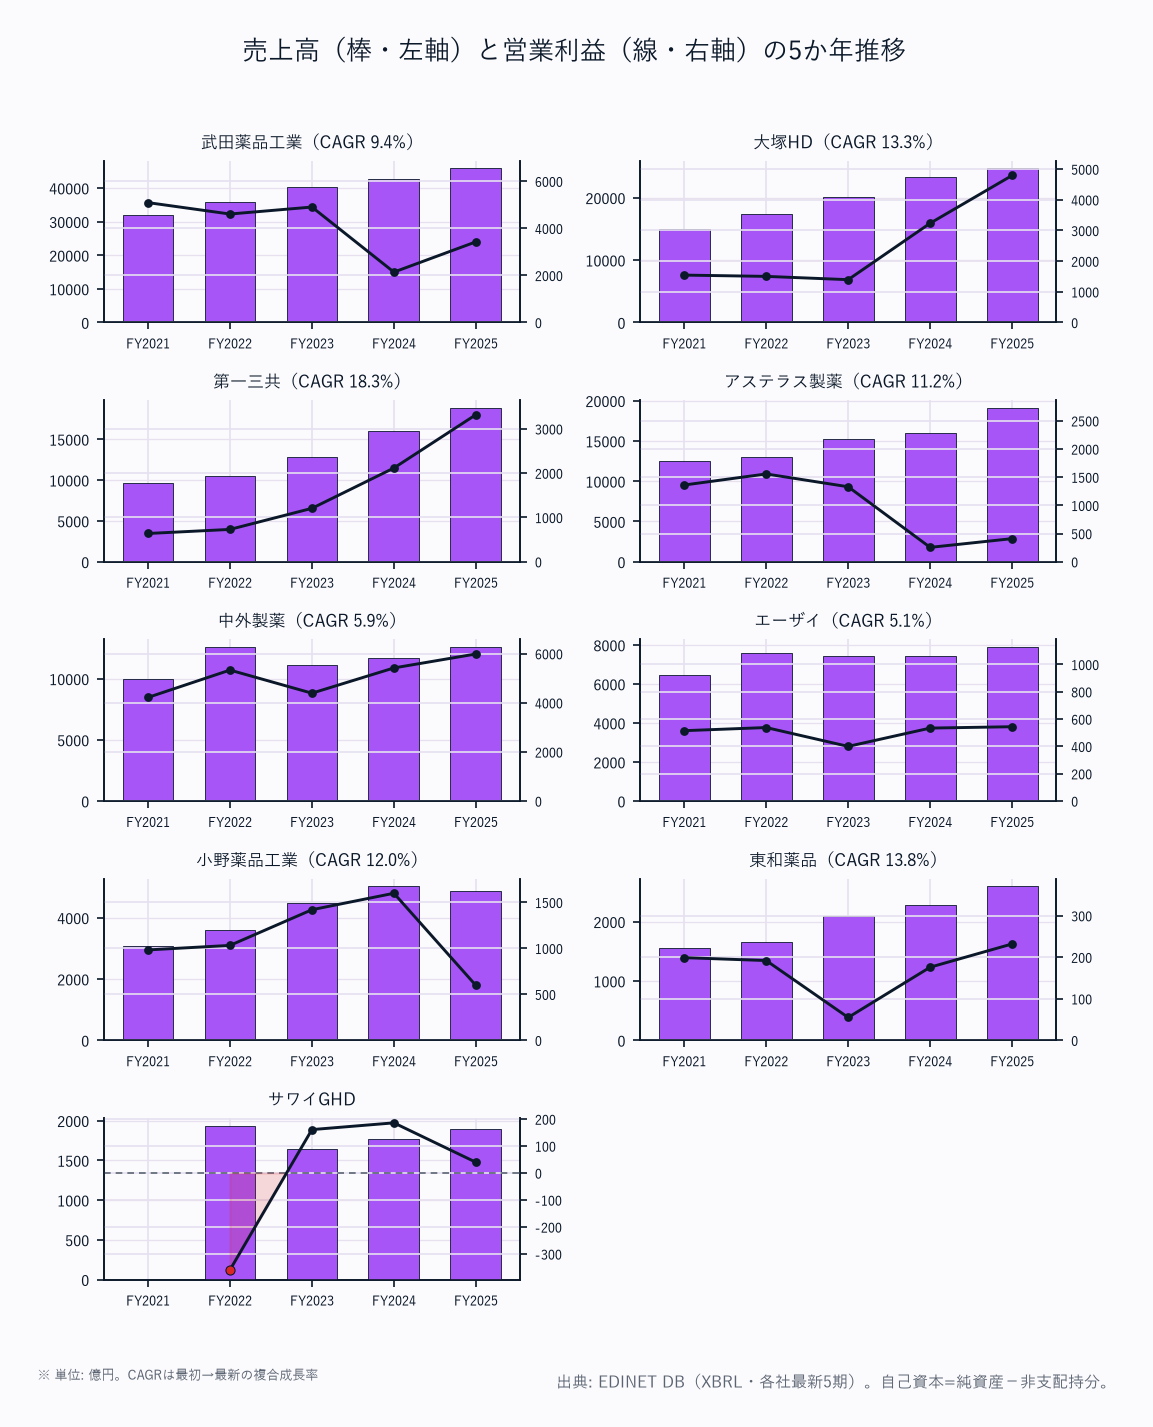
売上高推移(億円)
| 社名 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | 4Y CAGR |
|---|---|---|---|---|---|---|
| 武田薬品工業 | 31,978 | 35,690 | 40,275 | 42,638 | 45,816 | +9.4% |
| 大塚HD | 14,983 | 17,380 | 20,186 | 23,299 | 24,689 | +13.3% |
| 第一三共 | 9,625 | 10,449 | 12,785 | 16,017 | 18,863 | +18.3% |
| アステラス製薬 | 12,495 | 12,962 | 15,186 | 16,037 | 19,123 | +11.2% |
| 中外製薬 | 9,998 | 12,597 | 11,114 | 11,706 | 12,579 | +5.9% |
| エーザイ | 6,459 | 7,562 | 7,444 | 7,418 | 7,894 | +5.1% |
| 小野薬品工業 | 3,093 | 3,614 | 4,472 | 5,027 | 4,869 | +12.0% |
| 東和薬品 | 1,549 | 1,656 | 2,089 | 2,279 | 2,596 | +13.8% |
| サワイGHD | — | 1,938 | 1,637 | 1,769 | 1,890 |
第一三共(+18.3%)が9社最速の増収——エンハーツのグローバル展開が牽引。
東和薬品(+13.8%)・大塚HD(+13.3%)・小野薬品(+12.0%)・アステラス(+11.2%)・武田(+9.4%)が続く。
後発2社(東和・サワイ)も薬価改定圧力下で規模を拡大。
中外・エーザイは+5〜6%の安定成長。
売上の伸びは「主力品の特許期間中の最大化」と「次世代パイプラインの上市タイミング」に強く依存する点が医薬品の特徴。
営業利益推移(億円)
| 社名 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|---|---|
| 武田薬品工業 | 5,093 | 4,608 | 4,905 | 2,141 | 3,426 |
| 大塚HD | 1,545 | 1,503 | 1,396 | 3,236 | 4,794 |
| 第一三共 | 638 | 730 | 1,206 | 2,116 | 3,319 |
| アステラス製薬 | 1,361 | 1,557 | 1,330 | 255 | 410 |
| 中外製薬 | 4,219 | 5,333 | 4,392 | 5,420 | 5,988 |
| エーザイ | 515 | 538 | 400 | 534 | 544 |
| 小野薬品工業 | 983 | 1,032 | 1,420 | 1,599 | 597 |
| 東和薬品 | 199 | 192 | 55 | 176 | 232 |
| サワイGHD | — | ▲359 | 161 | 186 | 40 |
第一三共は638億→3,319億へ5.2倍(エンハーツの利益貢献本格化)、大塚HDも1,396億→4,794億へ急伸。
一方武田はFY2024に2,141億へ急減(R&D・買収費用)、アステラスはFY2024に255億へ崩落(IVERIC統合費用)、小野はFY2025に1,599億→597億へ急減(一時費用)と、主力品の特許動向や一過性費用で営業利益が大きく振れる。
サワイはFY2022に▲359億の赤字を計上(品質問題後の構造改革)。
利益のボラティリティの大きさが医薬R&D型の宿命。
純利益推移(億円)
| 社名 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|---|---|
| 武田薬品工業 | 3,760 | 2,301 | 3,170 | 1,441 | 1,079 |
| 大塚HD | 1,255 | 1,339 | 1,216 | 3,431 | 3,632 |
| 第一三共 | 760 | 670 | 1,092 | 2,007 | 2,958 |
| アステラス製薬 | 1,206 | 1,241 | 987 | 170 | 507 |
| 中外製薬 | 3,030 | 3,744 | 3,255 | 3,873 | 4,340 |
| エーザイ | 419 | 480 | 554 | 424 | 464 |
| 小野薬品工業 | 754 | 805 | 1,127 | 1,280 | 500 |
| 東和薬品 | 140 | 159 | 22 | 162 | 190 |
| サワイGHD | — | ▲283 | 127 | 137 | 120 |
第一三共(760億→2,958億)・中外製薬(3,030億→4,340億)が純利益でも安定拡大。武田はFY2021の3,760億からFY2025の1,079億へ約3割に縮小——のれん償却・無形資産関連費用が利益を継続的に削る構造。
アステラス(FY2024 170億)・小野(FY2025 500億)は一過性で落ち込み。
利益のブレが大きい医薬品では、単年の純利益よりキャッシュ創出力(後述の営業CF)で実態を見るのが定石。
営業利益率推移(%)
| 社名 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|---|---|
| 武田薬品工業 | 15.9 | 12.9 | 12.2 | 5.0 | 7.5 |
| 大塚HD | 10.3 | 8.6 | 6.9 | 13.9 | 19.4 |
| 第一三共 | 6.6 | 7.0 | 9.4 | 13.2 | 17.6 |
| アステラス製薬 | 10.9 | 12.0 | 8.8 | 1.6 | 2.1 |
| 中外製薬 | 42.2 | 42.3 | 39.5 | 46.3 | 47.6 |
| エーザイ | 8.0 | 7.1 | 5.4 | 7.2 | 6.9 |
| 小野薬品工業 | 31.8 | 28.6 | 31.7 | 31.8 | 12.3 |
| 東和薬品 | 12.9 | 11.6 | 2.6 | 7.7 | 9.0 |
| サワイGHD | — | ▲18.5 | 9.8 | 10.5 | 2.1 |
中外製薬は5か年一貫して40%超——ロシュとの戦略的同盟による「製造コスト最小・薬価収入最大」モデルで、業界代表値としては使えない突出値。
大塚HD(6.9%→19.4%)・第一三共(6.6%→17.6%)が構造的に利益率を切り上げる一方、小野薬品はFY2024 31.8%→FY2025 12.3%へ急落(一時費用)。
武田(直近7.5%)・エーザイ(6.9%)・アステラス(2.1%)は大型M&A後や投資期の一時低迷。
先発の利益率は「主力品が特許期間のどこにいるか」で大きく動く。
ROE推移(%)
| 社名 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|---|---|
| 武田薬品工業 | 8.5 | 5.4 | 7.5 | 3.5 | 2.7 |
| 大塚HD | 6.2 | 6.0 | 5.1 | 12.6 | 12.0 |
| 第一三共 | 6.0 | 5.0 | 7.6 | 11.9 | 18.2 |
| アステラス製薬 | 8.7 | 8.5 | 6.5 | 1.1 | 3.4 |
| 中外製薬 | 28.4 | 29.1 | 22.0 | 22.2 | 23.9 |
| エーザイ | 6.2 | 6.4 | 6.9 | 4.8 | 5.5 |
| 小野薬品工業 | 12.0 | 12.3 | 15.2 | 16.1 | 6.4 |
| 東和薬品 | 12.0 | 12.0 | 1.6 | 10.4 | 11.1 |
| サワイGHD | — | ▲15.7 | 6.6 | 6.6 | 6.9 |
中外製薬がROE 22〜29%で5か年一貫してダントツ、第一三共(6.0%→18.2%)が急伸して2位へ。武田はROE 8.5%→2.7%へ低下——Shire買収で積み上がったのれん5.3兆円が分母の自己資本を膨張させ、資本効率を構造的に圧迫。
後発の東和(11.1%)は後発大手では良水準だが、FY2023は1.6%まで低下するなど脆弱。
サワイはFY2022に▲15.7%の赤字を経て6%台へ回復。
営業キャッシュフロー推移(億円)
| 社名 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|---|---|
| 武田薬品工業 | 10,109 | 11,231 | 9,772 | 7,163 | 10,572 |
| 大塚HD | 2,289 | 2,118 | 2,832 | 3,546 | 4,036 |
| 第一三共 | 1,922 | 1,392 | 1,145 | 5,993 | 538 |
| アステラス製薬 | 3,068 | 2,574 | 3,278 | 1,725 | 1,945 |
| 中外製薬 | 2,796 | 2,436 | 4,099 | 4,476 | 3,863 |
| エーザイ | 731 | 1,176 | ▲18 | 560 | 301 |
| 小野薬品工業 | 740 | 618 | 1,596 | 1,107 | 825 |
| 東和薬品 | 120 | 221 | 25 | 82 | 234 |
| サワイGHD | — | 343 | 130 | 231 | 279 |
CFは純利益より会計操作の影響を受けにくく、稼ぐ力の実態を映す。武田は純利益が縮小しても営業CFは1兆円超を維持——のれん償却・無形資産関連費用が非現金費用として戻る分、キャッシュ創出力は依然強大(巨額有利子負債の返済原資)。第一三共はFY2024 5,993億→FY2025 538億へ激減(運転資本の大幅な積み増し=売掛金・棚卸の増加が一時的に資金を吸収)、エーザイもFY2023に▲18億のマイナスを記録。
利益が安定する中外は営業CFも3,000〜4,500億で安定。
自己資本比率推移(%)
| 社名 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|---|---|
| 武田薬品工業 | 34.3 | 32.6 | 30.1 | 27.1 | 28.0 |
| 大塚HD | 71.3 | 71.7 | 71.2 | 73.1 | 72.3 |
| 第一三共 | 61.0 | 60.8 | 57.6 | 48.8 | 47.0 |
| アステラス製薬 | 61.0 | 62.6 | 61.4 | 44.7 | 45.3 |
| 中外製薬 | 69.3 | 68.8 | 76.5 | 79.0 | 73.7 |
| エーザイ | 62.2 | 60.4 | 63.3 | 62.8 | 60.7 |
| 小野薬品工業 | 84.3 | 88.7 | 84.1 | 86.8 | 73.5 |
| 東和薬品 | 47.5 | 39.8 | 36.9 | 36.2 | 36.5 |
| サワイGHD | — | 51.5 | 52.3 | 54.3 | 49.0 |
有利子負債推移(億円)
| 社名 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|---|---|
| 武田薬品工業 | 46,354 | 43,454 | 43,823 | 48,438 | 45,153 |
| 大塚HD | 1,356 | 1,202 | 1,386 | 946 | 1,270 |
| 第一三共 | 1,838 | 1,635 | 1,431 | 1,017 | 1,013 |
| アステラス製薬 | — | — | 1,250 | 9,200 | 8,314 |
| 中外製薬 | — | — | — | — | — |
| エーザイ | 899 | 949 | 1,261 | 1,594 | 1,875 |
| 小野薬品工業 | — | — | — | — | 1,350 |
| 東和薬品 | 782 | 1,366 | 1,615 | 2,033 | 2,310 |
| サワイGHD | — | 667 | 731 | 829 | 913 |
D/Eレシオ推移(倍)
| 社名 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|---|---|
| 武田薬品工業 | 1.05 | 1.01 | 1.04 | 1.18 | 1.13 |
| 大塚HD | 0.07 | 0.05 | 0.06 | 0.03 | 0.04 |
| 第一三共 | 0.14 | 0.12 | 0.10 | 0.06 | 0.06 |
| アステラス製薬 | — | — | 0.08 | 0.58 | 0.55 |
| 中外製薬 | — | — | — | — | — |
| エーザイ | 0.13 | 0.13 | 0.16 | 0.18 | 0.22 |
| 小野薬品工業 | — | — | — | — | 0.17 |
| 東和薬品 | 0.67 | 1.03 | 1.18 | 1.30 | 1.35 |
| サワイGHD | — | 0.37 | 0.38 | 0.40 | 0.53 |
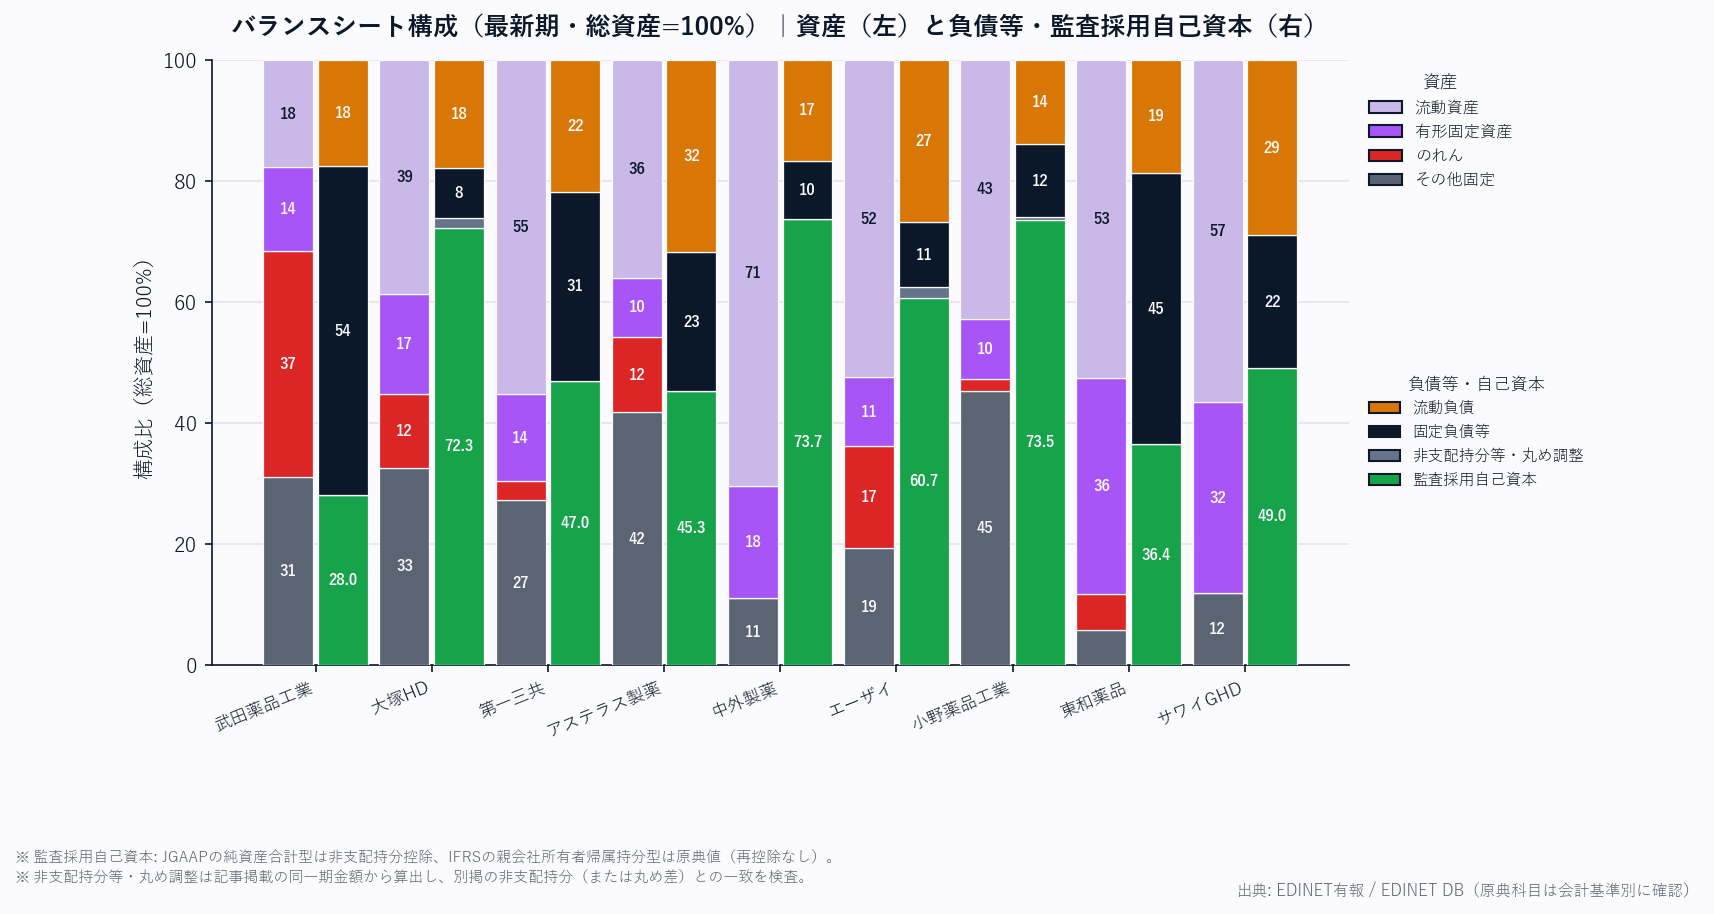
中外製薬(自己資本比率73.7%・有利子負債ゼロ)・小野薬品(73.5%)・大塚HD(72.3%)が「財務要塞型」先発3社。
中外は有利子負債を持たずD/Eは「—」(無借金経営)。
一方武田は自己資本比率28.0%・D/E比1.13、有利子負債4.5兆円が業界突出——Shire買収の名残で、自己資本比率も34.3%→28.0%へ低下を続けた。東和薬品(D/E比1.35)は後発で設備投資負担が重く、自己資本比率36.5%は9社最低水準。
アステラスはIVERIC買収でFY2024に有利子負債が1,250億→9,200億へ急増し自己資本比率も61.4%→44.7%へ低下。
自己資本比率は原典科目の意味を会計基準別に確認した値と一致する。
配当性向推移(%)
| 社名 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|---|---|
| 武田薬品工業 | 75.4 | 123.3 | 88.1 | 199.3 | 280.3 |
| 大塚HD | 43.2 | 40.5 | 49.1 | 18.9 | 20.4 |
| 第一三共 | 68.6 | 77.3 | 52.7 | 47.8 | 38.2 |
| アステラス製薬 | 64.8 | 74.5 | 110.7 | 742.9 | 263.8 |
| 中外製薬 | 41.2 | 34.3 | 40.4 | 41.6 | 103.1 |
| エーザイ | 109.4 | 95.7 | 82.8 | 108.3 | 194.5 |
| 小野薬品工業 | 33.1 | 34.3 | 30.3 | 29.6 | 75.1 |
| 東和薬品 | 15.5 | 18.5 | 134.1 | 18.3 | 18.1 |
| サワイGHD | — | — | 44.9 | 41.6 | 53.0 |
武田は配当性向280.3%(純利益縮小下でも年6回連続の維持配当=累進配当方針)、アステラスもFY2024 742.9%・FY2025 263.8%と利益急減で異常値。
エーザイ(194.5%)も同様に利益落ち込みで100%超。配当性向100%超は「利益で配当を賄えない=過去の蓄積・CFからの還元」を意味し、医薬品では主力品ピークアウト局面で頻発する。
一方、大塚HD(20.4%)・第一三共(38.2%)・東和(18.1%)は利益成長期で配当性向に余裕がある。
1株当たり指標(最新期FY2025・EPS / BPS)
| 社名 | 最新FY | EPS(円) | BPS(円) |
|---|---|---|---|
| 武田薬品工業 | FY2025 | 68.3 | 2,525.6 |
| 大塚HD | FY2025 | 668.8 | 5,464.4 |
| 第一三共 | FY2025 | 156.1 | 857.0 |
| アステラス製薬 | FY2025 | 28.0 | 836.2 |
| 中外製薬 | FY2025 | 258.5 | 1,083.1 |
| エーザイ | FY2025 | 159.2 | 2,800.9 |
| 小野薬品工業 | FY2025 | 100.4 | 1,557.5 |
| 東和薬品 | FY2025 | 368.5 | 3,331.5 |
| サワイGHD | FY2025 | 103.7 | 1,505.8 |
EPS = 純利益 ÷ 期末発行済株式数(自己株式控除後)、BPS = 自己資本 ÷ 同。
株式分割・自己株消却の影響で5か年時系列は連続比較できないため最新期のみ掲載。
発行済株式数が各社で大きく異なるため、EPS・BPSの絶対値水準の単純横比較は意味を持たない(株価との対比=PER/PBRで評価する)。
4. セグメント別収益構成(最新期)
| 社名 | 主要セグメント | 収益構成・特色 | 補足 |
|---|---|---|---|
| 武田薬品工業 | 消化器・希少疾患・血漿分画・腫瘍・神経科学の5領域 | 海外売上85%超。血漿分画製剤(バクスアルタ)がグローバルネットワーク | Shire買収でグローバルトップ10 |
| 大塚HD | 大塚製薬(医療用薬+OTC)+大鵬薬品(がん)+大塚化学 | 精神科・神経科学+ポカリスエット等OTC。自己資本比率72.3%で財務強固 | エビリファイメンテナの長期注射製剤 |
| 第一三共 | ADC(抗体薬物複合体)「エンハーツ」を核とするオンコロジー | AstraZenecaとのグローバル提携。ROE18.2%・営業利益率17.6% | DXdプラットフォームで次世代ADC展開 |
| アステラス製薬 | XTANDI(前立腺がん)+PADCEV+IZERVAY(地図状萎縮) | FY2025はIVERIC買収統合費用で営業利益率一時2.1%に低下 | CAR-T・核酸医薬への投資期 |
| 中外製薬 | ロシュグループ特許品(ヘムライブラ・テセントリク等) | ロシュ60%出資。ロイヤルティ収入が営業利益率47.6%の源泉 | 自社創製の核酸医薬・二重特異性抗体も展開 |
| エーザイ | レカネマブ(アルツハイマー)+ハラヴェン(乳がん)+アリセプト後継 | 世界初アルツハイマー疾患修飾薬の商業化期。営業利益率6.9%は費用先行 | バイオジェンとの共同開発・商業化 |
| 小野薬品工業 | オプジーボ(ニボルマブ)+次世代免疫チェックポイント阻害薬 | がん免疫療法の先駆者。BMSとの提携でロイヤルティ受入。高R&D集約 | FY2025は一時費用で営業利益率12.3%へ低下 |
| 東和薬品 | 後発医薬品(AG中心)+高付加価値後発品(OD錠・貼付剤) | AG戦略で後発大手内では高営業利益率9.0% | 剤形技術力が差別化の源泉 |
| サワイGHD | 後発医薬品2,500品目+北米事業(Sawai USA) | 営業利益率2.1%で低迷。薬価改定・設備投資が重圧 | 品質問題後の信頼回復コスト継続 |
9社は専門分野(グローバルR&D/ADC/ロイヤルティ/アルツハイマー/がん免疫/複合事業/後発AG)が異なる業態の集合。
共通項は「特許・パイプライン・薬価制度が収益を支配する知識集約型産業」。
横並びのセグメント金額比較より、業態別のビジネスモデル特性(先発R&D vs ロイヤルティ vs 後発薄利)を踏まえた評価が重要。
セグメント別売上の数値データは別途(各社有報セグメント情報からの取得が必要)。
5. 各社個別評価
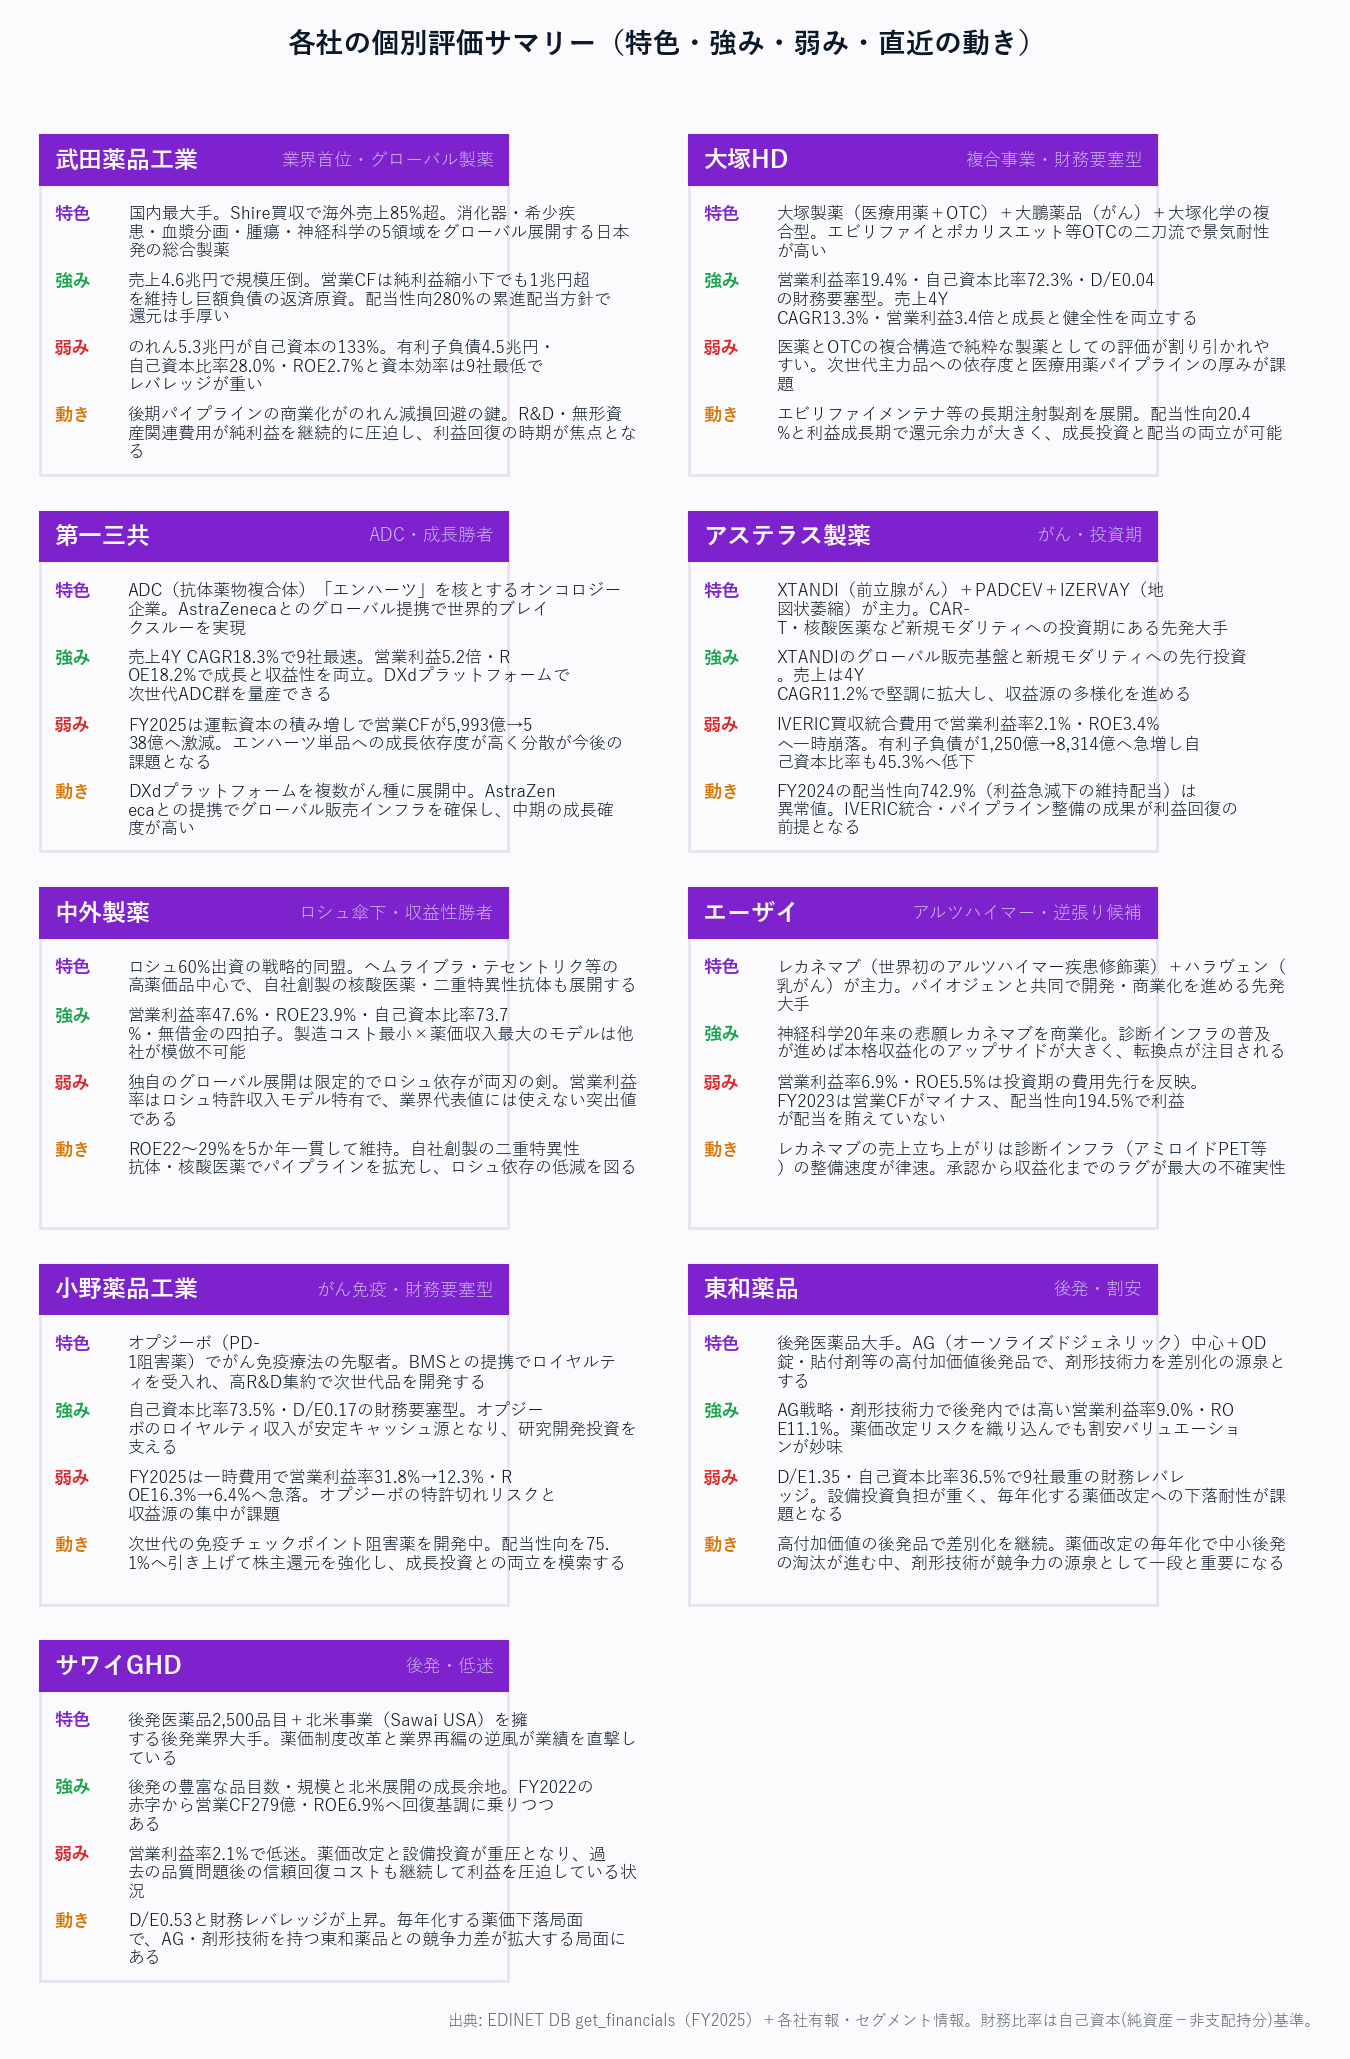
6. 比較サマリー — どこが勝っているか
評価マトリクス
| 評価軸 | 武田 | 大塚HD | 第一三共 | アステラス | 中外製薬 | エーザイ | 小野薬品 | 東和薬品 | サワイGHD |
|---|---|---|---|---|---|---|---|---|---|
| 成長性 | ★★★ | ★★★★ | ★★★★★ | ★★★ | ★★★ | ★★★ | ★★★ | ★★★★ | ★★ |
| 収益性 | ★★ | ★★★★ | ★★★★ | ★★ | ★★★★★ | ★★ | ★★★ | ★★★ | ★★ |
| 財務健全性 | ★★ | ★★★★★ | ★★★ | ★★★ | ★★★★★ | ★★★★ | ★★★★★ | ★★ | ★★★ |
| パイプライン | ★★★★ | ★★★ | ★★★★★ | ★★★ | ★★★★ | ★★★★ | ★★★★ | ★★ | ★★ |
| 規制・参入障壁 | ★★★★★ | ★★★★ | ★★★★★ | ★★★★ | ★★★★★ | ★★★★★ | ★★★★ | ★★★ | ★★★ |
| バリュエーション | ★★ | ★★★★ | ★★★ | ★★ | ★★★ | ★★★ | ★★★★ | ★★★★★ | ★★★ |
| 総合 | ★★★ | ★★★★ | ★★★★★ | ★★★ | ★★★★★ | ★★★ | ★★★★ | ★★★ | ★★ |
★が多いほど高評価(5段階)。色が濃い緑=強み、赤=弱み。総合は6軸を踏まえた結論。
勝者と理由
利益率・資本効率の絶対的勝者は中外製薬——営業利益率47.6%・ROE23.9%・自己資本比率73.7%・無借金の四拍子。
ロシュとの戦略的同盟がもたらす「製造コスト最小・薬価収入最大」のモデルは他社が模倣不可能。
ただし独自グローバル展開は限定的で、ロシュ依存が両刃の剣。
成長ポテンシャルの勝者は第一三共——ADC「エンハーツ」という時代の潮流を掴んだDXdプラットフォーム技術が、単品ブロックバスターを超えて次世代ADC群の創製に展開。
売上4Y CAGR+18.3%・営業利益5.2倍・ROE18.2%と成長と収益性を両立。
AstraZenecaとの提携でグローバル販売インフラを確保。
財務健全性の勝者は中外製薬・小野薬品・大塚HD——いずれも自己資本比率70%超の「財務要塞型」。中外は無借金、大塚HDはOTC事業のキャッシュフロー安定性も加わり配当・成長投資の両立が可能。
バリュエーション的割安は東和薬品——後発大手の中でAG戦略・高付加価値剤形で差別化に成功し、薬価改定リスクを織り込んでも相対的割安感がある。
ただしD/E比1.35・自己資本比率36.5%の財務レバレッジが弱点。
逆張り候補はエーザイ——レカネマブという「世界初のアルツハイマー疾患修飾薬」の商業化は遅れているが、診断インフラ普及(アミロイドPET・バイオマーカー検査)の整備で本格収益化に入る可能性がある。
低営業利益率・低ROEは投資期の反映で、転換点後のアップサイドが大きい。
注目すべき構造変化
- ADC(抗体薬物複合体)プラットフォームの台頭: 第一三共のエンハーツを起点とする「DXdプラットフォーム」が複数がん種に展開。ADCは単なる1品目でなく「製造技術×ターゲット拡張」でパイプラインを量産できる点で、旧来のブロックバスターモデルと異なる構造的変化
- アルツハイマー薬の時代: レカネマブ(エーザイ)は神経科学における20年来の悲願。商業化加速は診断インフラ整備速度が律速。承認取得から売上立ち上がりまでのラグが最大の不確実性
- 後発業界の構造再編: 薬価改定の毎年化で中小後発の淘汰が進む。東和(AG戦略・剤形技術・営業利益率9.0%)とサワイ(規模・北米展開・営業利益率2.1%)の競争力差が拡大する局面。両社ともD/E比0.5〜1.35と財務レバレッジが重く、薬価下落耐性が課題
- 武田薬品ののれん問題: のれん5.3兆円(自己資本の133%)が純資産を超えた状態が継続。有利子負債4.5兆円とあわせ、後期パイプラインの商業化が減損回避の鍵。営業CF1兆円超のキャッシュ創出力が返済を支える
訂正指標の基礎金額と再現計算
原典科目・非支配持分の扱いと再現計算(クリックで展開)
金額単位は百万円。
比率は原典の円単位金額で計算してから、自己資本比率・ROEは小数1桁、D/Eは小数2桁へ四捨五入しています。
表の百万円表示から再計算しても同じ表示値になります。
IFRSで原典科目が「親会社の所有者に帰属する持分」の場合は、その金額が自己資本なので非支配持分を再控除しません。
JGAAPで原典科目が「純資産合計」の場合は、非支配株主持分を控除して自己資本を求めます。
| 会社・期末 | 会計基準 / 採用原典科目 | 非支配持分の扱い | 自己資本 | 総資産 | 純利益 | 有利子負債 | 訂正値の再現 |
|---|---|---|---|---|---|---|---|
| エーザイ株式会社 FY2022(2022-03-31) | IFRS / 親会社所有者帰属持分 | 原典値に含まれないため再控除しない | 748,821 | 1,239,315 | 47,954 | 94,893 | 自己資本比率 60.4% = 748,821÷1,239,315×100 / ROE 6.4% = 47,954÷748,821×100 |
| エーザイ株式会社 FY2023(2023-03-31) | IFRS / 親会社所有者帰属持分 | 原典値に含まれないため再控除しない | 799,959 | 1,263,350 | 55,432 | 126,105 | 自己資本比率 63.3% = 799,959÷1,263,350×100 / ROE 6.9% = 55,432÷799,959×100 |
| エーザイ株式会社 FY2024(2024-03-31) | IFRS / 親会社所有者帰属持分 | 原典値に含まれないため再控除しない | 875,614 | 1,393,799 | 42,406 | 159,405 | 自己資本比率 62.8% = 875,614÷1,393,799×100 / ROE 4.8% = 42,406÷875,614×100 / D/E 0.18 = 159,405÷875,614 |
| エーザイ株式会社 FY2025(2025-03-31) | IFRS / 親会社所有者帰属持分 | 原典値に含まれないため再控除しない | 841,417 | 1,386,547 | 46,432 | 187,523 | 自己資本比率 60.7% = 841,417÷1,386,547×100 / ROE 5.5% = 46,432÷841,417×100 / D/E 0.22 = 187,523÷841,417 |
| 大塚ホールディングス株式会社 FY2021(2021-12-31) | IFRS / 親会社所有者帰属持分 | 原典値に含まれないため再控除しない | 2,010,994 | 2,820,915 | 125,463 | 135,631 | 自己資本比率 71.3% = 2,010,994÷2,820,915×100 / ROE 6.2% = 125,463÷2,010,994×100 |
| 大塚ホールディングス株式会社 FY2022(2022-12-31) | IFRS / 親会社所有者帰属持分 | 原典値に含まれないため再控除しない | 2,225,255 | 3,102,638 | 133,906 | 120,215 | 自己資本比率 71.7% = 2,225,255÷3,102,638×100 / ROE 6.0% = 133,906÷2,225,255×100 |
| 大塚ホールディングス株式会社 FY2023(2023-12-31) | IFRS / 親会社所有者帰属持分 | 原典値に含まれないため再控除しない | 2,393,683 | 3,361,244 | 121,616 | 138,625 | 自己資本比率 71.2% = 2,393,683÷3,361,244×100 / ROE 5.1% = 121,616÷2,393,683×100 |
| 大塚ホールディングス株式会社 FY2024(2024-12-31) | IFRS / 親会社所有者帰属持分 | 原典値に含まれないため再控除しない | 2,733,580 | 3,739,251 | 343,120 | 94,625 | 自己資本比率 73.1% = 2,733,580÷3,739,251×100 / ROE 12.6% = 343,120÷2,733,580×100 / D/E 0.03 = 94,625÷2,733,580 |
| 大塚ホールディングス株式会社 FY2025(2025-12-31) | IFRS / 親会社所有者帰属持分 | 原典値に含まれないため再控除しない | 3,033,444 | 4,197,562 | 363,150 | 127,006 | 自己資本比率 72.3% = 3,033,444÷4,197,562×100 / ROE 12.0% = 363,150÷3,033,444×100 |
| 小野薬品工業株式会社 FY2022(2022-03-31) | IFRS / 親会社所有者帰属持分 | 原典値に含まれないため再控除しない | 655,906 | 739,203 | 80,519 | — | 自己資本比率 88.7% = 655,906÷739,203×100 / ROE 12.3% = 80,519÷655,906×100 |
| 小野薬品工業株式会社 FY2023(2023-03-31) | IFRS / 親会社所有者帰属持分 | 原典値に含まれないため再控除しない | 741,869 | 882,437 | 112,723 | — | 自己資本比率 84.1% = 741,869÷882,437×100 / ROE 15.2% = 112,723÷741,869×100 |
| 小野薬品工業株式会社 FY2024(2024-03-31) | IFRS / 親会社所有者帰属持分 | 原典値に含まれないため再控除しない | 792,961 | 913,668 | 127,977 | — | 自己資本比率 86.8% = 792,961÷913,668×100 / ROE 16.1% = 127,977÷792,961×100 |
| 小野薬品工業株式会社 FY2025(2025-03-31) | IFRS / 親会社所有者帰属持分 | 原典値に含まれないため再控除しない | 782,451 | 1,064,046 | 50,047 | 135,000 | 自己資本比率 73.5% = 782,451÷1,064,046×100 |
| 武田薬品工業株式会社 FY2024(2024-03-31) | IFRS / 親会社所有者帰属持分 | 原典値に含まれないため再控除しない | 4,088,198 | 15,108,792 | 144,067 | 4,843,752 | D/E 1.18 = 4,843,752÷4,088,198 |
原典ID・URL・snapshot SHA・対象occurrence IDは候補のdata/review_evidence/とwork/ratio-basis-review.jsonに固定しています。
ここで示す自己資本は比率計算用の採用科目であり、「純資産合計」と機械的に同義とは扱いません。
関連レポート
- 業界基礎: 医薬品業界基礎ガイド
- FP&A・投資視点(補足編): 医薬品主要プレイヤー比較_FP&Aと投資視点
- FP&Aの勘所: 08_医薬品 FP&Aの勘所
- セグメント分析: 医薬品セグメント分析_1_業態区分と市場規模 / 医薬品セグメント分析_3_FP&A断面と投資視点
- 横断ナレッジ: KPIツリー / 運転資本・キャッシュコンバージョン / 感応度・シナリオ分析 / バリュエーション乖離の解釈 / DCF分析 / 類似企業比較分析(CCA)