30〜60秒で読む
概要
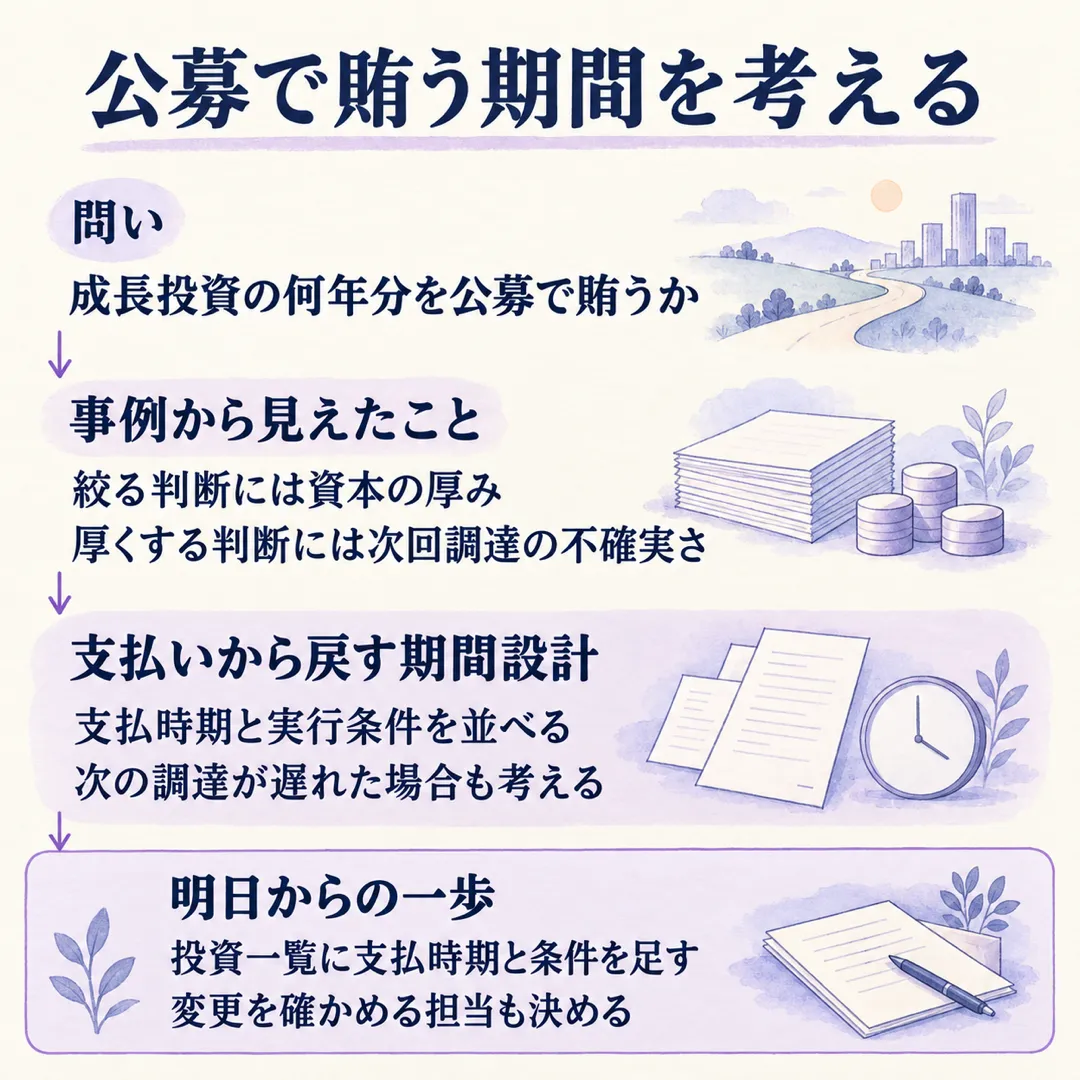
このテーマを選んだ理由: 成長投資の予算はできたのに、公募でどこまで賄うか迷う場面があります。投資の支払時期と次の調達機会をどうつなぐか、異なる判断から考えます。
この記事で学べること:
- 読み終えると、調達を厚くする判断と絞る判断の前提が分かる。
- 読み終えると、投資期間を決める前に何を確かめるか判断できる。
前提: 公募は会社が株式を新たに発行して資金を得る方法で、既存株主が持ち株を売る売出しとは異なります。手取金は会社が受け取るお金のことで、金融庁は募集・売出しで発行者が取得する手取金の使途も開示の対象だと説明しています。
ひとことで言うと: 先に年数を置かず、投資の支払いと次の調達が遅れる場合から対象期間を決めてみましょう。
詳細
たとえば、成長計画の期間に合わせて公募額を決めようとしているとしましょう。でも、採用や投資の支払いと、次に資金を得られる時期がずれたらどうでしょうか。
制度で求められること
まず、額の判断と開示のルールを分けておきます。金融庁のパブリックコメントへの回答は、手取金の使途について、第三者割当に限らず、募集・売出しで発行者が取得する手取金も開示府令に従って記載する必要があると説明しています。これは開示対象の説明です。
一方、日本証券業協会のM&Aを資金使途とする募集のQ&Aは、引受実務の説明です。主幹事が成長戦略、実施体制、資金繰りなどの合理性を確認するという内容で、官庁による法令の説明とは分けて読みます。
同Q&Aでは、支出予定時期が中期経営計画の期間を超える場合、合理性により着目して確認する考え方も示しています。長い期間を置くなら、その期間まで含める理由を説明する、という問いにつながります。
現場での進め方
では、会社側はどんな条件で調達の厚みを変えているのでしょうか。鹿島幸裕氏のnote『IPOにおけるプライシングとオファリング』では、note株式会社が厳しい市場環境で国内向けに切り替え、希薄化、つまり新株発行による既存株主の持ち分割合の低下を抑えるため規模を縮小したと説明しています。資本の厚みがあったから取れた戦略だという点が大切です。
違う判断もあります。Yuichiro.ito@Finatext(フィナテキスト)氏のnote『資金調達の考え方を説明した記事』は、株式会社Finatextホールディングスの未公開時の経験です。次の調達時期の不確実さと経営陣の負担から、許容する希薄化の範囲で厚く確保する考えを示し、資金の余裕が上場前の調達とIPOを並行して検討する選択肢につながったと振り返っています。
資金を得た後にも目を向けます。マーチャント・バンカーズ株式会社の『調達資金の資金使途並びに支出予定時期の変更に関するお知らせ』では、条件に合う投資案件を確保できず支出が遅れ、使途や時期の変更開示も遅れたと説明しています。これはIPOではなく、上場後の第三者割当の事例です。
条件と結果を並べると、判断が分かれる場所が見えてきます。
| 誰が・どの段階で | 何を判断・実行したか | 条件と結果 |
|---|---|---|
| note株式会社・IPO | 国内向けに切り替え規模を縮小 | 資本の厚みを前提に希薄化を抑制 |
| 株式会社Finatextホールディングス・未公開時 | 許容する希薄化内で厚く調達 | 資金の余裕で上場前の選択肢を確保 |
| マーチャント・バンカーズ株式会社・上場後 | 投資案件を探したが支出が延期 | 条件に合う案件がなく変更開示も遅延 |
この比較から拾いたいのは、次の違いです。
比べて見えたこと
- 調達を絞る判断には、資本の厚みという前提がありました。多めに確保する判断には、次の調達を待つ不確実さがありました。
- 資金を確保しても、予定どおり投資先が見つかるとは限りません。額の決定と、その後の支出・変更の管理をつなげる余地があります。
記事の本質はここ
上手いやり方・解釈のコツ
この違いを公募額の検討に使うため、編集部は「支払いから戻す期間設計」を提案します。何年分かを先に決めると、実行時期の違う投資まで同じ確かさで扱ってしまうかもしれません。投資の支払いから戻り、次の資金が入らない場合にも続けたい事業を確かめる順序です。
事例から導いた判断の目安は、次のとおりです。
- 投資案を出すときは、支払時期と実行の条件を並べる。日証協の確認項目を手がかりに、使う目的と時期の理由を説明します。
- 公募額を絞るときは、手元資金や事業から入るお金で、どの支払いまで支えられるかを見る。noteの資本の厚みを、自社でも確かめる問いにします。
- 厚く調達したいときは、次の調達が遅れた場合と許容する希薄化を一緒に見る。未公開時の経験を手がかりにしつつ、IPOでの説明は別に組み立てます。
鵜呑みにしない点
ただし、この整理を使う前に、材料の限界も押さえておきます。
- 未公開時とIPOでは条件が違います。Finatextの記事もIPO時以降は別の考え方だと明示しており、そのまま多額の公募を勧める根拠にはできません。
- 金融庁の資料は改正時の回答です。現行府令の記載要件全体と、最適な投資年数を示す資料ではありません。
- 各社の公募手取額、投資の支出期間、同じ時点の手元資金などをそろえた比較はできませんでした。設備型と採用型で何年分が適切かも、この記事では答えを出せません。
- 支出延期の例は上場後の第三者割当です。期間を長くすれば延期や変更開示の問題が解決する、という事例ではありません。
自社に置き換えると
それでも、次の会議に持ち込む問いは作れます。「次の調達が予定どおり進まなくても、どの投資の支払いまでは守りたいか」と聞いてみましょう。以下は編集部からの提案です。
- 明日から、成長投資の一覧に支払時期、実行条件、確認担当を足す。
- 手元資金、営業活動から入るお金、借入で賄う案を並べ、公募で補う支払いを確かめる。
- 投資が遅れたときに、誰が使途・時期の変更を検討するか決める。支出が確定するまで待つ運用になっていないかも確認する。
公募で賄う期間は、守りたい支払いと、資金を得られない場合への備えから説明してみましょう。
まとめ
- 先に年数を決めず、投資の支払時期と実行条件を並べます。
- 調達を絞る判断にも厚くする判断にも、財務や調達環境の前提があります。
- 未公開時の知恵は、IPOへそのまま当てはめず条件を確かめます。
- 額を決める会議で、支出延期と変更の確認担当まで決めておきます。
出典
- 「企業内容等の開示に関する内閣府令の一部を改正する内閣府令(案)」等に対するパブリックコメントの概要及びそれに対する金融庁の考え方(金融庁)
- M&Aを資金使途とする募集の引受けに係る引受規則等の改正に関するQ&A(日本証券業協会)
- IPOにおけるプライシングとオファリング|鹿島幸裕 (note CFO)(note(ノート)、2023年11月29日)
- 元投資銀行系CFOが資金調達時に意識した3つの信念|Yuichiro.ito@Finatext(フィナテキスト)(note(ノート)、2021年12月27日)
- 調達資金の資金使途並びに支出予定時期の変更に関するお知らせ - マーチャント・バンカーズ株式会社(マーチャント・バンカーズ株式会社、2026年6月19日)