30〜60秒で読む
概要
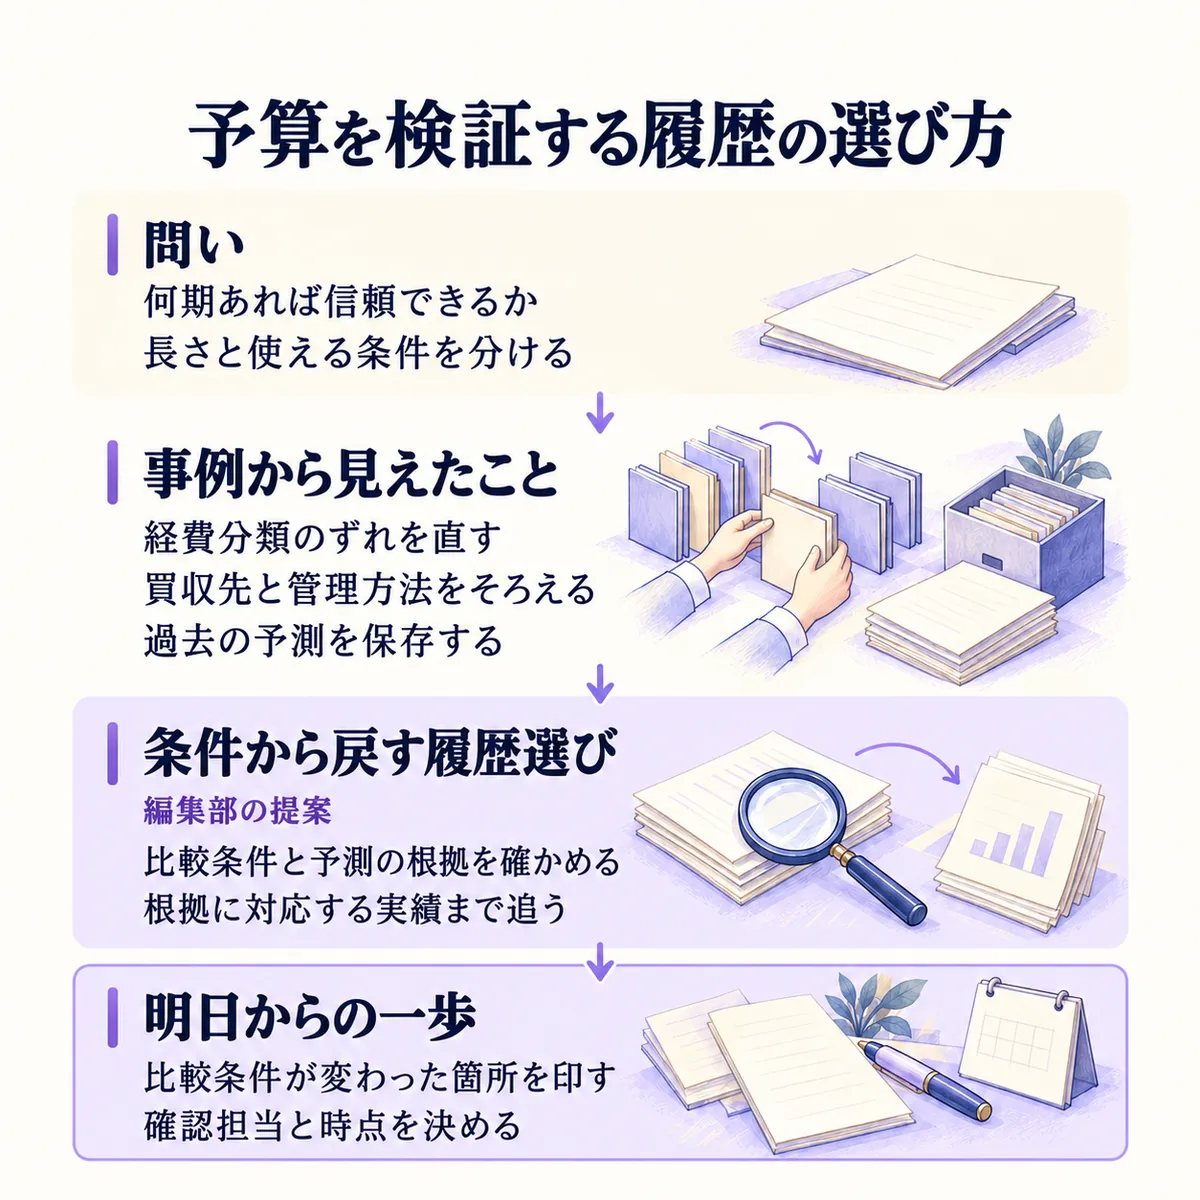
このテーマを選んだ理由: 予算管理の履歴はあるのに、今の計画を信頼してよいか迷うことはありませんか。上場準備や予算会議で、運用してきた長さをどう説明するか考えるために選びました。
この記事で学べること:
- 読み終えると、履歴の長さと比較できる条件の違いが分かる。
- 読み終えると、過去実績と見込の変更記録をどう使い分けるか判断できる。
前提: 予実管理は、予算と実績のずれを調べ、先の見通しを確かめる仕事です。証券会社担当者の解説では、単月・累計の差異と、通期で回復できるかを分けて確認しています。
ひとことで言うと: 何期あるかに加え、同じ条件で比べられ、見込の根拠を実績で確かめられるかを見ましょう。
詳細
たとえば、予算会議で「過去の履歴は十分あるので大丈夫です」と説明しようとしているとしましょう。でも、途中で組織や費用の分け方が変わっていたら、その履歴をそのまま使えるでしょうか。
ルールの上では
そこで、まず確認の進め方を見てみます。Diggleの『証券会社現役担当が語る!IPO準備における予実管理と内部統制の傾向と対策+α(前編)』で、大和証券株式会社の杉山利治氏は、申請直前期以降の整備・運用状況を審査で確認すると説明しています。
同氏は、月次で単月と累計の差異を分析し、通期で解消できるか検証する流れも紹介しています。ここで扱っているのは担当者による実務の説明です。履歴を積んだ事実に加え、ずれが戻るという説明を実績で確かめることに目を向けてみましょう。
現場ではこうしている
では、実際の会社は何を変えたのでしょうか。Diggleの『事業部と共同で行う予実管理体制を構築。全社的に予実意識が向上し、現場主体で全社での業績を踏まえた予算運用が可能に。』では、株式会社ハウテレビジョンの清水伸太郎氏が、前年実績を使っても経費の分類がずれた経験を説明しています。各部長が過去データを参照し、計画段階で勘定科目と結び付ける運用に変えました。
一方、Diggleの『M&A強化を機にシステムを導入し経営管理の属人化を解消』では、株式会社シャノンの永島毅一郎氏が、買収先と管理の細かさや方法が違い、過去の数字から連結計画を作る難しさを語っています。共通の形式と費用を振り分ける配賦ルールを整え、会社・部門ごとの月次報告につなげました。
さらに、Diggleの株式会社yutoriの導入事例では、経営企画の梅田氏が、全社の着地見込を定期的に更新しづらかった状態から、営業会議に合わせた週次更新へ変えたと説明しています。以前の予測を保存し、前週から見込がどう変わったかも追えるようになりました。
違いを、履歴を使う際のつまずきから並べてみます。
| 誰が | 条件・課題 | 何を変えたか | 本人が説明する変化 |
|---|---|---|---|
| ハウテレビジョン・清水氏 | 前年実績はあるが経費分類がずれる | 計画と勘定科目を結ぶ | 部長が支出時期まで考えて計画 |
| シャノン・永島氏ら | 買収先と管理方法が異なる | 共通形式と配賦ルールを整備 | 組織ごとに差異と見通しを報告 |
| yutori・梅田氏 | 見込の集約に手間がかかる | 週次更新と過去予測の保存 | 前週からの変化も追える |
比べて見えたこと
- 履歴があっても、分類や管理方法が違えば比較に手間がかかります。蓄積と、使える状態に整えることは別の仕事なんです。
- 分類をそろえる改善と、予測の変更を残す改善では目的が違います。前者は比較の土台、後者は見通しを振り返る材料になります。
記事の本質はここ
上手いやり方・解釈のコツ
この違いから、編集部は「条件から戻す履歴選び」を提案します。先に必要な期数を決めるのではなく、何を検証するかを決め、使える履歴へ戻るやり方です。分類のずれ、買収後の整備、予測の保存という経験を、検証期間の選び方につなげた見立てです。
進め方は、次のように考えられます。
- 比較する前に: 科目、部門、会社の範囲がそろっているかを見る。条件が変わった所は印を付け、同じ条件で比較できる部分と補足説明が要る部分を分けます。
- 見込を更新するときに: 更新前の予測と変更理由を残す。最新値だけでなく、以前の判断を振り返れる形にします。
- 回復を見込むときに: 何が起きれば回復と言えるかを決め、対応する実績まで追う。観察する期間は、その根拠を確かめられる時点から考えます。
鵜呑みにしない点
ただ、この整理だけで十分な期数を決めることはできません。使う前に、限界も押さえておきましょう。
- 紹介した本文から、一律の必要期数や誤差の許容値は分かりませんでした。審査で確認する時期と、個別の計画を信頼できる期間は同じ意味ではありません。
- 会社の経験は、いずれも製品提供会社の導入事例です。管理上の変化は読めますが、予測精度への効果や必要履歴年数を比較した検証ではありません。
- 買収前後の履歴をどこで区切ったか、季節性に応じて何期見るべきかは確認できませんでした。短い更新周期を、長い履歴が不要という意味には使えません。
自社に置き換えると
だから、会議には期数の結論だけでなく、「この履歴で何を確かめられるか」を持ち込んでみましょう。以下は、編集部からの提案です。
- 明日から、予実比較表に管理方法や会社の範囲が変わった箇所を印し、担当者と確かめる。
- 差異の説明に、回復を見込む根拠、確かめる実績、確認担当と時点を添える。
- 上場準備では、この材料を主幹事に見せ、追加で確かめたい期間と説明資料を相談する。
ケースで考える(編集部の創作)
この節は、上の事例の知恵を使うと仮にどうなるかを示すため、編集部が創作した架空のケースです。実在の会社・人物とは関係ありません。
では、このチェックをA社の予算会議で練習してみましょう。履歴は残っていますが、部門再編後は費用の分け方が変わっています。担当者は、過去の差異が小さいことを理由に、次の予算も信頼できると説明しようとしています。
そこで「条件から戻す履歴選び」を使います。まず再編前後で比べられる費用を分け、比較が難しい部分には分類変更の説明を添えます。さらに、売上の回復を見込む部分は以前の予測を保存し、その根拠が実績につながったかを次の会議で確かめます。
仮に分類をそろえても差異が残るなら、分類以外の原因を調べ、回復の説明を見直します。これなら、履歴があるという安心感より、結論を変える条件を話し合いやすくなると見込みます。
まとめ
- 予算の信頼性を確かめる一律の必要期数は、今回の本文からは決められません。
- 過去実績は、分類や会社の範囲をそろえて使います。
- 見込は更新前の値と理由を残し、回復の説明を実績で確かめます。
- 信頼性を説明する鍵は、履歴の長さと、その履歴で確かめられることを一緒に示すことです。
出典
- 証券会社現役担当が語る!IPO準備における予実管理と内部統制の傾向と対策+α(前編) | Diggle(ディグル)(Diggle(ディグル)、2022年11月17日)
- 事業部と共同で行う予実管理体制を構築。全社的に予実意識が向上し、現場主体で全社での業績を踏まえた予算運用が可能に。 | Diggle(ディグル)(Diggle(ディグル)、2022年9月6日)
- M&A強化を機にシステムを導入し経営管理の属人化を解消 | Diggle(ディグル)(Diggle(ディグル)、2024年9月5日)
- 35ブランド運営のyutori。在庫リスクの高いアパレルで、週次の見込管理体制を構築 | Diggle(ディグル)(Diggle(ディグル)、2026年10月8日)