30〜60秒で読む
概要
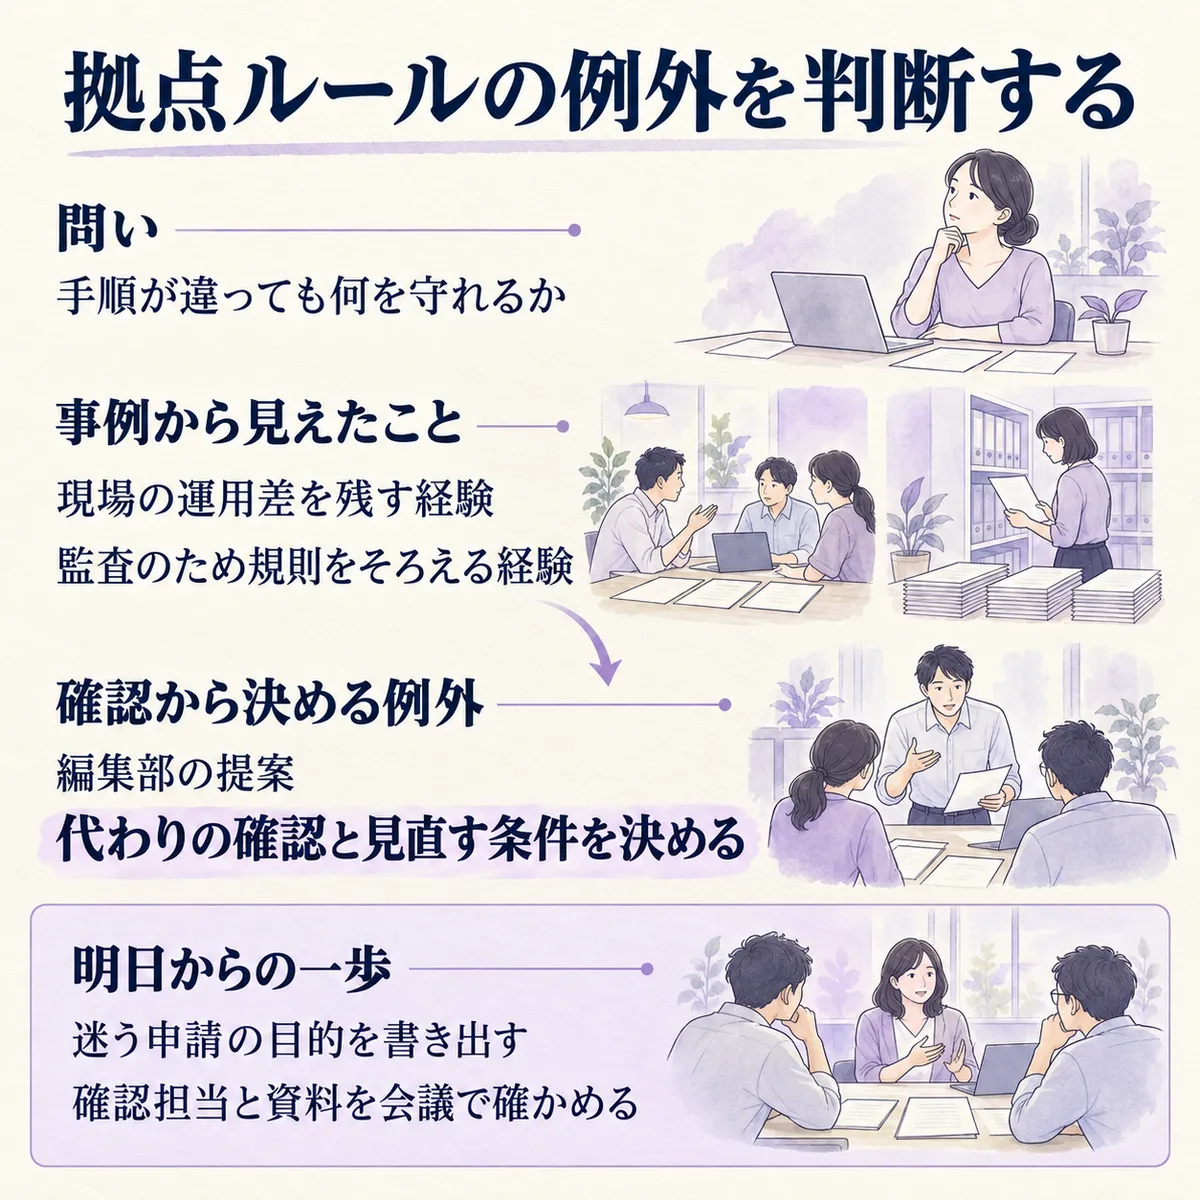
このテーマを選んだ理由: 拠点から「本社と同じ手順では回りません」と相談されたとき、何を条件に認めるか迷いますよね。現場の負担と、会社として確認できる仕組みを一緒に考えたいテーマです。
この記事で学べること:
- 読み終えると、手順をそろえる場合と拠点差を残す場合の違いが分かる。
- 読み終えると、例外の承認前に確かめることと、見直す条件を判断できる。
前提: 内部統制は、業務を適切に進めるための仕組みです。今回の資料には、承認手順を拠点別に残す経験と、監査のために規則の統一を目指す経験があります。
ひとことで言うと: 例外は、代わりの確認と見直す条件をセットで考えます。
詳細
たとえば、小さな拠点から承認手順を簡単にしたいと相談されたとしましょう。人手が足りない事情は分かっても、どこまで任せてよいかは別の話です。
ルールの上では
では、何を基準に考えればよいのでしょうか。金融庁の『内部統制報告制度に関する事例集』は、有効性を保ちながら企業の実態に合う運用を目指す資料です。監査人と協議し、拠点の重要度に応じて評価項目を調整した事例を紹介しています。
一方、KPMGの『海外拠点に対する内部監査実行支援・内部統制強化支援』は、少人数で出納と会計の担当を分けられない場合を扱っています。経理マネジャーや拠点経営層、本社による確認でリスクを減らせるかを検証する考え方です。こちらは特定企業の成果ではなく、一般的な実務の説明です。
現場ではこうしている
この考え方を、実際の経験と比べてみましょう。ハーモス経費の『株式会社シグマの導入事例』では、本社は出張後に精算し、工場は出張前に総務部長の承認を受けています。株式会社シグマは、その違いをシステムで切り分け、経理処理は標準化しました。
対して、ACFE JAPANの米澤真理氏へのインタビューでは、Astemo株式会社の統合前からの規則に加え、子会社や部門にも独自の規則がある状況を説明しています。監査が規則に基づいて進むため、米澤氏はできるだけ統一する方向で取り組んでいます。
さらに、TOMAS PALETTEの『社員インタビュー:内部監査のプロフェッショナル集団として 東京貿易グループを次のステージへ』では、東京貿易ホールディングス株式会社の内部監査部マネージャーが海外訪問の経験を紹介しています。終業時に皆が退社する現場に接し、価値観の違いも理解して実現可能な改善を提案する大切さを語っています。
違いが見えるよう、判断と結果を並べます。
| 誰が | 条件 | 判断・工夫 | 結果・現在地 |
|---|---|---|---|
| シグマ | 本社と工場で出張承認が異なる | 違いを残してシステム化 | 現場の運用を保ち、経理処理を標準化 |
| Astemo | 統合前からの規則と独自規則が重なる | 監査の基準となる規則を統一する方向 | 統一に向けて取り組み中 |
| 東京貿易ホールディングス | 海外で働き方の違いを経験 | 現地で実行できる改善を重視 | 提案の判断軸を説明。例外承認の事例ではない |
ここから、共通点と違いを拾ってみます。
比べて見えたこと
- シグマは承認手順の差を残し、経理処理をそろえています。何を共通にするかを分けて考えられます。
- Astemoの経験からは、現場の手順だけでなく、監査する側が規則を追えるかも判断材料になると言えそうです。
- 東京貿易の経験は、改善案を実行できるかを問うものです。例外を広く認めた成果としては扱えません。
記事の本質はここ
上手いやり方・解釈のコツ
この違いをつなぐため、編集部は「確認から決める例外」を提案します。シグマの拠点差、Astemoの監査の基準、KPMGの補完的な確認を手がかりに、次の順で判断する方法です。
- 申請を受けたら、変えたい手順と、その手順で防いでいる問題を書き分ける。
- 認める前に、誰が何を見れば同じ問題に気づけるかを決める。現地で難しければ、本社で確認できるかを考える。
- 運用を始めたら、確認が実際に行われているかを見る。担当の変更や事業の拡大で前提が変わったら、承認を見直す。
ポイントは、現場が回ることと、会社が確かめられることを一緒に設計することです。例外の申請書だけが増えるなら、その記録が何の判断に使われるかも見直したいですね。
鵜呑みにしない点
ただ、この方法をそのまま全拠点に当てはめる前に、資料の範囲も押さえておきましょう。
- 金融庁の事例集は主に小規模で簡素な組織の評価実務を扱います。評価項目の調整を、業務規程の例外を認める法的根拠にはできません。
- 各社の業務や統合段階は異なります。統一と例外のどちらが優れるか、同条件で比較した成果ではありません。
- 例外を却下・撤回した具体例や、代替確認と申請更新にかかる工数は、公開されている情報からは分かりませんでした。期限や取消条件は、ここでは編集部の提案です。
自社に置き換えると
この範囲を押さえたら、明日の会議では「この例外でも、誰が異常に気づけますか」と聞いてみましょう。持ち込む資料は、次の問いに答える短い判断表から始められます。
- 明日から、迷っている申請を取り上げ、変えたい手順と守りたい目的を書く。
- 代わりの確認について、担当者、見る資料、確認のタイミングを記す。
- 現場の処理だけでなく、本社や監査側が確認する負担も確かめる。
- 見直す時点と、担当変更・取引の変化など再判断するきっかけを決める。
ケースで考える(編集部の創作)
この節は、上の事例の知恵を使うと仮にどうなるかを示すため、編集部が創作した架空のケースです。実在の会社・人物とは関係ありません。
では、先ほどの判断表を使ってみましょう。A社の小さな営業所では、入金を扱う担当者と帳簿を付ける担当者を分けられません。本社は「確認から決める例外」を使い、分担を変える前に、隠したい処理があったとき誰が気づけるかを考えます。
そこで、本社が銀行の明細と帳簿を照らし合わせ、差があれば営業所へ確認する案を作ります。仮に資料が届かず照合できないなら、例外を認める判断は保留します。照合を続けられるなら役割分担を補えると見込みますが、処理量が増えて本社の確認が追いつかなくなれば、担当の配置から再検討します。
例外を認める条件は、違う手順でも確認を続けられることです。
まとめ
- 拠点差を残す手順と、全社でそろえる処理を分けて考える。
- 現場の負担と、監査側が規則を追う負担を一緒に見る。
- 例外は、代わりの確認担当と資料、見直す条件まで決める。
- 各社の経験だけでは、例外の期限や取消基準までは決まらない。
出典
- 株式会社シグマの導入事例|経費精算システム「ハーモス経費」(ハーモス経費、2026年1月26日)
- ACFE JAPAN岡田理事長「公認不正検査士」インタビュー#4:米澤真理Astemoグローバル監査統括室長「新たな会社の船出、内部監査体制の構築は“壮大な旅”」 - ACFE JAPAN | 一般社団法人 日本公認不正検査士協会(ACFE JAPAN、2025年12月2日)
- 社員インタビュー:内部監査のプロフェッショナル集団として 東京貿易グループを次のステージへ | TOMAS PALETTE - 東京貿易グループ(TOMAS PALETTE、2024年9月30日)
- 内部統制報告制度に関する事例集(金融庁)
- 海外拠点に対する内部監査実行支援・内部統制強化支援(KPMG)