30〜60秒で読む
概要
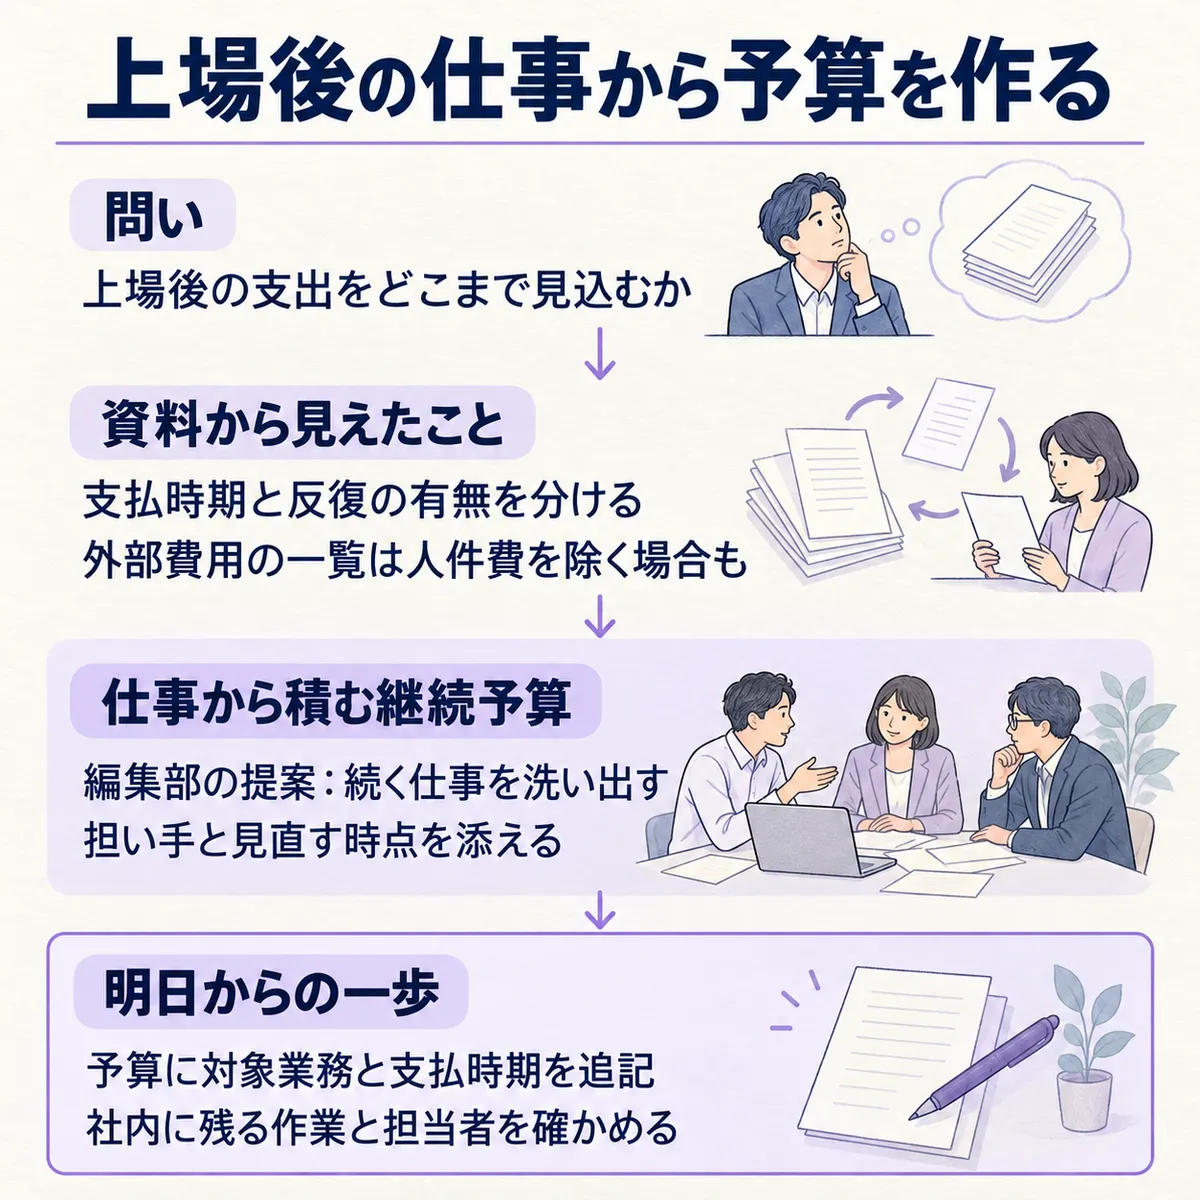
このテーマを選んだ理由: 上場までの予算はできても、その後に成長投資へ回せる資金を説明できるでしょうか。支払いが続く範囲を確かめるため、このテーマを選びました。
この記事で学べること:
- 読み終えると、上場後に払うお金と、毎年続く費用の違いが分かる。
- 読み終えると、外部への支払い一覧に何を補って予算を作るか判断できる。
前提: 名証ネクスト市場の上場審査基準には、内部管理体制が機能し、その維持に必要な人員が確保されていることが含まれます。一方、証券会社の上場コスト一覧には、人件費を含まないものもあります。
ひとことで言うと: 支払う時期、繰り返す仕事、社内の担い手をそろえて予算に入れましょう。
詳細
たとえば、上場後の予算に監査や開示の外注費を並べたとしましょう。それで管理部門の仕事を回せるか、投資に回すお金が残るかまで説明できていますか。まず、制度が見るものと、費用表が見せるものを確かめます。
制度で求められること
株式会社名古屋証券取引所の「上場審査基準(ネクスト市場)」では、内部管理体制の整備だけでなく、適切に運用され、機能していることを審査します。体制の維持に必要な人員の確保も審査項目です。これは名証の上場制度の要件です。
ここから予算を考えるなら、規程を作る外注費だけでなく、運用する担当者の仕事まで見るのがよさそうです。書類が完成する時点と、運用を続けられる状態になる時点を、予算でも分けてみましょう。
現場での進め方
では、実際の支出はどこに表れるのでしょうか。イシン株式会社の「半期報告書の訂正報告書」は、上場後の中間連結会計期間の財務活動によるキャッシュ・フローで、上場関連費用の支払いを説明しています。イシン株式会社の上場関連費用の支出は8,052千円です。これは現金の支出の説明で、毎年の維持費を示した数字ではありません。
一方、Jトラストグローバル証券株式会社の「上場コスト」は、TOKYO PRO Marketについて、新規上場までと上場後の毎年の維持コストを分けています。維持コストの欄には、J-Adviserの年間契約料や監査法人、株式事務代行機関などへの支払いが並びます。ただし、上場準備会社の人件費を除く一覧です。
同じ費用実績の比較ではありませんが、予算で見落としやすい範囲を並べると、違いが見えます。
| 誰の資料か | 扱っているもの・条件 | 確認できること | 予算への使い方 |
|---|---|---|---|
| イシン株式会社 | 上場後の中間連結会計期間の開示 | 上場関連費用の現金支出 | 支払時期を確認する |
| Jトラストグローバル証券株式会社 | TOKYO PRO Marketの一般説明、人件費を除く | 上場までと毎年の維持費の項目 | 続く支払いを洗い出す |
この違いから、次のように考えられそうです。
比べて見えたこと
- 上場後に支払ったというだけでは、毎年繰り返す費用とは判断できません。何の仕事への支払いかも確かめたいところです。
- 外部への支払いをそろえても、社内で運用する人の費用は別に確認する余地があります。費用一覧の対象範囲が大事なんです。
記事の本質はここ
上手いやり方・解釈のコツ
この違いを予算に生かすため、編集部では「仕事から積む継続予算」という整理を提案します。イシン株式会社の開示からは支払時期、証券会社の一覧からは反復する項目、名証の基準からは運用する人員を見る、という組み立てです。
上場後の総額を先に置くより、次の順で確認してみましょう。
- 予算を作るときは、各支払いの対象業務と終了条件を確認します。準備の仕事が終われば止まるものと、毎年続くものを分けます。
- 見積りを集めたら、社内で残る作業と担当者を確かめます。外注費に含まれない仕事を人件費の計画と対応させます。
- 計画を更新するときは、契約の更新や業務範囲が変わる時点を確認します。費用の前提が変わるところまで見積りを取り直す案です。
何年先まで織り込むかも、ここから考えたいところです。長く置くだけでは、金額の根拠は強くなりません。自社の事業計画の期間に合わせて毎年の仕事を並べ、条件が未定の支払いには再確認する時点を付けると、会議で前提を説明しやすくなりそうです。
鵜呑みにしない点
ただ、この整理から他社の標準予算が分かるわけではありません。使う前に、材料の限界を押さえておきましょう。
- 確認できた企業の支出事例はイシン株式会社です。複数社が何年先まで継続費用を予算化したか、その成否は分かりませんでした。
- 証券会社の一覧はTOKYO PRO Marketの説明です。名証ネクスト市場の体制要件と組み合わせて、同じ市場の費用基準とは扱えません。
- 継続費用の同条件の金額比較や、予算と実績の差、成長投資への影響額は分かりませんでした。上場関連費用の支出額を翌年の維持費として使う根拠もありません。
自社に置き換えると
そこで明日の予算会議では、「この費用は、どの仕事を続けるためのお金か」と聞いてみてください。会議には、総額の表に加えて、次の確認欄を持ち込むことを提案します。
- 明日から、既存の予算項目に「対象業務・支払先・支払時期・反復の有無」を追記する。
- 外注先へ任せる作業と、社内に残る作業を担当者と照合し、人件費の計画に含むか確認する。
- 未確定の契約条件と見直す時点を記録し、成長投資に回す資金を判断するときに一緒に示す。
継続予算の厚さは、先の年まで金額を置くだけでは決まりません。続ける仕事と、その担い手を説明できるかが出発点です。
まとめ
- 上場後に支払う費用と、毎年続く維持費は分けて確認します。
- 外部への支払い一覧には、人件費が含まれない場合があります。
- 続ける仕事、担当者、契約を見直す時点を予算に添えましょう。
出典
- 名証 | 上場審査基準(ネクスト市場)(株式会社名古屋証券取引所)
- 半期報告書の訂正報告書(第20期中・2024年4月1日~2024年9月30日)(イシン株式会社(公開IR資料配信基盤))
- 上場コスト | TOKYO PRO Market上場 | JTG証券(Jトラストグローバル証券株式会社)