30〜60秒で読む
概要
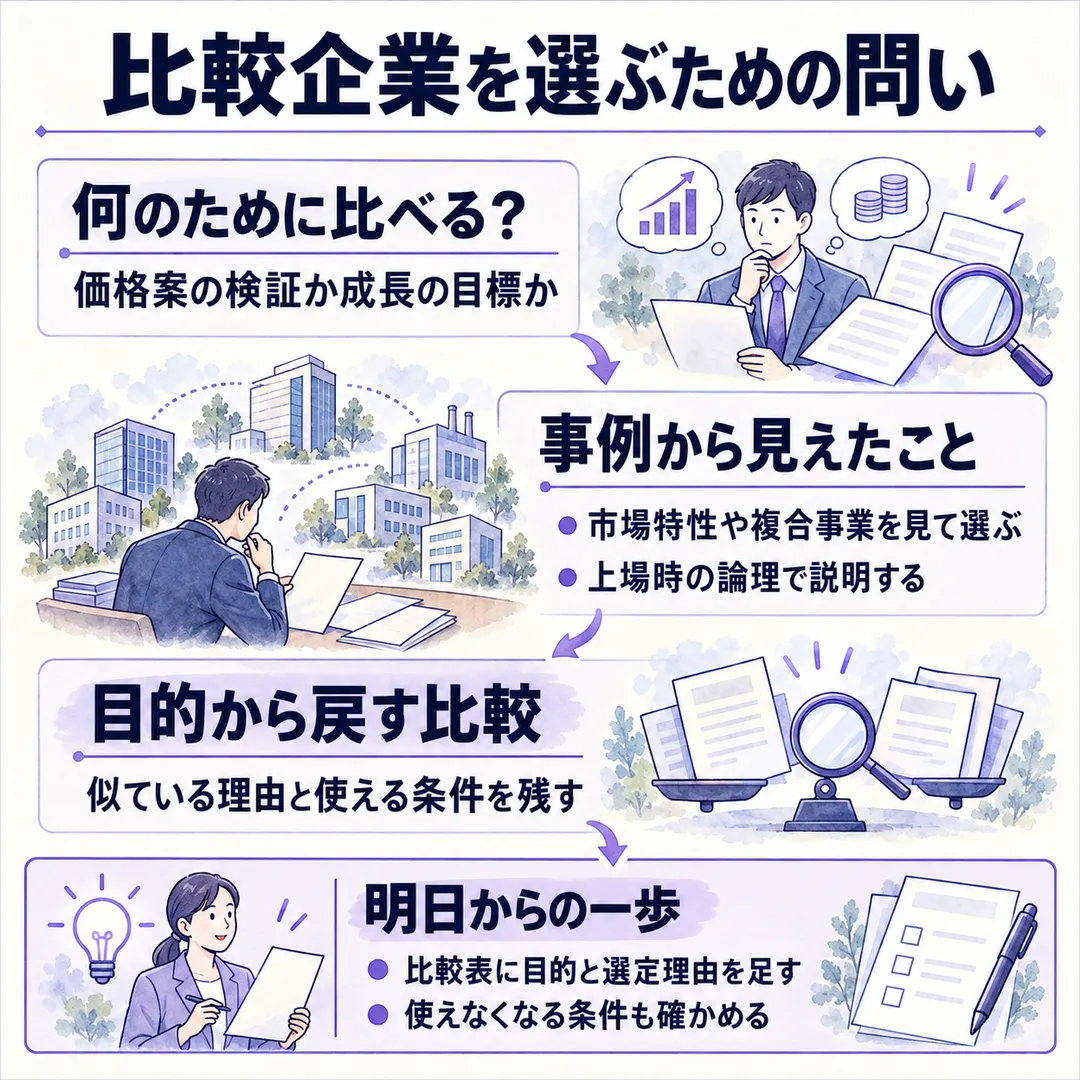
このテーマを選んだ理由: 主幹事から比較企業を示されたとき、同業だからという理由だけで納得してよいか、迷いますよね。価格の説明と成長の目標で、比べる相手の選び方を考えます。
この記事で学べること:
- 読み終えると、価格の妥当性を確かめる比較と、目標を考える比較の違いが分かる。
- 読み終えると、比較企業を採用する理由と、使いにくい条件を判断できる。
前提: 類似公開企業比準法は、似た上場企業の株価と財務指標の倍率を使い、自社の価値を見積もる方法です。専門家の解説では、商品だけでなく、事業モデルや規模、成長性、財務構成も比べます。
ひとことで言うと: 比較企業は、似ている理由と比較の目的をセットで選びましょう。
詳細
たとえば、上場準備の会議で、同業の会社を並べた評価表が出てきたとしましょう。高い評価の会社も入っていますが、自社と何が似ているのかは説明されていません。まず、何を確かめるための比較なのかに戻ってみましょう。
制度で求められること
この問いを考える土台になるのが、公正取引委員会の公開価格設定プロセスの実態把握です。同委員会は、IPOディスカウントなどの名目で、考え方を説明せず合理的な根拠もなく価格を低く設定すると、独占禁止法上問題となるおそれがあると示しています。発行会社が納得できるよう十分に協議することを、競争政策上望ましいとしています。
これは過去の実態把握に示された考え方です。比較企業の選定方法を直接決める説明ではなく、価格の根拠を話し合うための土台として使います。
選び方の実務は、インターナレッジ・パートナーズの類似公開企業比準法の解説が参考になります。業種分類だけで決めず、経営陣との対話も使って対象を選び、会計方針が違えば入手できる情報で調整すると説明しています。古い解説なので、現在のIPOの義務として扱うものではありません。
現場での進め方
では、実際にはどう選んでいるのでしょうか。LENZ&Co.の支援事例「ジンジブ」では、高卒就職支援という事業のため、類似企業選びが難しかったと説明しています。株式会社ジンジブの新田 圭氏は、第三者に価格算定の意見を求め、市場の特異性と競争優位性を理解した資料の提示を受けたと話しています。
違うパターンが、株式会社fonfunの「通期オンライン決算説明会Q&A書き起こし」です。同社は、プロダクト(SaaS)とSESの複合的な事業に合わせ、各事業を単独で営む会社と両方を営む会社を見ています。高い市場評価を得ている企業も参考に、目標を考えるという上場後の説明です。
価格の根拠に目を戻すと、ICCの「企業価値算定を語るCFOの座談会」では、株式会社アカツキの小川 智也氏が、上場時には類似企業や事業計画のどこを使うかを説明する話になると述べています。未上場時の評価額には直接引きずられなかった一方、上場時の論理で説明できるかが論点だったと振り返っています。
条件と進め方を並べると、同じ比較でも役割が違います。
| 当事者 | 条件 | 進め方 | 出典で分かる結果・到達点 |
|---|---|---|---|
| ジンジブ | 類似企業を選びにくい事業 | 第三者の意見を求める | 市場特性を説明する算定資料が提示された |
| fonfun | SaaSとSESの複合事業 | 単独事業・複合事業の企業を見る | 目標を考えるための選定方針を説明した |
| アカツキ | 未上場から上場へ評価の枠組みが変わる | 類似企業と計画の使い方を説明する | 未上場時の評価額には直接引きずられなかった |
ここから、共通点と違いを押さえておきましょう。
比べて見えたこと
- ジンジブとfonfunは、事業の特徴を比較対象の選び方につなげています。ただ、前者は価格案の検証、後者は目標を考えるための比較です。
- アカツキの経験では、過去に付いた評価額そのものより、上場時の枠組みで説明できるかが論点でした。
記事の本質はここ
上手いやり方・解釈のコツ
この違いから、編集部は「目的から戻す比較」を提案します。似ている会社の一覧を完成させる前に、その比較で何を決めるかを書き、選定理由へ戻る進め方です。ジンジブの第三者による検証、fonfunの目標設定、アカツキの説明の組み立てを、同じ用途として混ぜないための整理です。
会議では、次の順で確かめてみましょう。
- 価格案を検証するときは、何が似ているかを事業モデル・規模・成長性・財務構成で説明する。同じ業種というだけで採用を決めない。
- 倍率を使うときは、比較する利益や売上の期間と会計処理を確認する。専門家の解説も、算定期間と倍率の会計期間をそろえる点を挙げています。
- 成長の目標を考えるときは、目指す会社と価格の根拠に使う会社を分けて記録する。高い評価を得ているという理由だけで価格案に持ち込まない。
鵜呑みにしない点
ただ、目的を分ければ比較が成立するとは限りません。次の条件は残ります。
- 各事例で採用・除外した企業の実名と理由の全体は、公開されている情報からは分かりませんでした。完成した比較企業リストを再現できる材料ではありません。
- ジンジブの資料は支援会社による事例紹介です。資料の工夫だけで価格の結果が決まったとは言えません。fonfunの説明も、IPO価格算定の実行例ではありません。
- 専門家の解説には、類似性とデータ数が乏しければ比較法の採用を断念する考え方もあります。比較対象を必ず置けばよいわけではありません。現行制度で選定社数などを義務付ける官庁の説明や、同月上場を優先する具体例も、ここでは確認できていません。
自社に置き換えると
そこで、明日の会議には、価格の結論より選定理由を持ち込んでみましょう。以下は編集部からの提案です。
- 明日からの一歩として、現在の比較表に「比較の目的」「似ている理由」「使えなくなる条件」の欄を足す。
- 主幹事と自社で対象が違うなら、事業モデルと計画のどこを見て選んだかを聞く。除外した理由も同じ欄に残す。
- 比較が弱い場合は、追加で確かめる情報と担当者を決め、比較法をどこまで使えるかを再協議する。
比較の説得力は、会社名の近さより、その相手を使う理由を説明できるかで決まるのではないでしょうか。
まとめ
- 比較企業を選ぶ前に、価格の検証か目標の設定かを決めます。
- 業種名だけでなく、事業モデルや成長性、財務構成を確かめます。
- 過去の評価額と、上場時に説明できる算定根拠を分けて考えます。
- 採用理由と使えなくなる条件を、比較表に残してみましょう。
出典
- 新規株式公開(IPO)における公開価格設定プロセス等に関する実態把握について(概要)(公正取引委員会)
- LENZ&Co. | Projects - ジンジブ(LENZ&Co.、2025年8月21日)
- 2026年3月期通期オンライン決算説明会Q&A書き起こし公開のお知らせ | 株式会社fonfun(フォンファン)(株式会社fonfun(フォンファン)、2026年5月28日)
- 「バリュエーションはどう決める?」大型資金調達を実現したCFOたちが語る企業価値算定の勘所【K16-9C #8】 | 【ICC】INDUSTRY CO-CREATION(INDUSTRY CO-CREATION (ICC)、2016年12月14日)
- 株式のバリュエーションシリーズ|類似公開企業比準(比較)法(マーケット・アプローチ①)|ナレッジ情報|インターナレッジ・パートナーズ(公認会計士・税理士)(株式会社インターナレッジ・パートナーズ/IKP税理士法人)