30〜60秒で読む
概要
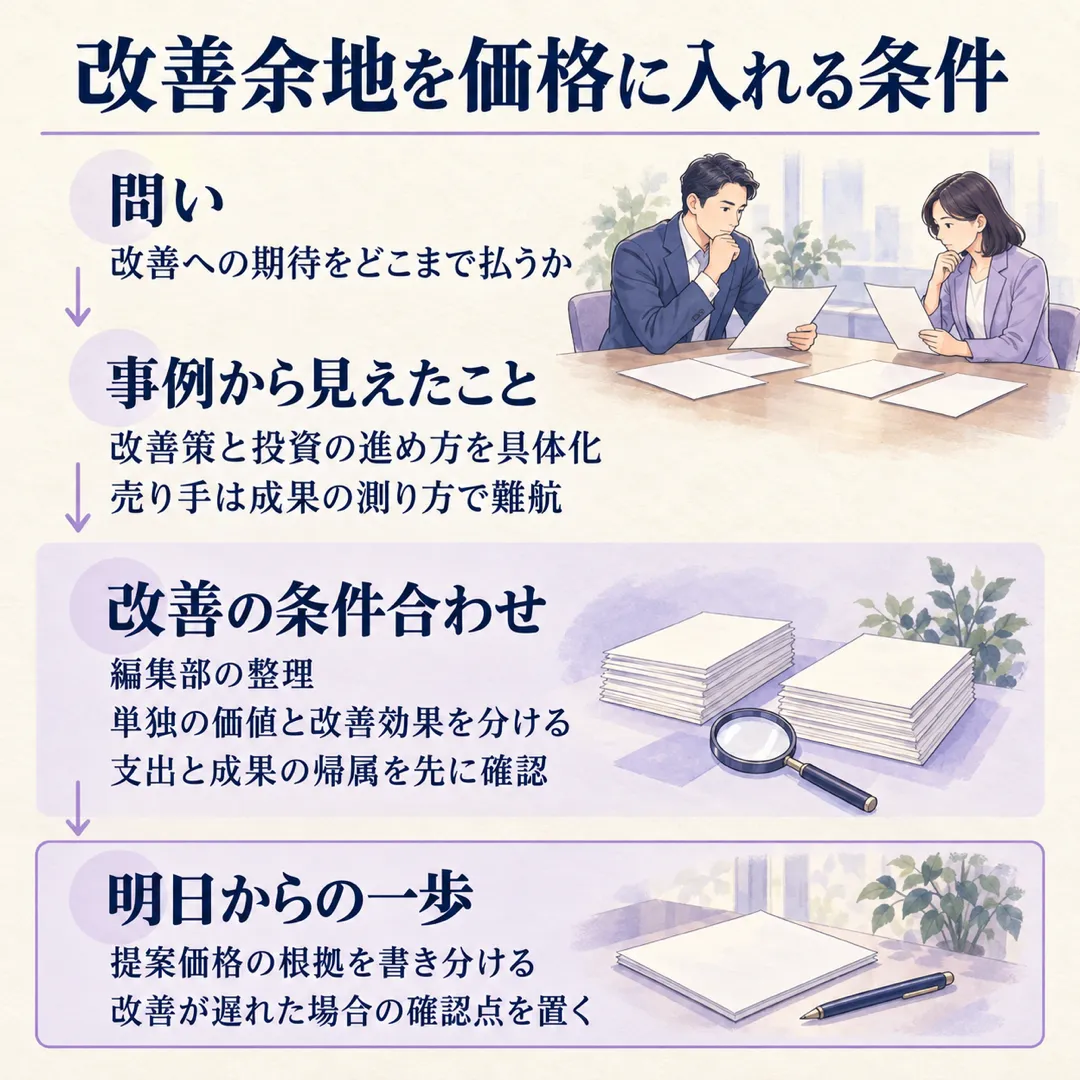
このテーマを選んだ理由: 買収後に利益を伸ばせそうな会社ほど、価格を上乗せしたくなりますよね。その期待を、交渉に入る前にどこまで支払額へ反映するかを考えます。
この記事で学べること:
- 読み終えると、会社単独の価値と買い手が生む改善効果の違いが分かる。
- 読み終えると、追加支出や成果の帰属を価格判断に結び付ける条件を判断できる。
前提: 買収価格には、対象会社が単独で続けた場合の価値と、買い手との組み合わせで生まれる効果が関わります。ここでは実務家の評価の説明と、製造業の買い手、成長企業の売り手の経験を比べます。
ひとことで言うと: 改善の期待を払う前に、支出と成果の分け方をそろえましょう。
詳細
たとえば、原価管理を変えれば利益が伸びそうな会社の買収を検討しているとしましょう。でも、その改善のために人を送り、設備も更新するなら、どこまで価格に上乗せできますか。
ルールの上では
まず、値段の意味をそろえましょう。ジェイ・キャピタル・パートナーズ株式会社の『「売り手の言い値」は何の値段か?』は、対象会社単独の価値、買い手固有の効果を加減した投資価値、実際の合意価格を分けています。ここでいう効果は、組み合わせによる売上増や費用削減などです。
同記事は、統合にかかる費用や不利な影響も差し引き、交渉前に上限価格と効果の分配方針を決めるよう勧めています。これは実務上の助言です。改善が実現したときの価値と、それを実現するために今払う額を、別々に説明する出発点になります。
現場ではこうしている
では、その考え方は実際の経験とどうつながるのでしょうか。TCG REVIEW『成長M&Aを左右する選定と交渉の実務』は、株式会社セイワホールディングスの野見山勇大氏の講話を伝えています。原価計算で不採算を探し、工程や取引先構成を見直し、中古設備も使って回収を早める一方、取得価格の規律を守る考え方です。
セレンディップ・ホールディングス株式会社の『通期決算説明会の掲載記事』では、高収益企業の買収価格が上がるリスクに対し、実績と信頼を通じて優先交渉権を確保する方針を説明しています。買収後は、まず現場の状況を見えるようにし、その後にデジタル化や自動化の投資へ進むとしています。
一方、社長のM&Aの『熊谷豪氏の売却体験の記事』には、シングラー株式会社の売却で、後の追加売却価格の決め方を先に合意していなかった経験が載っています。熊谷豪氏は、親会社の営業人員が販売に貢献したとき、その費用をどちらが負担するかで利益の算定が難しくなったと振り返っています。
条件と、記事が伝える判断・結果を並べてみます。
| 当事者 | 条件 | 取った行動・判断 | 記事で語られた結果・方針 |
|---|---|---|---|
| セイワホールディングス | 中小製造業の承継 | 原価・工程を見直し、中古設備も利用 | 現場の改善を進めつつ価格の規律を維持 |
| セレンディップ・ホールディングス | 高収益領域で価格上昇を警戒 | 入札競争を避け、優先交渉権を確保する方針 | 買収後は状況把握から投資へ進める |
| シングラーの熊谷氏 | 残りの株式を後に売却 | 将来の評価方法を先に合意していなかった | 費用の帰属が問題となり価格協議で難航 |
この違いから、次のことが見えてきます。
比べて見えたこと
- 製造業の買い手は、改善策と投資の進め方を持っています。ただ、改善余地が大きいことだけを価格上乗せの根拠にはしていません。
- 売り手の経験は、成長してから測ればよいとは限らないと教えてくれます。何を成果とし、どの費用を引くかが価格の争点になるんです。
記事の本質はここ
上手いやり方・解釈のコツ
そこで、編集部の整理を「改善の条件合わせ」と呼びます。セイワホールディングスの改善策、セレンディップの段階的な投資、熊谷氏の利益算定の難しさを、交渉前の確認手順に組み替える提案です。
改善を価格に入れるか迷ったら、次の順で考えてみましょう。
- 交渉前に、対象会社だけで続ける場合の価値と、自社が関わることで増える価値を分ける。改善を前提にしなければ支払えない部分を見つけます。
- 上限を決めるときは、改善策とセットで追加支出、実行する人、確認する時期を置く。実行条件が曖昧な効果は、そのまま支払額に移さず再検証します。
- 後の成果を価格に反映するなら、利益から引く費用と貢献の扱いを先に話し合う。実現してから測り方を決める進め方は避けたいところです。
鵜呑みにしない点
ただ、この手順で価格が自動的に決まるわけではありません。経験を使える範囲も押さえておきましょう。
- 製造業の承継と、採用支援の成長企業の売却では条件が違います。熊谷氏の経験は、改善後の成果をどう測るかという論点で参照しています。
- 個別案件で単独の価値と改善効果をいくらずつ価格に入れたか、設備更新費や引継ぎ費用の内訳は、公開されている情報からは分かりませんでした。共通の配分率は示せません。
- 公的指針との照合や、改善の不確実性から値下げ・見送りを決めた具体例も確認できていません。ここで示した手順は編集部の提案です。
自社に置き換えると
こうした限界があっても、明日の価格協議の議題には落とし込めます。「この改善が遅れたら、何を確認し直すか」を担当者と決裁者で話してみてください。
- 明日からの一歩は、提案価格の説明資料で、単独の価値と改善への期待を書き分けることです。
- 改善ごとに、必要な支出、担当者、確かめる時期を添えます。価格を決める前に検証する項目を選びましょう。
- 売り手との協議には、成果の測り方と費用負担の案を持ち込みます。食い違ったら、期待額を動かす前に計算の前提をそろえます。
ケースで考える(編集部の創作)
この節は、上の事例の知恵を使うと仮にどうなるかを示すため、編集部が創作した架空のケースです。実在の会社・人物とは関係ありません。
では、先ほどの問いをA社の会議で練習してみましょう。A社は、工程を変えれば利益が伸びそうな製造業の承継を検討しています。担当者は改善後の利益を使って価格を提案しましたが、設備更新と現場責任者の確保はまだ見積もっていません。
そこで「改善の条件合わせ」を使い、対象会社だけで続ける場合の評価と、工程変更による期待を分けます。設備の見積もりと実行担当を確認するまでは、改善分をそのまま支払う案の承認を保留します。仮に設備支出が想定を超えるなら、価格上限や改善の順序を見直す判断につながると見込みます。
売り手が後の成果に応じた追加支払いを希望するなら、現場を支援する人件費の扱いも協議します。費用の分け方が合わない場合は、追加支払いの案を再検討します。利益が増えるという期待だけでは、合意できたことにしないんです。
改善余地を価格にするには、改善を測る条件までそろえることが大切です。
まとめ
- 会社単独の価値と、買い手が実現する改善効果を分けて考えます。
- 改善への期待には、追加支出と実行条件を添えて判断します。
- 後の成果を価格に反映するなら、費用と貢献の扱いを先に話し合います。
- 共通の配分率を探すより、自社が何を確認して上限を決めるかを明らかにしましょう。
出典
- 「売り手の言い値」は何の値段か? スタンドアローン価値から読み解くM&Aの買収価格(ジェイ・キャピタル・パートナーズ株式会社、2026年10月6日)
- 成長M&Aを左右する選定と交渉の実務|メディアサイト「TCG REVIEW」(TCG REVIEW、2026年10月27日)
- 2026年3月期 通期決算説明会 AIによる要約版の掲載|セレンディップ・ホールディングス(株)|製造業の事業承継M&AやDX、自動化・ロボット導入支援(セレンディップ・ホールディングス株式会社、2026年5月29日)
- リゾートワークス 熊谷豪氏|売上20倍でも価格は上がらなかった|社長のM&A(社長のM&A、2026年9月25日)