30〜60秒で読む
概要
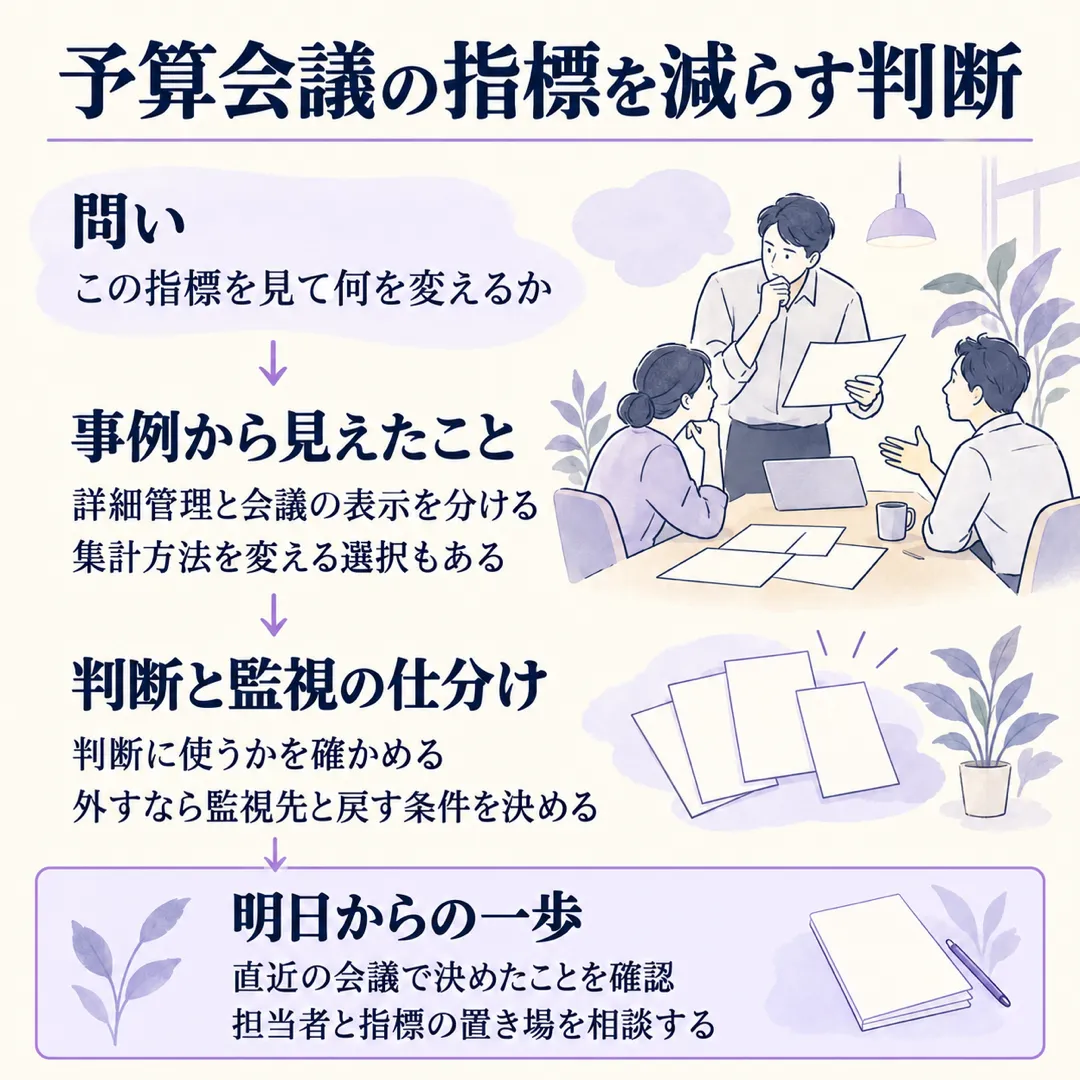
このテーマを選んだ理由: 予算会議の資料は増えたのに、打ち手が決まらない。そんなとき、指標を減らしてよい条件を考えたいからです。
この記事で学べること:
- 読み終えると、会議から外す指標と監視を続ける指標の違いが分かる。
- 読み終えると、指標の絞り込みと集計方法の改善をどう選ぶか判断できる。
前提: KPIは、目標に向けた進み具合を見る指標です。今回の実務家は、売上・利益とのつながりや、見た後に変える行動から管理方法を考えています。
ひとことで言うと: 決めることに結び付かない指標は、監視の置き場を決めて会議から外す候補にします。
ただし、原因を探るために詳細を追う会社もあります。減らす対象が会議の表示なのか、現場の目標なのか、集計そのものなのかを分けてみましょう。
詳細
たとえば、予算会議で数字を順番に説明しているうちに、対策を話す時間がなくなるとしましょう。資料を薄くしたい一方で、不振の兆しを見落とすのは困りますよね。
ルールの上では
そこでまず、指標を追う目的に戻ります。株式会社Scale Cloudの『PL管理とKPI管理の一元化』で、株式会社メルカリの荒山大輔氏は、KPIの動きと売上・利益の関係を説明する役割を語っています。PLは損益計算書のことです。
ここでの一般的な進め方は、結果の数字を、その結果につながる指標へ分けて見ることです。ただ、分析の細かさと、経営に説明する細かさが同じとは限りません。まずこの違いを、現場の経験で確かめます。
現場ではこうしている
同レポートで、株式会社ディー・エヌ・エーの大谷駿明氏は、再成長を中央で舵取りするため、細かな数字まで管理する体制を説明しています。一方、荒山氏は、現場の細かな指標をそのまま経営に説明すると理解しづらく、ある程度まとめる役割を語ります。
集計が重い場合には、別の対応もあります。株式会社ログラスの『ギークス株式会社の導入事例』では、予算と見込を更新するギークス株式会社が、財務計画・分析を担うFP&Aチームを新設。報告用の加工をなくし、主要KPIとPLを並べて見るようにしています。
対して、行動目標を絞ったのは、現場で学ぶ店長論のnote『「とりあえずKPIを増やす」をやめたら、数字が動き始めた』です。筆者は、目標が多くスタッフが迷った経験から、客単価を上げたい時期にフェア商品・デザートの出品数へ集中し、推奨販売の方法も変えたと書いています。
さらに、JOINCLASSのZenn記事『KPIダッシュボードを作ったのに誰も見なかった話 — 経営者が本当に必要な数字の絞り方』では、小規模事業の表示を絞った経験を紹介しています。筆者は行動を変える数字を選び、外した指標は社内通知や日次の要約へ移したと説明します。
同じ「追う」でも、変えた場所が違います。誰が何を変えたのかを並べると、こう見えてきます。
| 誰が | 条件 | 何をしたか | 説明された結果・運用 |
|---|---|---|---|
| ディー・エヌ・エーの大谷氏 | 中央で再成長を舵取り | 指標を細かく分解 | 詳細まで経営が理解する体制 |
| メルカリの荒山氏 | 全社と事業側が連携 | 経営向けには指標をまとめる | 立場ごとに補完する運用 |
| ギークスのFP&Aチーム | 集計・受け渡しが煩雑 | 体制変更とシステム導入 | 報告用加工をなくした |
| 現場で学ぶ店長論の筆者 | 目標が多く行動に迷う | 行動目標を絞り販売方法も変更 | 出品数と客単価が上がったと報告 |
| JOINCLASSの筆者 | 表示しても行動が変わらない | 表示を絞り通知へ移す | 外した指標も監視を続ける |
この比較から、減らすかどうかの前に確認したい違いがあります。
比べて見えたこと
- 会議向けにまとめることと、詳細な管理をやめることは別です。
- 行動に迷うなら目標の集中が候補です。集計が重いなら、加工や役割分担にも手を入れられます。
- 表示から外しても、通知などで監視を続けるやり方があります。
記事の本質はここ
上手いやり方・解釈のコツ
では、予算会議でいつ減らすのでしょうか。編集部は、この判断を「判断と監視の仕分け」と呼びます。集計がつらいと感じた時点で廃止を決めず、数字を見て何を変えるかと、異常をどう拾うかを先に確かめる提案です。
表示を変えた経験と、詳細管理・集計改善の経験を合わせると、次の順で考えられます。
- 予算会議の資料を見直すとき、その指標を見て誰がどんな判断を変えたかを確認します。
- 判断に使わない場合も、予算差異の原因説明や異常の発見に使うかを担当者に聞きます。使うなら、会議以外の置き場を決めます。
- 外すなら、確認担当者と会議に戻す条件を一緒に残します。原因が分からない指標は、削減より先に分析を進めます。
鵜呑みにしない点
ただ、この仕分けをどこでも同じように使えるわけではありません。事例の条件と、分からないことは押さえておきましょう。
- 店舗の行動目標や小規模事業の表示を絞った経験は、全社の予算管理を減らした実績とは別です。
- 店舗では販売方法も変えています。ギークスの改善も体制変更とシステム導入を伴い、指標削減だけの効果ではありません。
- 同じ条件での工数・会議時間の比較や、絞った後に見落としが起きた具体例は、公開されている情報からは分かりませんでした。
- 上場準備の段階による違いや、審査・開示のために残す指標の条件は今回の事例では確かめられていません。会議から外す判断とは別に確認します。
自社に置き換えると
こうした限界を置いたうえで、明日の問いは「この数字を見て、誰が何を変えるのか」です。会議には、指標名だけでなく、判断・監視先・戻す条件を並べた案を持ち込んでみましょう。
- 明日からの一歩として、説明に時間がかかる指標を選び、直近の会議で何を決めたかを担当者と確かめる。
- 会議で残すもの、現場で追うもの、異常時に知らせるものの置き場を決める。
- 判断が変わったら何をもって会議へ戻すか、通知先と確認担当者を記録する。
ケースで考える(編集部の創作)
この節は、上の事例の知恵を使うと仮にどうなるかを示すため、編集部が創作した架空のケースです。実在の会社・人物とは関係ありません。
このチェックを、A社の予算会議で試すとしましょう。営業の活動指標が増え、説明だけで会議が終わっています。担当者は「判断と監視の仕分け」を使い、受注見込の判断に使う指標と、現場が進捗を見る指標を分けます。
現場の指標は収集を続け、活動の停滞が見込に響きそうなら会議へ戻す案にします。ただ、受注見込が外れた理由を説明できなければ、指標を減らす案はいったん止めます。仮に監視先と連絡の条件に合意できれば、会議では対策を話す時間を取りやすくなると見込みます。
まとめ
最後に、見直しの判断を持ち帰りましょう。
- 会議から外すことと、記録・監視をやめることは分ける。
- 目的が原因の分析なら、詳細を追う選択もある。
- 集計の負担には、加工や体制を変える対応もある。
- 外す指標は、監視先と会議へ戻す条件を決める。
指標を減らす時機は、判断に使わないことと、監視を続ける場所を確かめられたときです。
出典
- PL管理とKPI管理の一元化 - Scale Cloud(Scale Cloud -、2023年7月6日)
- ギークス株式会社 | 導入事例 | Loglass(株式会社ログラス、2025年5月19日)
- 「とりあえずKPIを増やす」をやめたら、数字が動き始めた|現場で学ぶ店長論(note(ノート)、2026年9月3日)
- KPIダッシュボードを作ったのに誰も見なかった話 — 経営者が本当に必要な数字の絞り方(Zenn)