30〜60秒で読む
概要
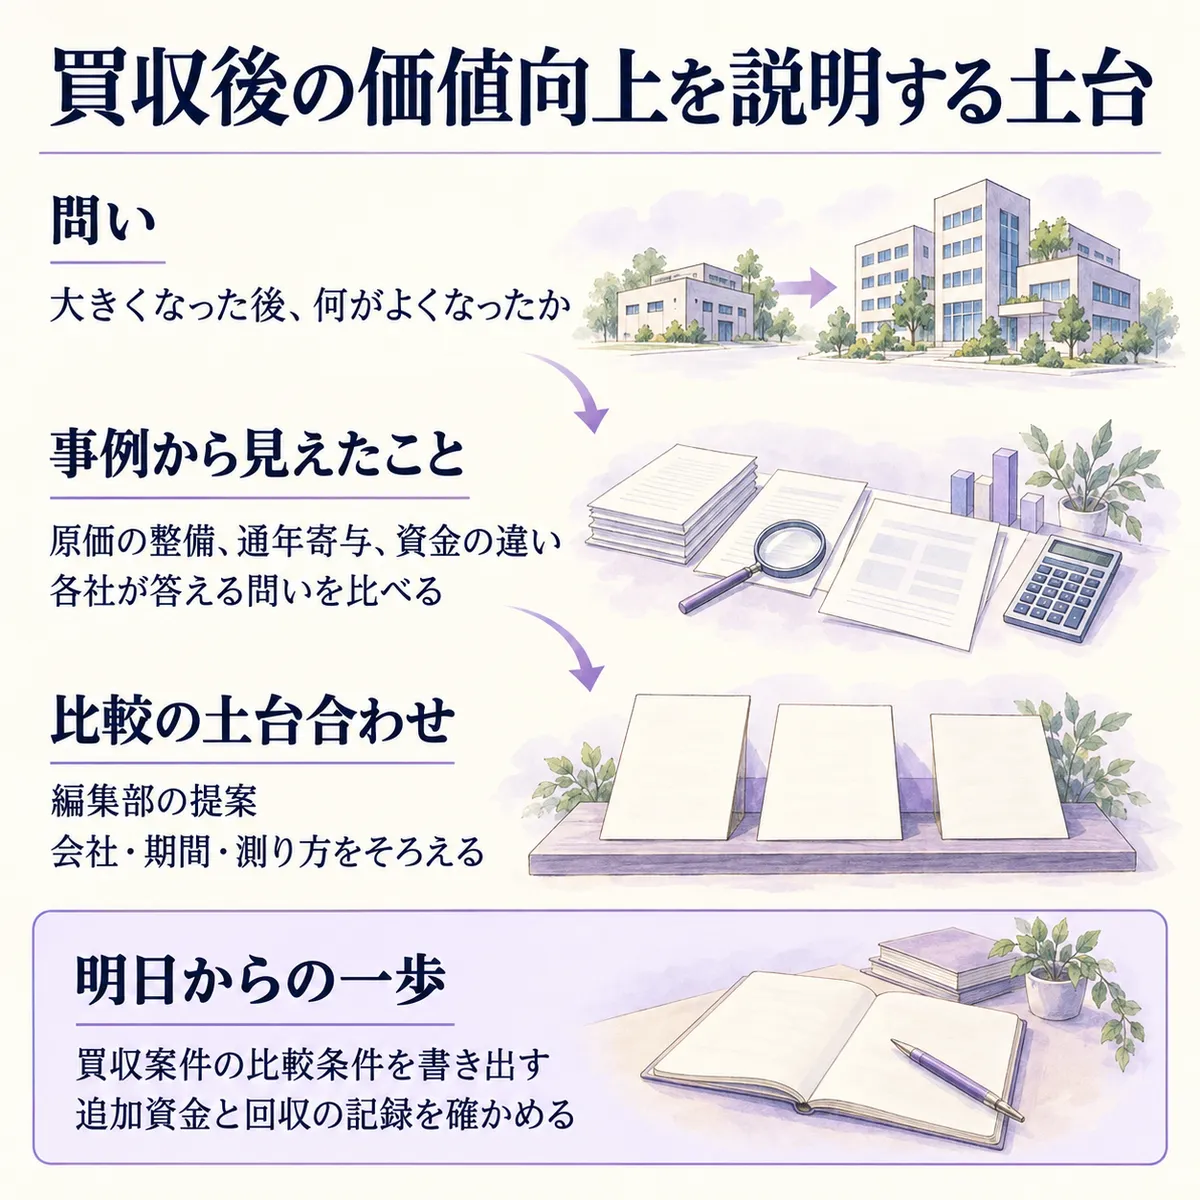
このテーマを選んだ理由: 買収でグループが大きくなったとき、その成長をどう説明するかは悩みどころです。IPOに向けて、規模が増えた話と、買収後によくなった話を分けて考えます。
この記事で学べること:
- 読み終えると、連結に加わった効果と取得後の改善の違いが分かる。
- 読み終えると、比較に使う会社・期間・投資の範囲を判断できる。
前提: 連続的に買収する企業では、買った会社の業績が決算に入る期間も成長の説明に関わります。GENDAは通年で業績が寄与する予想を示し、セイワホールディングスは原価をつかむ仕組みを整えています。
ひとことで言うと: 買収後の価値向上は、比較する範囲と投資後に残る資金をそろえて説明してみましょう。
詳細
たとえば、買収で売上が伸びた説明資料を作ったとしましょう。「買った後、何がよくなったのか」と聞かれたら、どの資料を出せるでしょうか。
制度で求められること
まず、説明の土台を確認します。株式会社名古屋証券取引所の『名証 | 上場審査基準(ネクスト市場)』では、名証ネクスト市場の上場審査基準として、事業計画の合理性や、企業内容・リスク情報の開示の適切性を挙げています。グループの業種や業態に合った記載、実態に即した会計処理と会計組織も審査の対象です。
これは名証の上場制度の要件です。以下の会社がその基準で審査されたという意味ではなく、成長の説明と、それを支える会計の仕組みを考えるための基準として読みます。
現場での進め方
では、会社は何を説明しているのでしょうか。株式会社セイワホールディングス(以下、セイワホールディングス)の『製造業で鍛え上げる確かなビジネス力 ~町工場のイメージを大きく変えようとしている若手社員の本音~_前編|セイワホールディングス』では、経理担当のYさんが、経験に頼っていた原価計算を仕組みにしたと話しています。原材料費の高騰に伴う遡及請求で、原価に基づく説明につながった経験です。
次は、説明する期間を変える工夫です。株式会社GENDA(以下、GENDA)の『来期業績見込みの上方修正について。 - 株式会社GENDA』は、買収した企業の業績が通年で寄与する来期予想を実力値として示しています。買収を追加しない前提を置き、既存の連結子会社の姿を説明しています。
ただ、予想する利益とは別に、お金の使い道もあります。GENDAの『なぜキャピタルアロケーションの方針転換をしたのか。 - 株式会社GENDA』では、既存事業への投資が営業キャッシュフローを上回り、実質的な借入返済が進まなかったと説明しています。そこで、既存事業への投資を絞り、投資後の資金収支を黒字にする方針へ変えました。
さらに、製造業の別の開示を見てみましょう。株式会社技術承継機構(以下、技術承継機構)の『決算説明資料』は、新規譲受の影響を含めない業績予想を示しています。また、重視する調整後 EBITDAは、営業利益に減価償却費・のれん償却費・取得関連費用を足し戻す指標だと説明しています。
ここまでの経験と説明を、同じ問いで並べてみます。
| 会社 | 条件・課題 | 何をしたか | 結果・示したもの |
|---|---|---|---|
| セイワホールディングス | 経験に頼る原価計算 | 原価を算定する仕組みを整備 | 遡及請求の説明につながった |
| GENDA | 買収時期で業績が入る期間が違う | 通年寄与の来期予想を提示 | 追加買収をしない前提の姿 |
| GENDA | 既存事業への投資が営業資金を上回る | 投資の選択と集中へ方針転換 | 資金調達負担を減らす方針 |
| 技術承継機構 | 譲受を続けながら予想を説明 | 新規譲受を含めない範囲を明示 | 予想と調整指標の定義 |
違いから、見えるものが変わります。
比べて見えたこと
- 原価をつかむ仕組み、通年寄与の予想、投資後の資金収支は、それぞれ別の問いに答えています。
- GENDAは取得済み企業の通年寄与を説明し、技術承継機構は予想に含めない新規譲受の範囲を示しています。「追加買収なし」という言葉だけで比較せず、対象会社を確かめたいところです。
記事の本質はここ
上手いやり方・解釈のコツ
この違いを自社の説明に使うために、編集部は「比較の土台合わせ」を提案します。指標を増やす前に、何と何を比べているのかを固めるやり方です。セイワホールディングスの原価整備から、GENDAの期間と資金の説明、技術承継機構の対象範囲の明示へとつなげた見立てです。
説明資料を作るときは、次の順で確かめてみましょう。
- いつ:買収を業績予想に入れる時点で、対象会社と業績が入る期間を明記します。連結に加わった効果と、通年で入る効果を分けて説明します。
- 何を見る:取得後の改善を語る前に、原価の集め方や集計範囲が変わっていないかを確認します。変わった部分は、改善と別の説明にします。
- どう判断する:利益を示す指標と、設備投資や運転資金を出した後に残る資金を並べます。回収を語るなら、取得対価と追加資金も対応させる、という提案です。
大事なのは、統一した指標を置けば比較できる、と急がないことです。原価の測り方が変わったなら、その変更自体が管理の前進でもあります。でも、測定の前進と事業の改善は、別々に説明したほうが伝わりそうです。
鵜呑みにしない点
ただし、この型だけで改善の成果を証明できるわけではありません。今回の出典から言える範囲をそろえておきます。
- 通年寄与の予想は、取得後の改善実績そのものではありません。セイワホールディングスの原価整備も、利益率がどれだけ上がったかを示す資料ではありません。
- 技術承継機構の調整後 EBITDAと、GENDAが説明する投資後の資金収支は測る対象が違います。会社独自の指標を、そのまま回収額として比べるのは避けたいところです。
- 取得対価・設備投資・追加運転資金と、同じ対象会社の累積回収実績を対応させた情報は、公開されている今回の情報からは分かりませんでした。比較に必要な期間や、取得前データの補正方法も未確認です。
自社に置き換えると
だから、明日の会議には完成した成長物語より、比較できる範囲を確かめる表を持ち込んではどうでしょうか。経理と事業側で、「何を取得後の改善と説明できるか」を相談するための提案です。
- 明日からの一歩:説明予定の買収案件を選び、対象会社、集計期間、実績か予想かを書き出します。
- 原価や集計方法が変わった箇所に印を付け、変更前後を比べられるか、確認担当を決めます。
- 取得対価、追加投資、運転資金と回収の資料を並べ、足りない記録と次に確認する時期を決めます。
買収後の価値向上は、大きくなった数字に、比べられる根拠を添えて伝えるものです。
まとめ
- 連結への追加、通年寄与、取得後の改善を分けて説明します。
- 原価や集計方法の変更も、比較の条件に入れます。
- 利益指標と投資後に残る資金を並べ、回収を語る範囲を確かめます。
- 未確認の成果を埋めず、対象会社と期間をそろえるところから始めます。
出典
- 名証 | 上場審査基準(ネクスト市場)(株式会社名古屋証券取引所)
- 製造業で鍛え上げる確かなビジネス力 ~町工場のイメージを大きく変えようとしている若手社員の本音~_前編|セイワホールディングス(セイワホールディングス、2023年5月2日)
- 来期業績見込みの上方修正について。 - 株式会社GENDA(株式会社GENDA、2025年8月29日)
- なぜキャピタルアロケーションの方針転換をしたのか。 - 株式会社GENDA(株式会社GENDA、2025年9月30日)
- (訂正)2025年12月期 決算説明資料(株式会社技術承継機構)