30〜60秒で読む
概要
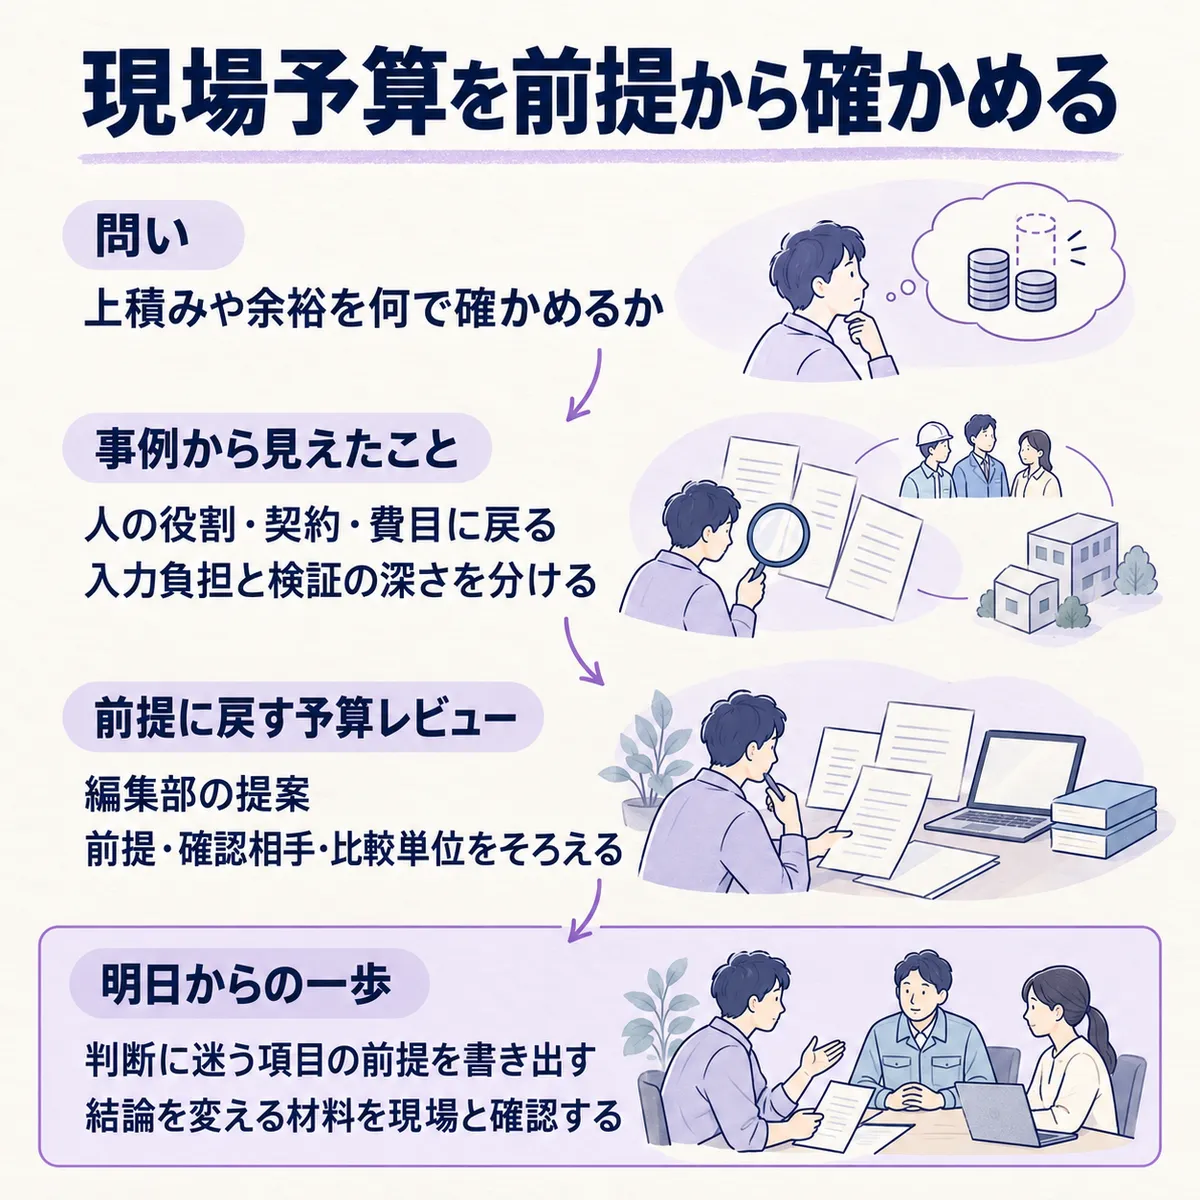
このテーマを選んだ理由: 現場から届いた予算案に、期待や余裕がどこまで含まれるのか。承認会議で総額の押し問答をする前に、確かめる材料を考えたいからです。
この記事で学べること:
- 読み終えると、人員計画の根拠を誰と確かめるかが分かる。
- 読み終えると、細かく検証する単位と、現場に任せる部分を判断できる。
前提: 今回の事例では、経営が考える計画と現場からの積み上げをすり合わせています。ただ、その根拠は人の役割、契約変更、投資の費目とさまざまです。ここでは法的義務ではなく、実務家が説明する予算の作り方を扱います。
ひとことで言うと: 上積み・下積みを疑う前に、数字を確かめられる単位と対話の相手をそろえましょう。
詳細
たとえば、各部門の予算案を集めたら、経営の考える利益水準に届かなかったとしましょう。費用を一律に削る前に、どの前提が動かせるのかを現場と話したい場面です。
ルールの上では
では、何を土台に話せばいいのでしょうか。Diggle公式の座談会では、経営側の計画と各部門の要員計画をすり合わせる進め方が紹介されています。要員計画とは、必要な仕事を誰に担ってもらうかを人数や役割に落とす計画です。
ただ、利益から逆算した枠を重視するか、現場が考える役割を出発点にするかは、事業の条件で変わります。提出額が大きいというだけでは、過大な要求か、成長に必要な投資かは決まりません。
現場ではこうしている
その違いを、まず人員計画から見てみましょう。Diggle公式のnote『「人員・人件費管理から考える、経営と現場の本質的な接続」インタビュー記事を公開』で、株式会社チームスピリットの審 恭輔氏は、黒字化に向けて費用枠を逆算し、本部長と配分を調整すると説明しています。一方、同じ座談会で株式会社Linc’wellの小谷 寛氏は、人事と部長が役割を設計し、増員が直接売上につながらない事業では部長の判断をまず信頼すると話しています。
人員以外では、検証できる単位そのものを整える工夫があります。東京不動産管理株式会社の櫻井 翼氏は、Diggleの『予算と実績の粒度がそろい、現場から積み上げた予算の妥当性が見えるように』で、ビル別に予算と実績の勘定科目をそろえたと説明しています。作業内容や契約変更の月を織り込めるようになり、予算の妥当性を確かめやすくなったという経験です。
ただ、細かく見るために入力まで変えるとは限りません。株式会社ログラスの『株式会社村田製作所 | 導入事例 | Loglass』で、株式会社村田製作所のIT部門の田伏氏・吉田氏は、既存のExcel入力を維持して集計の仕組みを変えたと説明しています。集計負荷を減らして検討に時間を回し、費用水準や外部委託の妥当性を話し合うようになったといいます。
各社の違いを、何を根拠に話すかで並べてみます。
| 誰が・どんな条件で | 何をしたか | 説明された変化・判断 |
|---|---|---|
| チームスピリット・黒字化を計画 | 利益から費用枠を逆算し本部長と調整 | 成長に必要なら追加の採用要請も認める |
| Linc’well・増員が直接売上につながらない | 人事と部長が役割を設計 | 部長の判断を土台に全社で調整する |
| 東京不動産管理・予実の科目が不一致 | ビル別に同じ科目で予算を作る | 契約変更や作業内容から妥当性を検証できる |
| 村田製作所・IT投資の集計が重い | 入力を維持し集計・分類を整備 | 費用の妥当性を議論する時間を確保する |
この比較から、検証を細かくする意味も見えてきます。
比べて見えたこと
- 共通するのは、総額だけで決めず、役割や契約、費目に戻って話せるようにすることです。
- 違うのは出発点です。利益を守る枠から考える会社も、現場の役割設計から考える会社もあります。
- 入力の変更と検証の深さは別に考えられます。現場の作業を保ったまま、集計後の議論を厚くする方法もあります。
記事の本質はここ
上手いやり方・解釈のコツ
ここから編集部が提案するのは「前提に戻す予算レビュー」です。人員計画の対話、ビル別の予実対応、IT投資の費目検討を束ね、総額を動かす前に根拠を確かめる進め方です。
現場案を信じるか疑うかの二択にせず、次の順で確認してみます。
- 提出時は、金額を左右する前提と説明する相手をそろえる。人員なら部長と人事、契約なら変更時期を把握する担当者に聞きます。
- 承認時は、利益の枠との隔たりを、役割・契約・費目まで戻して話す。説明が足りない部分を差戻しの対象にし、必要な投資まで一律に削らないようにします。
- 採用した前提は、後で実績と比べられる単位で残す。差異が出たら、当初の見積りとその後の状況変化を分けて聞くことを提案します。
鵜呑みにしない点
ただ、この型で楽観や保守性を機械的に見抜けるわけではありません。使う前に、次の条件を押さえておきましょう。
- 増員と売上の関係が見えにくい事業に、単純な売上連動の査定を当てはめない。利益枠を重視する事例にも、成長投資を追加する余地があります。
- 各記事はサービス提供会社による座談会や導入事例です。検証の細かさと予算精度の関係を、同じ条件で比較した成果データではありません。
- 誰がどの金額を差し戻したか、見積りの偏りと環境変化が誤差にどれだけ影響したかは、今回の情報からは分かりませんでした。共通の査定基準まで導くことはできません。
自社に置き換えると
だから、まずは「この金額が変わるとしたら、どの前提が変わるからか」を議題にしてみましょう。承認側も現場側も、結論を変える材料を持ち寄る形です。
- 明日からの一歩として、判断に迷う予算項目を選び、金額・前提・確認相手を同じ欄に書きます。
- 人員案なら、担う役割と採用時期を部長・人事で確かめ、減らす場合に残る仕事も議題にします。
- 予算と実績で比較する単位が合っているかを確認し、追加の入力作業を頼む前に、既存の情報で比べられないかを検討します。
ケースで考える(編集部の創作)
この節は、上の事例の知恵を使うと仮にどうなるかを示すため、編集部が創作した架空のケースです。実在の会社・人物とは関係ありません。
では、このチェックをA社の採用予算に当てはめてみましょう。部門は増員を希望していますが、経営は費用を抑えたいと考えています。総額を削る案をいったん置き、「前提に戻す予算レビュー」で、担う仕事と必要になる時期を部長と人事に確認します。
仮に仕事の開始時期が後ろにずれるなら、採用時期を動かす案を比較できます。一方、既存の仕事が回らず成長施策にも支障が出るなら、増員を残す判断に変えます。金額の押し問答を減らせると見込みますが、仕事量や採用の見通しが変われば結論も見直します。
予算の納得感は、総額の一致だけでなく、前提を確かめ直せるかで変わります。
まとめ
- 総額の大小だけで、現場案の楽観や余裕を決めつけない。
- 役割・契約・費目に戻り、説明する相手と検証の単位をそろえる。
- 利益の枠を確認しつつ、成長に必要な投資を残す余地も考える。
- 入力負担を増やす前に、既存の情報で議論を深められないかを確かめる。
出典
- 「人員・人件費管理から考える、経営と現場の本質的な接続」インタビュー記事を公開|Diggle公式(note(ノート)、2026年1月19日)
- 予算と実績の粒度がそろい、現場から積み上げた予算の妥当性が見えるように | Diggle(ディグル)(Diggle(ディグル)、2025年4月23日)
- 株式会社村田製作所 | 導入事例 | Loglass(株式会社ログラス、2026年2月13日)