30〜60秒で読む
概要
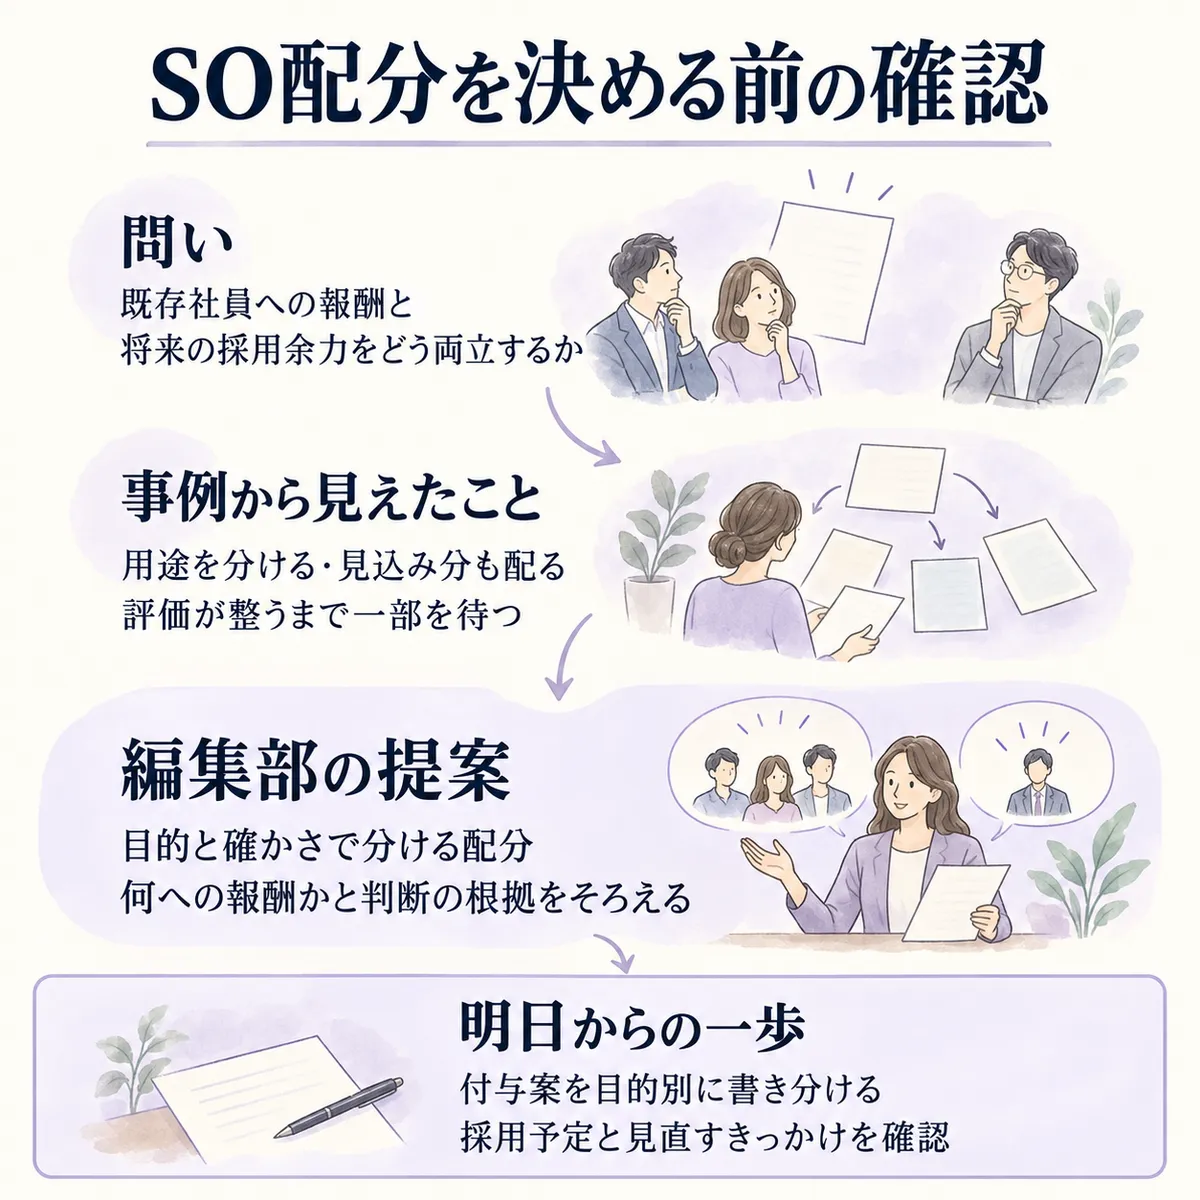
このテーマを選んだ理由: 既存社員に報いたい一方で、これから迎える人材にも枠を残したい。採用計画と報酬設計を一緒に議論するために選びました。
この記事で学べること:
- 読み終えると、貢献への報酬と採用のための留保を分ける意味が分かる。
- 読み終えると、先に配る条件と、判断を待つ条件を判断できる。
前提: SO(ストックオプション)は、決められた価格で株式を買える権利です。今回の事例には、将来用に枠を残す会社も、見込み貢献を含めて先に配る会社もあります。
ひとことで言うと: 配分率の前に、何への報酬かと、今判断できる範囲をそろえましょう。
詳細
たとえば、社員へのSO付与案を会議に出すとしましょう。これまでの貢献に応えたいのに、将来の幹部採用に残す枠も気になります。そこで、割合を決める前に、判断の材料を分けてみます。
制度で求められること
まず、税務と会社の配分判断を分けましょう。国税庁のストック・オプション税制の説明では、税制の適用を受ける場合、権利行使時の利益への課税を株式の売却時まで繰り延べる仕組みを説明しています。
一方、同庁のストックオプションに対する課税(Q&A)は、適正な時価で有償取得した場合の扱いを別に示しています。購入時には経済的利益が発生せず、行使時の値上がり益は所得として認識せず、売却時に株式譲渡益課税の対象になるという説明です。配りたい目的と、選ぶSOの税務上の条件は、別々に確かめる話なんです。
現場での進め方
では、会社は何を基準に配分しているのでしょうか。NstockのチューリングのSO説明会レポートによると、チューリング株式会社(以下、チューリング)は勤続月数に応じた配分と、卓越した貢献やCXO採用向けの配分を設けています。チューリングのSOプールは15%で、そのうち今回10%を全従業員を対象に付与したと説明しています。将来用にも枠を残す設計です。
これに対し、株式会社enechain(以下、enechain)のグローバルスタンダードのストックオプション導入は、有償SOの行使価格や払込価額をまだ低く抑えられる段階で、できる限り多く発行した判断を紹介しています。過去と将来見込みの評価ポイントを使い、内定承諾者にも同じ考え方で付与し、昇進や期待を超える評価には追加発行する方針です。
もうひとつの判断を示すのが、株式会社ソラジマ(以下、ソラジマ)の萩原鼓十郎氏によるストックオプション導入プロセスの記事です。感謝を伝える全社員向けを先行しつつ、幹部の経営視座を高めるための付与は見送りました。部門計画や役員評価、報酬全体の目線が固まっていないことが理由でした。
この違いを、決めた内容とその条件で並べてみます。
| 会社 | 何をしたか | 判断の条件 | 確認できた結果・設計 |
|---|---|---|---|
| チューリング | 勤続・追加貢献・採用の用途を分けた | 投資家とSOプールを合意 | 今回の付与と将来用の留保を併存 |
| enechain | 将来見込み分も先に付与した | 行使価格・払込価額を低く抑えられる段階 | 内定承諾者にも適用し、評価の上振れには追加する方針 |
| ソラジマ | 全社員向けを先行し、幹部向けは見送った | 計画・評価・報酬設計が発展途上 | 目的ごとに導入の時期を分けた |
比べて見えたこと
- 全社員に配ることと、将来の採用に備えることは両立できます。チューリングは用途を分け、enechainは内定者や追加発行まで同じ配分の考え方でつないでいます。
- 判断を待つ理由も違います。将来の人材が未定なのか、評価の仕組みが未整備なのかで、次に確かめる材料が変わります。
記事の本質はここ
上手いやり方・解釈のコツ
この違いから、編集部は「目的と確かさで分ける配分」を提案します。既存社員か将来採用かだけでなく、貢献や役割を今どこまで判断できるかも見る、という整理です。チューリングの用途分け、enechainの見込み評価、ソラジマの見送り判断を組み合わせました。
会議では、次の順に材料をそろえると話しやすそうです。
- 配分案を作るときは、過去への報酬、今後への期待、採用時の提示条件を分けます。同じ枠に入れても、何を評価するかは書き分けます。
- 将来分を先に配るときは、役割と評価の根拠を見ます。見込みから外れた場合に、何をきっかけに配分を見直すかも決めておきます。
- 枠を残すときは、採用する役割と時期を書き出します。追加枠の交渉への期待は、確保済みの枠と分けて示すことを提案します。
鵜呑みにしない点
ただ、この整理から適切な配分率まで決まるわけではありません。判断の限界も一緒に持ち込みましょう。
- 採用人数やIPOまでの期間から留保率を積み上げた過程、各社の潜在株式比率の比較は、公開されている情報からは分かりませんでした。SOプールの割合を発行済みの潜在株式比率としては扱えません。
- 採用・定着への効果や配分差への不満、その差を修正した実績も未確認です。ソラジマの記事も効果の実証前だと明記しています。
- 各社の税務上の適合性、発行手続や上場審査の条件すべてを確かめたものではありません。enechainの当時の税制認識を、そのまま現在の制度説明には使わないようにしましょう。
自社に置き換えると
限界が分かったら、明日の会議では「誰にどれだけ」より先に、「何を根拠に今決めるか」を聞いてみましょう。持ち込む表には、対象の役割、配分の目的、評価の根拠、留保する理由、見直すきっかけを並べることを提案します。
最初の確認は、次の項目に絞れます。
- 明日からの一歩として、付与案を過去への報酬・将来への期待・採用用に書き分ける。
- 人事と採用予定の役割・時期を確認し、根拠が薄い期待を確定事項にしない。
- CFOと税務・法務の担当者で、配分の説明と契約・税務の条件が合うか確認する。
配分の納得感は、割合だけでなく、その判断を説明できるかで変わるのではないでしょうか。
まとめ
- 税務上の条件と、会社が決める配分の目的を分ける。
- 先に配るか残すかは、将来の役割や評価を今どこまで判断できるかで考える。
- 留保や見送りには、理由と見直すきっかけを添える。
- 他社の配分率を正解にせず、自社の採用・評価の材料を会議に持ち込む。
出典
- チューリング初のストックオプション説明会レポート──CFOが強く主張した「従業員ファーストな設計」の全容 | 導入/活用事例 - Nstock株式報酬(Nstock、2026年3月30日)
- 【実例公開】ストックオプション導入プロセスを大公開。制度ではなく「ストーリー」で決めたリアルな意思決定。|萩原鼓十郎|ソラジマCo-CEO(note(ノート)、2026年1月30日)
- グローバルスタンダードのストックオプション導入 : 信託型ストックオプションからの切替に込めた想い|enechain(note(ノート)、2023年10月11日)
- No.1540 ストック・オプション税制の適用を受けて取得した株式を譲渡した場合|国税庁(国税庁)
- ストックオプションに対する課税(Q&A)(国税庁)