30〜60秒で読む
概要
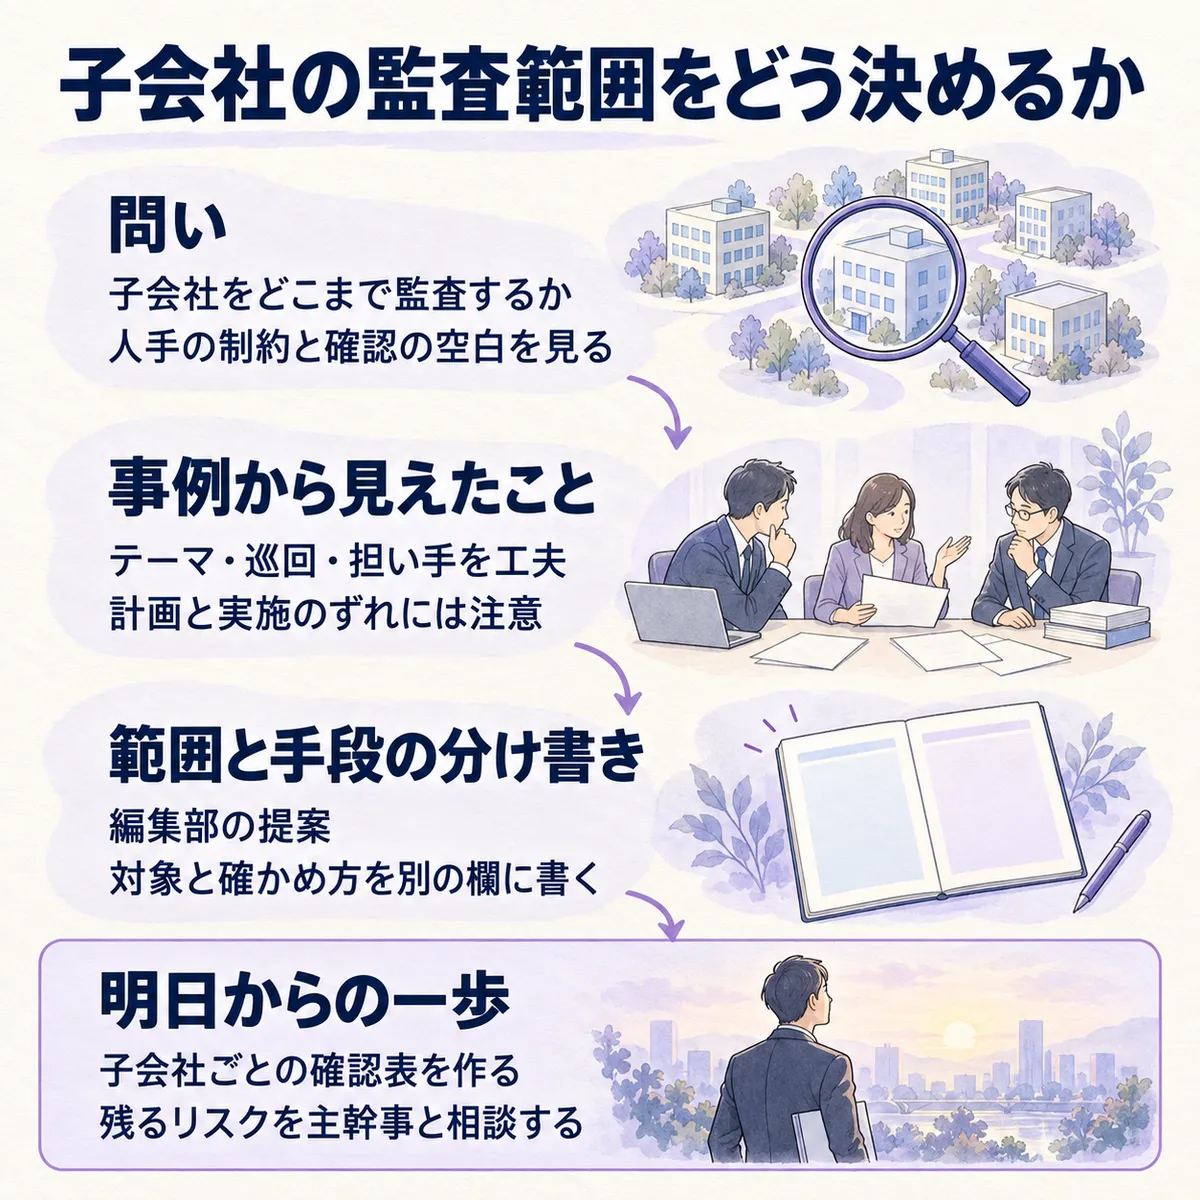
このテーマを選んだ理由: 子会社まで監査したいのに、担当者も時間も足りない。そんな計画会議で、対象を減らす前に何を確かめるかを考えるためです。
この記事で学べること:
- 読み終えると、監査の対象範囲と、実施方法の違いが分かる。
- 読み終えると、子会社の監査計画を説明するために残す情報を判断できる。
前提: 名証の上場審査基準は、内部管理体制が整い、実際に機能していることを要件にしています。一方、実務資料には、グループ全体を捉えつつ、テーマや担い手を工夫する進め方が出てきます。
ひとことで言うと: 子会社を範囲に含めたうえで、誰が何を確かめるかを組み立てましょう。
詳細
たとえば、監査計画を作る会議で「小さな子会社まで同じ監査をする余裕はない」と言われたとしましょう。対象を減らす話を始める前に、「同じ監査」とは何を指すのか、ほどいてみます。
制度で求められること
その出発点になるのが、名証の上場審査基準(プレミア市場・メイン市場)です。内部管理体制の整備に加え、運用され、機能していることを審査する内容です。これは名証の上場制度の要件として読みます。
計画書を作ったかどうかだけでなく、その計画で管理体制の働きをどう確かめたかまで考える。この読み方が、監査範囲を話し合う土台になりそうです。では、実務では限られた人手とどう折り合いを付けているのでしょうか。
現場での進め方
まず、日本内部監査協会の研究会報告『IPO準備企業の内部監査とは~内部監査への期待とその魅力~』です。匿名のIPO準備企業の経験をまとめ、監査テーマで組織をカバーする方法や、拠点を順番に回る工夫を紹介しています。主幹事証券会社と丁寧に話し合いながら計画を作る点も書かれています。
違う体制として、株式会社三菱UFJフィナンシャル・グループの『内部監査』を見てみます。各社に内部監査部署を置き、持株会社は直接出資する主たる子会社から報告を受け、必要に応じて指導・評価しています。危険性の高い領域を中心に、人員を配置する進め方です。
ただ、絞り方には注意もあります。横手宏典氏の『上場準備における子会社整備』は、書類に記した広い対象範囲に対し、実際は前年の改善確認に絞っていたことなどで審査が止まった例を紹介しています。「あるようです」という間接的な紹介ですが、計画と実施のずれを考える材料になります。
この違いを、対象の扱いと実施方法で並べてみます。
| 誰の経験・説明か | 条件 | 何をしたか | 結果・運用の姿 |
|---|---|---|---|
| 研究会報告の匿名企業 | IPO準備中、人手や拠点数に制約 | テーマ監査や巡回、他の監査機能との連携を工夫 | 全体をどうカバーするかを主幹事に説明 |
| 三菱UFJフィナンシャル・グループ | グループ各社に内部監査部署を設置 | 子会社からの報告を持株会社が指導・評価 | 各部署が連携する体制を運用 |
| 横手氏が紹介する匿名事例 | 書類では関係会社を含む広い範囲を記載 | 実施は前年の改善確認に限定 | その相違などを理由に審査が停止したとの紹介 |
表からは、対象を広く捉えることと、同じ方法で直接監査することの違いが見えてきます。
比べて見えたこと
- 研究会報告と金融グループの説明には、全体を見るために実施方法や担い手を組み合わせる共通点があります。
- 担い手のいる子会社から報告を受ける体制と、人手の限られた準備企業の巡回は、出発点が違います。
- 審査停止の紹介からは、実施内容を変えたときに、書類の説明も確かめる大切さが読み取れます。
記事の本質はここ
上手いやり方・解釈のコツ
この比較から、編集部は「範囲と手段の分け書き」を提案します。子会社を対象に含めるかという話と、誰がどの深さで確かめるかという話を、別の欄に書く方法です。研究会報告の工夫と金融グループの分担をつなぎ、書類と実施のずれも見えるようにします。
判断の順番は、次のように置けそうです。
- 計画を作るときは、子会社と業務を並べ、リスク評価と確認するテーマを対応させる。規模だけで説明を終えないようにします。
- 担い手を決めるときは、子会社の内部監査で確かめる部分と、親会社が追加で確かめる部分を書き分ける。受け取る報告の中身も決めます。
- 実施後は、計画した範囲、実際に見た内容、残った確認を突き合わせる。差があれば理由を残し、主幹事との相談に持ち込みます。
「全社を同じ深さで見るか、対象から外すか」という二択から離れると、監査の空白と手段の工夫を別々に話せるのではないでしょうか。
鵜呑みにしない点
ただし、この型を使えば監査を減らせる、とは言えません。適用する前に、次の条件は押さえておきたいところです。
- 名証の概要ページから、全子会社を毎年直接監査する一律の頻度までは分かりませんでした。研究会報告の主幹事からの要請は、法令上の義務と分けて扱います。
- 金融グループの分担は、各社に監査部署がある体制です。子会社の自己点検だけで置き換えられるという説明ではありません。
- 匿名企業の巡回方法について、子会社ごとの頻度や、対象を絞って審査で認められた条件は分かりませんでした。審査停止の紹介も、当事者の直接証言ではありません。
自社に置き換えると
こうした限界を押さえたら、明日の会議には「何社まで減らせるか」より、「確認が空いているのはどこか」という問いを持ち込んでみましょう。以下は、自社の議論を始めるための提案です。
- 明日からの一歩として、子会社ごとに「確認するテーマ・担当・方法・実施記録・未確認事項」を並べた表を作る。
- 報告を利用する部分は、誰が内容を評価し、何が足りなければ追加確認するのかを議題にする。
- 計画と実施記録に差があれば、理由と残るリスクを整理し、主幹事と相談する項目を決める。
監査範囲の説明は、対象の広さと、実際に確かめた中身がつながってこそ伝わります。
まとめ
- 名証の審査基準は、内部管理体制の整備と実際の運用・機能を見ています。
- 実務資料には、テーマや巡回、子会社との分担を組み合わせる工夫があります。
- 「範囲と手段の分け書き」で、対象・担い手・実施内容を対応させてみましょう。
- 計画と実施の差、未確認の部分を、主幹事との相談につなげます。
出典
-
名証 | 上場審査基準(プレミア市場・メイン市場)(株式会社名古屋証券取引所)
-
IPO準備企業の内部監査とは~内部監査への期待とその魅力~(一般社団法人日本内部監査協会・CIAフォーラム研究会No.a16)
-
内部監査|三菱UFJフィナンシャル・グループ(三菱UFJフィナンシャル・グループ)
-
上場準備における子会社整備|次世代監査法人IPOフォーラム(次世代監査法人IPOフォーラム)