30〜60秒で読む
概要
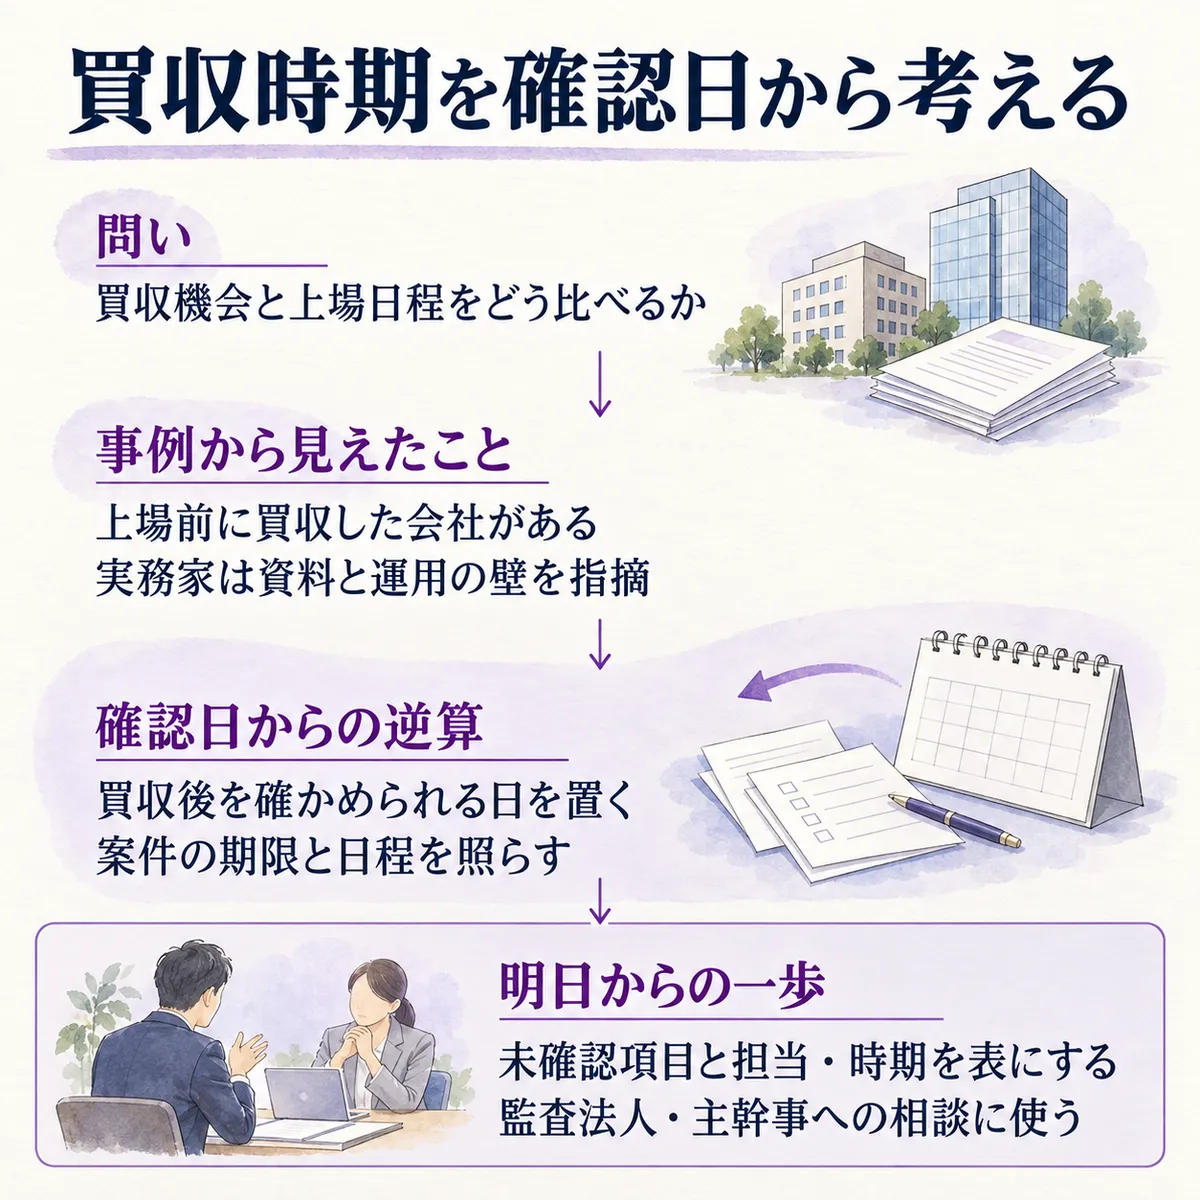
このテーマを選んだ理由: 買収の好機と上場準備が重なったら、何を優先すればよいのでしょうか。案件を進める条件と、時期を見直す条件を会議で話せるようにするために選びました。
この記事で学べること:
- 読み終えると、上場前の買収実績と、実行できた理由の違いが分かる。
- 読み終えると、監査や管理体制の確認を、実行時期の判断にどう結び付けるかを判断できる。
前提: ここで扱うのは、企業を買い受けながら成長する会社と、上場準備を支える実務家の説明です。福岡証券取引所の制度説明では、企業グループを審査対象とし、内部管理や会計手続きも確認しています。
ひとことで言うと: 買収を完了できる日と、買収後の状態を確かめられる日を並べて考えてみましょう。
詳細
たとえば、魅力的な買収案件が来たのに、管理部門は上場準備で手いっぱいだとしましょう。「上場前だから待つ」で終わらせず、何がそろえば進められるかを考えてみます。
制度で求められること
まず、買収後に何を確認されるのか、その土台を見ておきます。福岡証券取引所の「上場制度・審査の概要」では、申請会社だけでなく、資本下位会社等を含む企業グループが審査対象です。
実地審査では内部管理や会計手続きを確認し、公認会計士へのヒアリングでは経理・開示体制などを聞くと説明しています。これは福証の上場制度上の取扱いです。買収の予定があるなら、取得後のグループをどんな資料で説明するかが、相談の議題になりそうです。
現場での進め方
では、買収しながら上場した会社はどう説明しているのでしょうか。株式会社セイワホールディングス(以下、セイワ)の「会社情報」には、上場に先立つ製造業の事業承継が並びます。同社の「株主・投資家の皆様へ」では、グループ全体で経営管理基盤の整備を進めると説明しています。セイワは2026年3月27日、東京証券取引所グロース市場に上場しました。
同じく製造業を買い受ける株式会社技術承継機構(以下、技術承継機構)の「有価証券報告書」も、上場前の譲受を沿革に記しています。同社は譲受企業に役員を送り、経営を支援すると説明しており、買うことと、その後の支援を事業に組み込んでいるんです。
一方、株式会社M&Aサクシードの note「なぜIPO前だと買収できないのか」は、上場準備支援の経験から、期首残高を検証する資料や棚卸記録、予算と実績を比べる運用が壁になると説明しています。買収先の会計の状態と、買い手の上場日程を合わせて見るという話です。
並べると、実行した会社の説明と、支援者が気にする条件の違いが見えてきます。
| 誰が | 何をした・説明した | 条件 | 確かめられる結果・論点 |
|---|---|---|---|
| セイワ | 上場前から事業承継を実施 | 製造業に特化し、管理基盤をグループ全体で整備する方針 | 事業承継を重ねた後に上場 |
| 技術承継機構 | 上場前に製造業を譲受 | 役員派遣などで譲受企業の経営を支援 | 譲受の沿革と、その後の上場を記載 |
| M&Aサクシード | 上場準備支援の経験から障壁を説明 | 買収先の会計資料、予実管理、管理部門の余力 | 実行判断は時期と規模で変わるという見方 |
この違いを、判断に使える形にしてみます。
比べて見えたこと
- 会社の資料からは、上場前に買収を進めた事実が分かります。実務家の記事は、進める際に詰まりやすい確認作業を説明しています。
- 買収後の経営支援を事業に組み込む会社と、会計資料や運用実績の不足を抱える案件では、同じ日程を当てはめにくそうです。
記事の本質はここ
上手いやり方・解釈のコツ
この違いから、編集部は「確認日からの逆算」を提案します。契約・取得の日だけでなく、監査に使う資料や管理の運用を確かめられる日を置き、上場準備の日程と照らす考え方です。
会社側の経営支援の説明と、実務家が挙げる資料・運用の壁をつなぐと、次の順で相談できそうです。
- 案件を検討するときは、買収先に残る会計資料と、月次決算・予実管理の進め方を確認します。整っている点と、取得後に整える点を分けます。
- 条件を詰める前に、監査法人・主幹事と追加確認の内容を相談します。資料が足りないのか、実際に運用した記録が足りないのかで、対応を変えます。
- 実行時期を決めるときは、売り手が待てる期限と、確認材料がそろう見込みを並べます。間に合わない項目があれば、取得時期か上場日程の見直しを議題にします。
買収価格や成長機会の評価に、この確認日を加えるのがポイントです。確認作業の担当と時間を置けば、取締役会でも「進めたい」という意向から、条件の議論へ移りやすいのではないでしょうか。
鵜呑みにしない点
ただし、この型で日程が決まるわけではありません。今回の情報で分からない点を、ここにまとめます。
- セイワと技術承継機構の資料は、実行時期を選んだ理由や、監査・審査への追加負担を説明していません。上場した事実だけで、買収後の管理が円滑だったとは言えません。
- 実務家の記事にある延期期間や監査範囲の説明は、個別案件にそのまま当てはめられません。福証の制度説明から、東証グロース固有の扱いも断定できません。
- 買収を延期した会社の判断理由や、見送る損失と延期負担の比較は分かりませんでした。両社の製造業中心の経験が、異業種への買収でも使えるかは、別に確かめたい点です。
自社に置き換えると
だから、明日の会議では「今買えるか」に加え、「取得後のどの状態を、誰が、いつ確かめられるか」と聞いてみましょう。編集部からの提案として、次の確認表を持ち込めます。
- 明日からの一歩として、検討案件の会計資料と管理運用で、未確認の項目を書き出します。
- 各項目に、確認する担当、追加で要る資料、確認できる見込み時期を添えます。
- 監査法人・主幹事には、その表を使って日程への影響を相談し、売り手との時期の調整に戻します。
取得を急ぐか待つかの答えは、案件ごとに変わります。買収の実行日程は、買収後を確かめられる日程と一緒に決める、というのがこの記事の提案です。
まとめ
- 上場前に事業承継や譲受を進めた会社はあります。
- 実行した事実と、実行できた理由は分けて考えましょう。
- 会計資料と管理の運用を確かめる時期から、日程を逆算します。
- 足りない材料を表にし、監査法人・主幹事との相談に使ってみましょう。
出典
- 上場制度・審査の概要|上場のご案内|福岡証券取引所(証券会員制法人福岡証券取引所)
- 会社情報|セイワホールディングス(セイワホールディングス、2020年12月26日)
- 株主・投資家の皆様へ|セイワホールディングス(セイワホールディングス、2026年3月27日)
- 有価証券報告書(第7期、2025年3月28日提出)(株式会社技術承継機構(経済産業省Gビズインフォ掲載))
- 「上場準備中なので、今回は見送らせてください」—— なぜIPO前だと買収できないのか。止めているのは制度ではありません|株式会社M&Aサクシード(note(ノート)、2026年9月10日)