30〜60秒で読む
概要
このテーマを選んだ理由: 売上が伸びても、運用の手間が増えれば現場は苦しくなります。価格と仕事の進め方を見直すために選びました。
この記事で学べること:
- 読み終えると、案件の周辺作業を見積りに戻す考え方が分かる。
- 読み終えると、記録する工数の細かさを何で決めるか判断できる。
前提: 工数とは、業務にかかった作業時間です。事例には、工数を見積りや契約価格に使う会社と、売上・原価の配賦(案件に割り振ること)に使う会社があります。
ひとことで言うと: 工数は、変えたい判断に合わせて対象と細かさを決めましょう。
詳細
たとえば、利益は出ているのに、運用担当から増員の相談が来たとしましょう。手間を価格に戻すか、仕事の進め方を変えるか、迷いますよね。
ルールの上では
まず、社内の採算把握では、何の作業時間を、どの案件に割り振るかが論点です。株式会社コーポレート・デザイン・パートナーズは、実績工数で売上・原価を配賦しています。ここでは同社の実務として紹介します。
その前に、見積りと実態を比べられるか、という難所があります。オーバル株式会社は運搬などを拾い、豊通ヒューマンリソース株式会社は顧客と自社の処理速度の差を確かめています。予定時間と実態を比べるには、作業と担当者の条件も見る、という学びです。
一方、取引先に労務費上昇を説明するときの前提は別です。内閣官房・公正取引委員会の価格交渉指針の改正資料は、発注者が根拠資料を求める場合は公表資料に基づくものとし、それを使った希望価格を合理的な根拠があるものとして尊重するよう示しています。受注者にも公表資料の使用を示し、双方で交渉記録を保管するよう記しています。
現場ではこうしている
では、各社は工数をどんな判断につないでいるのでしょうか。
クラシル株式会社の公式note『「プロジェクト推進」の総合格闘技!レシチャレ"事業推進"はどんな仕事?』では、提案支援からレシート審査、顧客対応までを紹介。工数削減と粗利改善、標準化を追っています。
見積りに戻す例が、オーバル株式会社です。freeeの導入事例の記事で、代表の太田様は、運搬・工事の切替・打合せの工数を次回見積りに反映したと話します。作業コストの根拠を伝え、取引先にも受け入れられたそうです。
一方、給与計算などを代行する豊通ヒューマンリソース株式会社は、契約の前提を確かめています。クラウドログ『客観的で高精度な工数データで、社内業務効率化、見積り金額の最適化・契約が可能に』では、顧客のベテランと自社人員の処理速度の差を説明。実績による契約金額の見直しも紹介しています。
細かく測ればよいとも限りません。テクノア『『TECHS-BK』の活用で情報の一元化と工数削減に成功!』で、福島造機工業株式会社は、細かな工程入力の負担から導入を断念した経験を紹介。現在は工程を絞り、予実時間を外注判断にも使っています。
配賦の実例も見てみましょう。freee『間接部門のプロジェクト別人件費が一目瞭然!freee工数管理が支える業務効率化への気づきと戦略的経営管理』では、株式会社コーポレート・デザイン・パートナーズが、実績工数による配賦で案件別粗利を把握したと説明しています。
判断の違いを並べます。
| 当事者 | 条件と扱った工数 | 行動・結果 |
|---|---|---|
| クラシル株式会社 | 提案支援から審査・顧客対応まで担う | 工数と粗利を追い、標準化に取り組む |
| オーバル株式会社 | 運搬・切替・打合せの手間も把握 | 見積りに反映し、作業コストを説明 |
| 豊通ヒューマンリソース株式会社 | 受託時の想定と実際の処理条件に差 | 実績を根拠に契約金額を見直す |
| 福島造機工業株式会社 | 細かな入力で導入を断念した経験 | 工程を絞り、予実時間から外注も判断 |
| 株式会社コーポレート・デザイン・パートナーズ | 財務・経理の業務を集約 | 工数で売上・原価を配賦し、案件別粗利を把握 |
ここから、使い道の違いが見えます。
比べて見えたこと
- 周辺作業を拾うことと、入力を細かくすることは別です。工程を絞って続ける工夫もあります。
- 社内の粗利把握と、取引先への作業コストの説明では使い道が違います。どちらも、実際の作業を捉えることが出発点です。
記事の本質はここ
上手いやり方・解釈のコツ
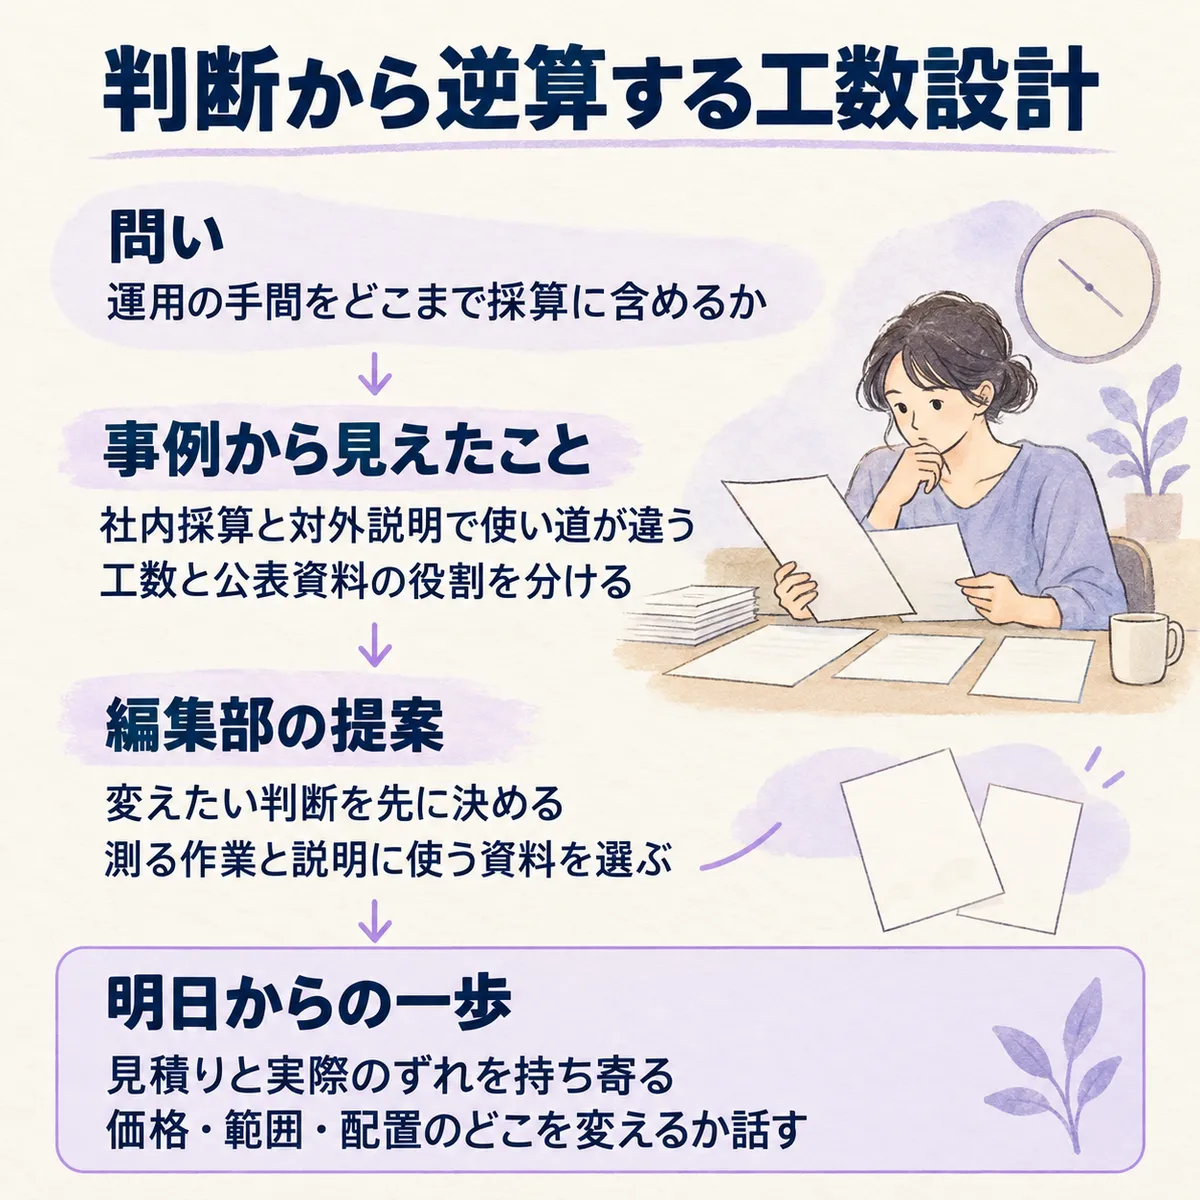
では、採算会議でどう使いましょうか。編集部は、これらの経験から「判断から逆算する工数設計」を提案します。価格・受注・体制のどこを変えたいかを先に決めます。
資料の使い分けも含め、次を提案します。
- 見積りを作るときは、オーバルの経験を手がかりに、納品作業の外にある運搬や打合せも洗い出す。
- 契約を見直すときは、豊通ヒューマンリソースの経験から、想定した担当者と実際の処理条件を比べ、工数差の理由を説明する。
- 労務費上昇による価格交渉には、指針に沿って公表資料を使う。作業範囲・処理条件の説明には工数を使い、社内採算表をそのまま提出する前提にはしない。
- 記録項目は、福島造機工業の経験から、判断に使えるかと入力負担で選ぶ。
クラシルのように標準化を考える道もあります。受注と体制改善は、分けて議論しましょう。
鵜呑みにしない点
ただし、次の条件も確認しましょう。
- 業種ごとに仕事の構造は違います。導入事例は製品提供会社の取材で、効果の再現を保証しません。
- 原価計算基準の本文、人件費単価や共通費配賦の境界、クラシルの運用人件費の粗利算入は確認できませんでした。各社が指針と工数を併用して交渉したかも不明です。
- 配賦で有望案件を断った経験は未確認です。福島造機工業には、負荷把握で以前なら断っていた大型案件を受注・納品した経験もあります。
自社に置き換えると
だから、明日は「この工数で、どの判断を変えるか」を現場と話すことを提案します。
- 明日からの一歩として、見積りと実際の手間がずれた案件を持ち寄り、抜けていた作業を書き出す。
- 採算表の対象業務を明記し、工数差が価格・提供範囲・配置のどれに関わるか話す。
- 記録を続けられるか担当者に確かめ、次に見直す場と責任者を決める。
ケースで考える(編集部の創作)
この節は、上の事例の知恵を使うと仮にどうなるかを示すため、編集部が創作した架空のケースです。実在の会社・人物とは関係ありません。
では、A社で試してみましょう。採算はよさそうなのに残業が増えています。A社は「判断から逆算する工数設計」を使い、見積りを変えるため、通常処理と顧客との調整を分けて記録することにします。
調整が契約外の追加依頼によるものなら、提供範囲や価格の相談につなげられると見込みます。仮に、自社の引継ぎ不足が原因なら、先に手順や配置を見直す判断に変えます。入力が重ければ項目をまとめ、続けられる細かさを探します。
工数記録は、次の判断を変える形にしてこそ役立ちます。
まとめ
- 周辺作業まで見ることと、記録を細かくすることを分けて考える。
- 見積りと実際の差は、担当者や処理条件まで戻って確かめる。
- 工数は受注見送りだけでなく、受けられる仕事の確認にも使える。
- 明日は、変えたい判断と、そのために測る作業を現場と決める。
出典
- 【事業推進 /レシチャレ】「プロジェクト推進」の総合格闘技!レシチャレ"事業推進"はどんな仕事?(クラシル公式、2026年9月3日)
- 人員増なしで売上が前年比160%に!「見えないコスト」の可視化で土木業界の常識を覆すfreee販売・工数管理の活用術 - 導入事例 - freee(freee)
- 豊通ヒューマンリソース株式会社|導入事例|工数管理・プロジェクト管理ツール「クラウドログ」(クラウドログ)
- [導入事例] 福島造機工業株式会社様|中小製造業様向け DXソリューション・生産管理システムのテクノア(テクノア、2022年7月14日)
- 間接部門のプロジェクト別人件費が一目瞭然!freee工数管理が支える業務効率化への気づきと戦略的経営管理 - 導入事例 - freee(freee)
- 労務費の適切な転嫁のための価格交渉に関する指針の改正について(内閣官房・公正取引委員会)