30〜60秒で読む
概要
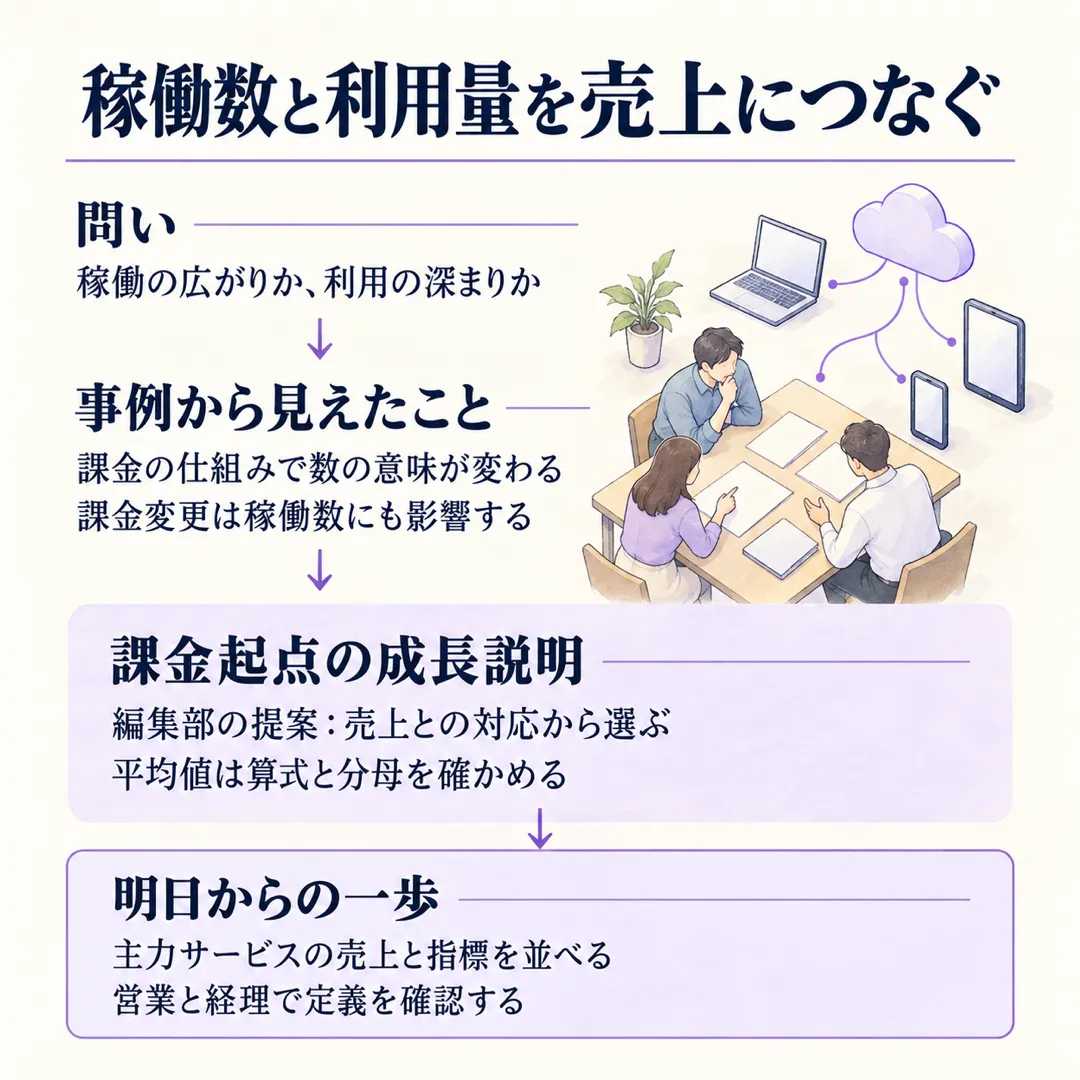
このテーマを選んだ理由: 利用先は増えたのに、売上の伸びをうまく説明できない。上場準備の説明資料でそんな迷いがあるとき、稼働数と利用量を分けて見ると、確かめる前提が見えてきます。
この記事で学べること:
- 読み終えると、稼働数と利用量のどちらを成長説明の入口にするか判断できる。
- 読み終えると、課金変更や指標の算式を、増減の説明にどう添えるかが分かる。
前提: GMOフィナンシャルゲート株式会社(以下、GMOフィナンシャルゲート)の決済事業には、契約台数に結び付く固定売上と、処理件数や処理金額に結び付く売上があります。一方、株式会社スマレジ(以下、スマレジ)は課金変更に伴うアクティブ店舗数の動きも説明しています。ここでは、上場後の二社の開示を上場準備の説明づくりに生かします。
ひとことで言うと: 稼働の広がりと利用の深まりを、課金の仕組みでつなぎましょう。
詳細
たとえば、説明資料に稼働先の増加を載せたのに、売上が伸びた理由を聞かれて答えに詰まる場面があるとしましょう。確かめたいのは、利用先が増えたのか、使う量が増えたのか、それとも課金の条件が変わったのかです。
制度で求められること
では、説明の土台になる制度はどうでしょうか。株式会社名古屋証券取引所の『上場審査基準(ネクスト市場)』では、企業グループの業種・業態に合った開示と、ビジネスモデルやリスク要因に沿った事業計画を審査します。
これは名証ネクスト市場の上場制度の要件です。稼働IDやARPUという特定の指標を採用するよう指定した記述ではありません。自社の売上が何に結び付いているかを説明することが、指標選びの出発点と言えそうです。
現場での進め方
では、実際の会社はどう説明しているのでしょうか。GMOフィナンシャルゲートの『決算説明資料』は、大手商業施設向けの仕組みが本格稼働したと説明しています。また、累計ARPUは、各四半期のリカーリング型売上を各四半期のアクティブID数で割った値を足す算式です。ARPUは、ID当たりの売上を見る指標です。
同社の『よくあるご質問』は、契約台数に結び付くストック、処理件数に結び付くフィー、処理金額に結び付くスプレッドという売上の違いを説明しています。市場シェアを広げる段階としてIDの積み上げを重視する方針もあり、稼働数と利用量を併せて見る意味が分かります。
一方、スマレジの公式note『Monthly Reportの記事』では、決済連携の課金を主因に無料プランのアクティブ店舗数が縮小し、その後は増加に転じたと説明しています。営業責任者は、費用対効果の低い獲得経路を見直し、商談数は増加傾向にあるとも述べています。稼働数の増減を、課金条件や獲得経路と一緒に読む事例です。
二社の経験を、説明の条件で並べてみましょう。
| 誰が | 何をしたか | 条件 | 公表された動き・説明 |
|---|---|---|---|
| GMOフィナンシャルゲート | 稼働ID、利用量、ARPUを併せて開示 | 大手加盟店の本格稼働、売上区分ごとに異なる課金の仕組み | 大手加盟店の本格稼働がリカーリング型売上を牽引 |
| スマレジ | 稼働店舗数に課金変更と営業活動の説明を添えた | 無料プランへの決済連携の課金、獲得経路の見直し | 無料プランの稼働店舗数が縮小後に増加へ転換、商談数は増加傾向 |
この違いから、見るべきものが絞れます。
比べて見えたこと
- 稼働数は利用の広がりを示しますが、売上を説明するには課金の仕組みとの接続が要ります。
- 利用量の拡大と課金条件の変更では、稼働数の動きを読むための補足が違います。
- ARPUは平均の指標です。算式を確かめずに、会社間で同じ意味だと扱わないほうがよさそうです。
記事の本質はここ
上手いやり方・解釈のコツ
この比較から、編集部は「課金起点の成長説明」を提案します。稼働数を主役にするか利用量を主役にするかは、売上につながる条件から決める、という整理です。
GMOフィナンシャルゲートの売上区分と、スマレジの課金変更の説明を手がかりに、次の順で確認してみましょう。
- 売上予測を作るときは、固定料金、処理件数、処理金額など、何に売上が結び付くかを分ける。
- 増減を説明するときは、稼働先の追加、既存先の利用増、課金条件の変更を分けて確かめる。分けられない部分は残す。
- ARPUを載せる前に、分母の対象と集計時点を確認する。平均値の動きだけで、既存先の利用増と判断しない。
稼働先を広げる段階なら、その広がりを入口にできます。利用量に売上が結び付く事業なら、その先の使われ方までつなぐと、会議で確かめる問いが具体的になります。
鵜呑みにしない点
ただ、この型で増減要因をすべて説明できるわけではありません。今回の根拠には、次の限界があります。
- 独立した会社の経験は二社です。決算資料とFAQは同じ会社の説明で、別事例として数えていません。IPO時から同条件で追った比較でもありません。
- GMOフィナンシャルゲートのID数が期末数か期間平均か、休眠先をどう除くかは、公開されている情報からは分かりませんでした。新規・既存別の売上寄与額も分かりません。
- スマレジの説明は当時の課金変更と営業活動の経験です。課金で稼働数が減れば収益性が上がる、という因果までは示していません。
- GMOフィナンシャルゲートは、費用配分が難しいためストック、フィー、スプレッド別の粗利率を開示していません。指標を細かく分ければ利益まで追えるとは限らないんです。
自社に置き換えると
だから明日の会議では、「この稼働数は、どの売上を説明しているのか」から始めてみましょう。以下は編集部からの提案です。
- 明日からの一歩として、主力サービスの売上区分と、対応する稼働数・利用量を同じ紙に並べる。
- 営業と経理で、稼働の定義、集計時点、無料利用先の扱いを確かめる。
- 予測の説明欄に、新規先の稼働時期、既存先の利用、課金変更のうち何を織り込んだかを書く。実績との差を戻して確かめられる形にする。
成長説明は、数を並べるより、その数が売上につながる条件を示すと伝わります。
まとめ
- 稼働数と利用量は、課金の仕組みに合わせて使い分けます。
- 課金変更があるときは、稼働数の増減に条件を添えます。
- ARPUは算式と分母を確かめ、平均値だけで成長要因を決めません。
- 明日は、主力サービスの売上と指標の対応を営業・経理で確認してみましょう。
出典
- リカーリング粗利で見る販管費のカバー率(GMOフィナンシャルゲート株式会社)
- よくあるご質問|IR情報|GMOフィナンシャルゲート株式会社(GMOフィナンシャルゲート株式会社)
- スマレジMonthly Report 2024/2月|スマレジ(スマレジ、2024年3月5日)
- 名証 | 上場審査基準(ネクスト市場)(株式会社名古屋証券取引所)