30〜60秒で読む
概要
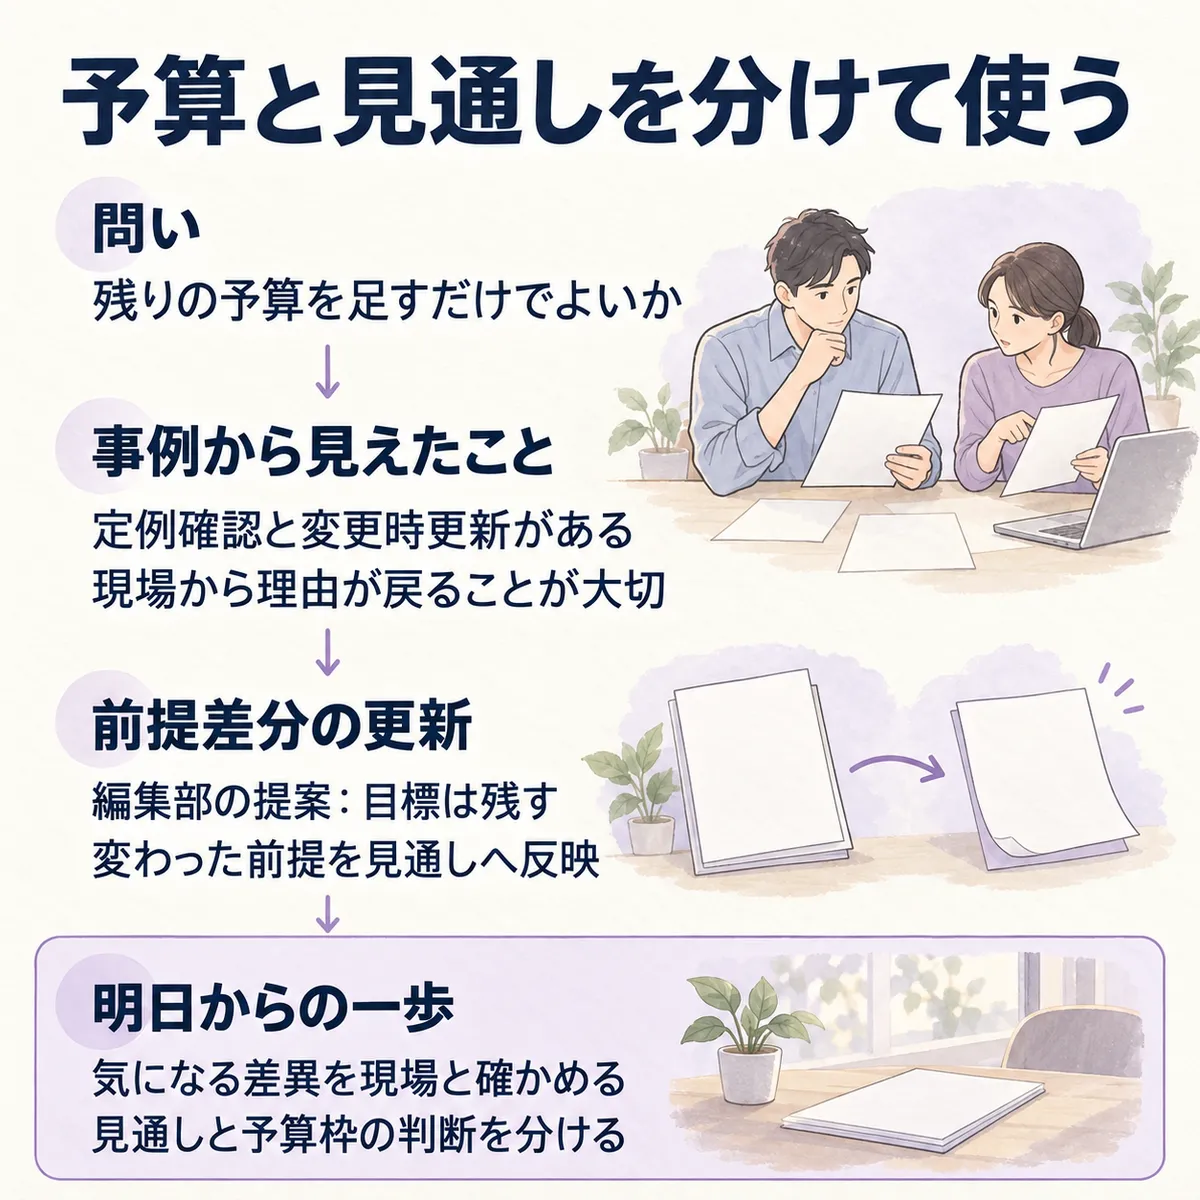
このテーマを選んだ理由: 予算を守ることと、今の着地を正直に示すことがぶつかる場面、ありますよね。会議で使う数字を、いつ、どんな根拠で直すかを考えます。
この記事で学べること:
- 読み終えると、年度予算と最新見通しを並べて使う意味が分かる。
- 読み終えると、定例の確認と変更時の更新をどう組み合わせるか判断できる。
前提: KPMGは、過去の予実差異を分析する管理から、着地見込みと次の行動を考える管理への転換を説明しています。着地見込みは、期末の予測です。ここでは法的な義務ではなく、社内管理の進め方を扱います。
ひとことで言うと: 目標を残し、前提が変わったところから見通しを直す。その変更理由を現場と確かめることが大切です。
詳細
たとえば、予算より支出が少ないのに、担当部署からは「いずれ使います」とだけ返ってくるとしましょう。残りの予算をそのまま足してよいのか、会議で説明に迷いませんか。
ルールの上では
入口になるのが、KPMGの『業績予測・着地見込を活用した業績管理高度化』です。公開本文では、月次で着地見込みを更新し、将来の行動へつなげる考え方を紹介しています。
予実差異は計画からのずれ、着地見込みはこの先の予測です。では、担当者は残った計画をどう確かめているのでしょうか。
現場ではこうしている
まず、支出の時期を確かめる例です。パーソルキャリア株式会社(以下、パーソルキャリア)の高木史氏は、techtektの記事『IT予算管理のプロに聞く柔軟な運用術』で、IT費用の最新予測を月初に経営企画へ提出しています。当月から期末までを確認し、案件の確定や未確定に応じて配分・時期を調整しています。
でも、定例で数字を集めるだけでは足りません。株式会社メディアジーン(以下、メディアジーン)の寺尾 洋之氏は、Diggleの『魂のこもった予算運用を事業部が実施するように』で、現場から差異理由が返らず、実績に残りの計画を足すだけだった状況を説明しています。その後は事業部に運用責任を伝え、計画変更時に直接入力する運用へ変えました。
次は、差異から根拠を探す例です。株式会社フレクト(以下、フレクト)の河田 紘史氏と髙橋 和博氏は、Diggleの『投資家との想定問答作成にも「Diggle」を活用。精緻な予実・見込管理がIR活動にも貢献。』で、大きな差異や普段は出ない差異を明細まで調べ、必要に応じて事業部に理由や誤りを確認すると説明しています。当初計画との比較に加え、前週からの見込変化も報告に使っています。
集計日を待たずに直す例もあります。株式会社アイシン・デジタルエンジニアリング(以下、アイシン・デジタルエンジニアリング)の今井 康一氏と磯貝 悠氏を取材したDiggleの『エクセルの多重管理から脱却し、データ管理や予実業務が迅速に。さらに蓄積された経営データの活用も実現。』では、各部が変更の都度、見込を直しています。以前は月次集計時にしか出せなかった通期見通しを、最新の状態で見られるようになったと説明しています。
更新の契機と変化を並べます。
| 誰が | 条件・困りごと | 何をしたか | 結果・使い道 |
|---|---|---|---|
| パーソルキャリア | IT案件の確定時期が変わる | 月初に期末までを再確認 | 枠内で配分・時期を調整 |
| メディアジーン | 現場から差異理由が返らない | 事業部が変更時に直接入力 | 現場への運用の浸透を実感 |
| フレクト | 差異の理由と先行きの説明 | 明細・現場を確認し週次報告 | 当初計画・前週と比較 |
| アイシン・デジタルエンジニアリング | 月次集計まで通期見通しが出ない | 各部が変更の都度更新 | 最新見込で会話できるように |
共通点と違いを見ます。
比べて見えたこと
- 定例で確かめる運用と、変更時に入力する運用があります。更新の契機と報告周期は分けて考えられそうです。
- メディアジーンの経験では、毎月更新する要求があっても、現場の情報が戻らなければ見通しは形だけになっていました。
- フレクトは当初計画と前週見込の両方を比較しています。目標との差と、直近で何が変わったかを別々に説明できます。
記事の本質はここ
上手いやり方・解釈のコツ
比べてみると、更新の頻度より、直す理由をつかむ仕組みが大切そうです。編集部は、この進め方を「前提差分の更新」と呼びます。年度予算を比較の基準として残し、案件や時期の前提が変わった部分を、最新見通しに反映する提案です。
案件確認、現場への責任づけ、差異調査を、こうつないでみます。
- いつ:定例の確認を設けたうえで、担当部署が変更をつかんだら、その箇所を更新する。
- 何を見る:計画どおり使う根拠、時期の確定状況、前回からの変更理由を現場に聞く。
- どう判断する:最新の予測を直す話と、使える予算枠を変える話を会議で分ける。枠の変更が必要なら、自社の承認者へ議題を渡す。
鵜呑みにしない点
ただ、全社へ広げる前に、限界も押さえましょう。
- IT支出の時期調整を、売上未達の判断へそのまま当てはめることはできません。受注や季節性と判断変更を結びつける経験は、今回の資料では分かりませんでした。
- Diggleの掲載記事は製品提供側の導入事例です。アイシン・デジタルエンジニアリングは運用開始直後で、長期の予測誤差や更新負荷の改善を比べた資料ではありません。
- 年度予算の正式変更を誰が承認するか、対外予想をいつ修正するかの基準は確認できません。IPO準備中と上場後の運用差も、ここからは結論を出せません。
自社に置き換えると
では、明日は「この見込は、残った予算を足しただけになっていないか」を聞いてみましょう。迷う案件から試しましょう。
- 明日からの一歩:気になる差異を選び、担当部署と残りの計画の前提を確かめる。
- 変更理由、確認した人、次に確かめる時点を、最新見通しと一緒に残す。
- 会議では当初予算との差と前回見込との差を並べ、予算枠の変更判断が必要かを議題にする。
ケースで考える(編集部の創作)
この節は、上の事例の知恵を使うと仮にどうなるかを示すため、編集部が創作した架空のケースです。実在の会社・人物とは関係ありません。
A社の開発投資で試してみましょう。支出は予算を下回っていますが、経営企画は未消化分を後ろの月に置いています。案件担当に聞くと、着手条件がまだ決まっていませんでした。
そこで「前提差分の更新」を使い、当初予算を残したまま、最新見通しには着手条件と支出時期の仮定を添えます。枠を他へ回すかは、別途承認者に相談します。
仮に期内着手の裏づけが出れば、支出時期を見直します。条件が整わないなら、期内に使う仮定を再検討します。未消化を余裕と見誤らず、次の確認を話しやすくなると見込みます。
目標は残し、予測は前提に合わせて動かす。間をつなぐのは、現場の変更理由です。
まとめ
- 年度予算と最新見通しは、役割を分けて並べる。
- 更新頻度だけでなく、現場が前提を確かめて直す流れを決める。
- 当初計画との差と前回見込からの変化を分けて見る。
- 見通しの更新と予算枠の変更は、それぞれ判断する。
出典
- 業績予測・着地見込を活用した業績管理高度化(KPMG、2026年6月4日)
- IT予算管理のプロに聞く柔軟な運用術 - techtekt(テックテクト) | パーソルキャリアのDevelopers Blog(techtekt(テックテクト) | パーソルキャリアのDevelopers Blog、2021年1月20日)
- 魂のこもった予算運用を事業部が実施するように | Diggle(ディグル)(Diggle(ディグル)、2024年2月20日)
- 投資家との想定問答作成にも「Diggle」を活用。精緻な予実・見込管理がIR活動にも貢献。 | Diggle(ディグル)(Diggle(ディグル)、2023年4月20日)
- エクセルの多重管理から脱却し、データ管理や予実業務が迅速に。さらに蓄積された経営データの活用も実現。 | Diggle(ディグル)(Diggle(ディグル)、2022年7月26日)