30〜60秒で読む
概要
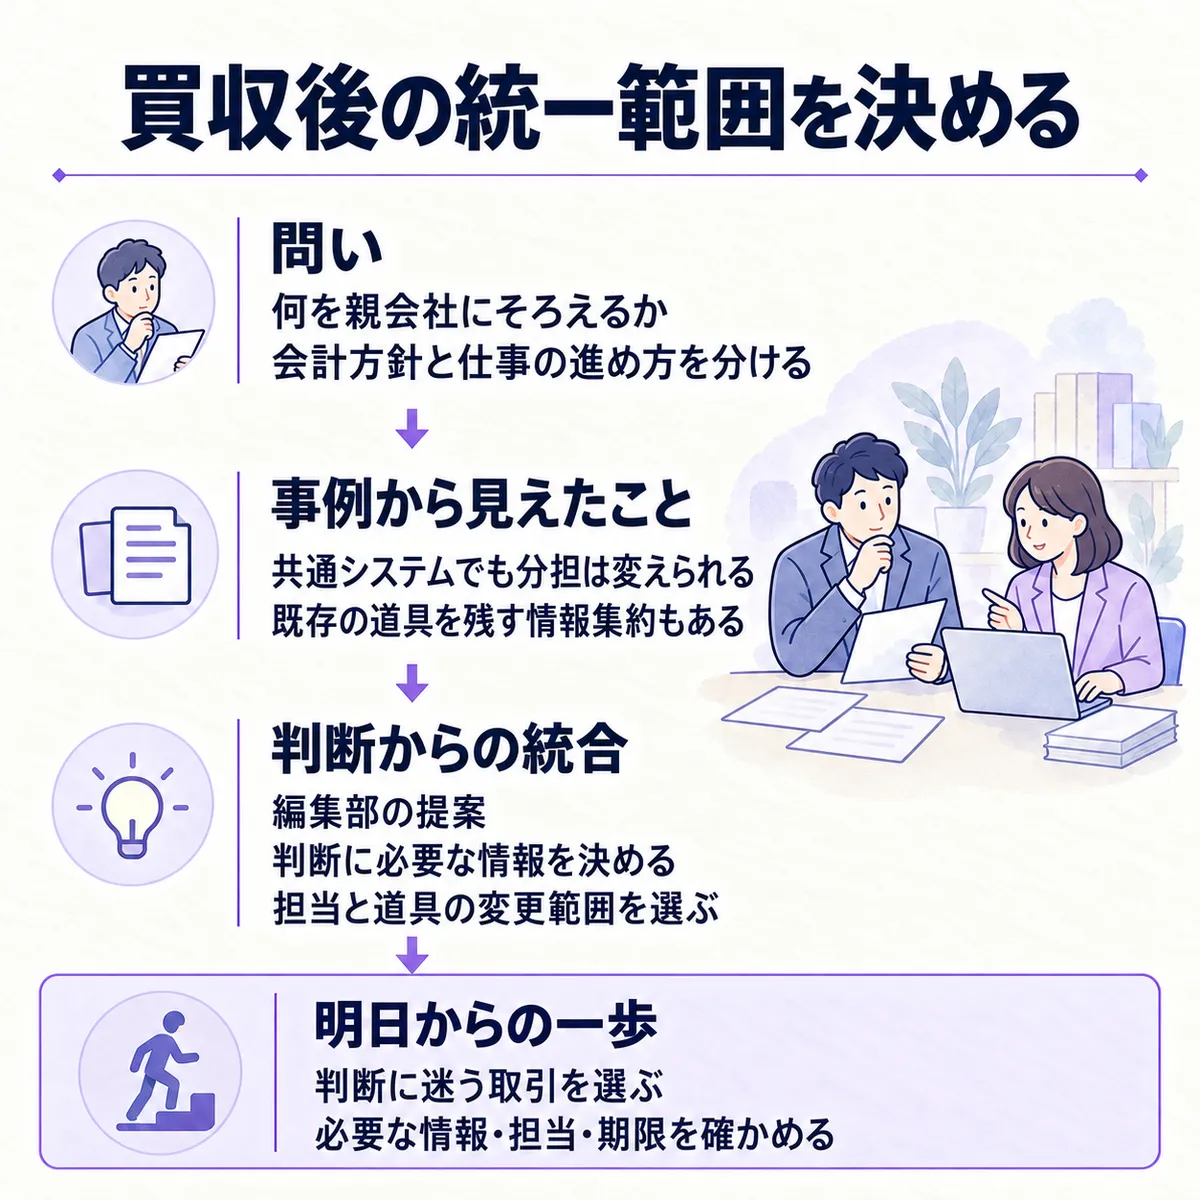
このテーマを選んだ理由: 買収後の決算を急ぐと、会計も仕事の進め方も親会社に合わせたくなります。どこから変えるかを決めるため、統一する範囲が異なる経験を比べます。
この記事で学べること:
- 読み終えると、会計方針とシステム・担当業務を分けて考える理由が分かる。
- 読み終えると、先に変える仕事と残せる仕事を判断するための問いが分かる。
前提: 親子会社の決算をまとめる連結決算では、会計方針の違いが論点になります。実務家の解説には、方針に合わせるために情報を集める仕事まで変わる場合が示されています。
ひとことで言うと: そろえる判断と、それを支える情報を先に決め、システムと担当の変え方を選びましょう。
詳細
たとえば、システムを替えれば決算もそろうはずだと考えたとしましょう。でも、評価に使う情報が集まらなければ、判断は止まります。
ルールの上では
まず、何を合わせるのかを見てみましょう。公認会計士の植野 和宏氏によるEY新日本有限責任監査法人の解説『連結子会社経理担当者が留意すべき事項』は、同じ環境・同じ性質の取引の会計方針の統一を説明しています。
その説明では、資産の評価基準などと、必ずしも統一を要しない評価方法などを分けています。滞留棚卸資産を把握していなければ、評価方針に合わせて把握・評価の仕事も整えると指摘しています。ここでは一般的な実務の説明として参照します。
現場ではこうしている
では、現場は何を変えたのでしょうか。freee株式会社の池嶋 真吾氏は、同社の導入事例『グループ会社の経理システムをfreeeに統一することで、人材配置や業務分担の自由度を高める』で、システムの共通化と業務分担を分けて説明しています。経理部門がある買収先では、現場を知る組織を残し、新しい基準での自走を目指しています。
一方、株式会社イノベックスの野田 芳明氏らが語る、日本PMIコンサルティングの『上場×非上場企業のM&A、会計PMIの課題を早期に解決』では、買収先に経理担当者がおらず、親会社側にも専任者を置く余裕がありませんでした。外部支援で会計対応と決算の早期化を段階的に進め、従業員や顧問税理士との調整で体制を整えたと説明しています。
さらに、GLASIAOUSの『興和株式会社の導入事例』では、会計システムを残す選択が出てきます。興和株式会社は、全面刷新の費用と各社の業務への影響を考え、既存システムから管理会計用の情報を集約する仕組みを採用しました。各社が月次でデータを上げ、本社側が共通帳票で状況を見る運用です。
変えたものと残したものを、同じ軸に並べてみます。
| 誰が | 条件 | 何を変えたか | 結果・目指す状態 |
|---|---|---|---|
| freee株式会社 | 買収先に既存の経理組織がある | システムを共通化し、会計処理を統合中 | 買収先の経理部門による自走を目指す |
| 株式会社イノベックス | 買収先に経理担当者がおらず、親会社側も人手不足 | 外部支援で情報収集の慣習や経理体制を変更 | 担当者は体制が整ったと説明 |
| 興和株式会社 | 全面刷新の費用と業務影響が大きい | 既存システムを残し、管理会計用データを集約 | 帳票作成の迅速化と指標の可視化を実現 |
並べると、仕事の組み方の違いが見えます。
比べて見えたこと
- freee株式会社では、共通システムを使っても担当業務を親会社へ集め切る方針ではありません。道具と仕事をする場所は別なんです。
- 株式会社イノベックスでは、処理の変更だけでなく、情報が届くまでの慣習や関係者との調整も扱っています。
- 興和株式会社が共通化したのは管理会計用の情報です。既存の道具を残す選択を考える材料になります。
記事の本質はここ
上手いやり方・解釈のコツ
こうして見ると、システムの話の前に、問いをそろえたほうがよさそうです。編集部では、この進め方を「判断からの統合」と呼びます。会計上の判断→必要な情報→担当と道具、の順に変更範囲を考える提案です。
次の順で確認してみましょう。
- 方針を比べるときは、どの取引のどの判断が違うかを確認します。EYの説明のように、評価の考え方と処理方法を分けます。
- 情報が足りないときは、どこで止まるかを確かめます。イノベックスの経験のように、依頼先や届く時期まで見て、担当を決めます。
- 運用を選ぶときは、現場の知識を残す場所と親会社が確認できる情報を決めます。freeeの担当分担と興和の情報集約を手がかりに、システム変更の範囲を検討します。
鵜呑みにしない点
ただし、この順番で会計処理の可否は決まりません。次の条件を押さえてください。
- EYの解説は過去の説明です。現行基準の例外まで確認したものではなく、現在の法的義務を断定する根拠にはしません。
- 興和の事例は管理会計の改善です。財務会計の差異調整や監査対応まで済む証拠にはなりません。freeeの自走も記事時点の目標です。
- 初回連結までの具体的な順序、在庫情報の収集者・承認者、監査人への説明方法は、公開されている情報からは分かりませんでした。異なる方法の費用対効果や失敗例も、この比較では確かめられません。
自社に置き換えると
この限界があるからこそ、明日は「何が分かれば判断できるか」を議題にしてみてください。編集部からの提案です。
- 明日からの一歩は、判断に迷う取引を選び、親子会社で処理が違う理由を並べることです。
- 判断に必要な情報、集める人、確認する人、期限を同じ表に書きます。決まっていない欄も議題に残します。
- 現行の道具で情報を渡せるか試し、渡せなければ手順変更とシステム変更を比べます。会計方針の適用は、現行基準と監査人への確認を別途進めます。
ケースで考える(編集部の創作)
この節は、上の事例の知恵を使うと仮にどうなるかを示すため、編集部が創作した架空のケースです。実在の会社・人物とは関係ありません。
では、この確認表を使ってみましょう。A社は買収先の会計システムを替えようとしています。でも、在庫評価を検討するための滞留状況や販売見込みが、経理へ届いていません。
そこで「判断からの統合」を使い、先に必要な情報と確認役を決めます。現場が情報を集め、経理が評価方針に照らして検討し、親会社が確認する分担を仮に置きます。既存の道具で情報を渡せるなら、先に評価の検討を進められると見込みます。
仮に情報を取り出せない、確認が期限に間に合わないなら、結論を変えます。収集方法や支援体制を見直し、それでも足りなければシステム変更の範囲を広げます。判断に必要な情報が届くかで試すわけです。
統合の範囲は、判断に必要な情報から決める。その順番を会議に持ち込んでみましょう。
まとめ
- 会計方針、情報、担当業務、システムを分けて考えます。
- 共通システムを使う場合も、現場の経理組織を残す選択があります。
- 情報を集約する仕組みは、会計方針の統一そのものとは分けて評価します。
- 明日は判断に迷う取引から、必要な情報と担当を確認してみましょう。
出典
- 連結子会社経理担当者が留意すべき事項(EY新日本有限責任監査法人)
- グループ会社の経理システムをfreeeに統一することで、人材配置や業務分担の自由度を高める - 導入事例 - freee(スモールビジネスを世界の主役に フリー株式会社)
- 上場×非上場企業のM&A、会計PMIの課題を早期に解決 | 実績・事例 | 日本PMIコンサルティング(日本PMIコンサルティング)
- 【導入事例】M&Aで規模が拡大した国内グループ会社の管理会計を強化 キャッシュフロー計算書も容易に作成可能に/興和株式会社(GLASIAOUS)