30〜60秒で読む
概要
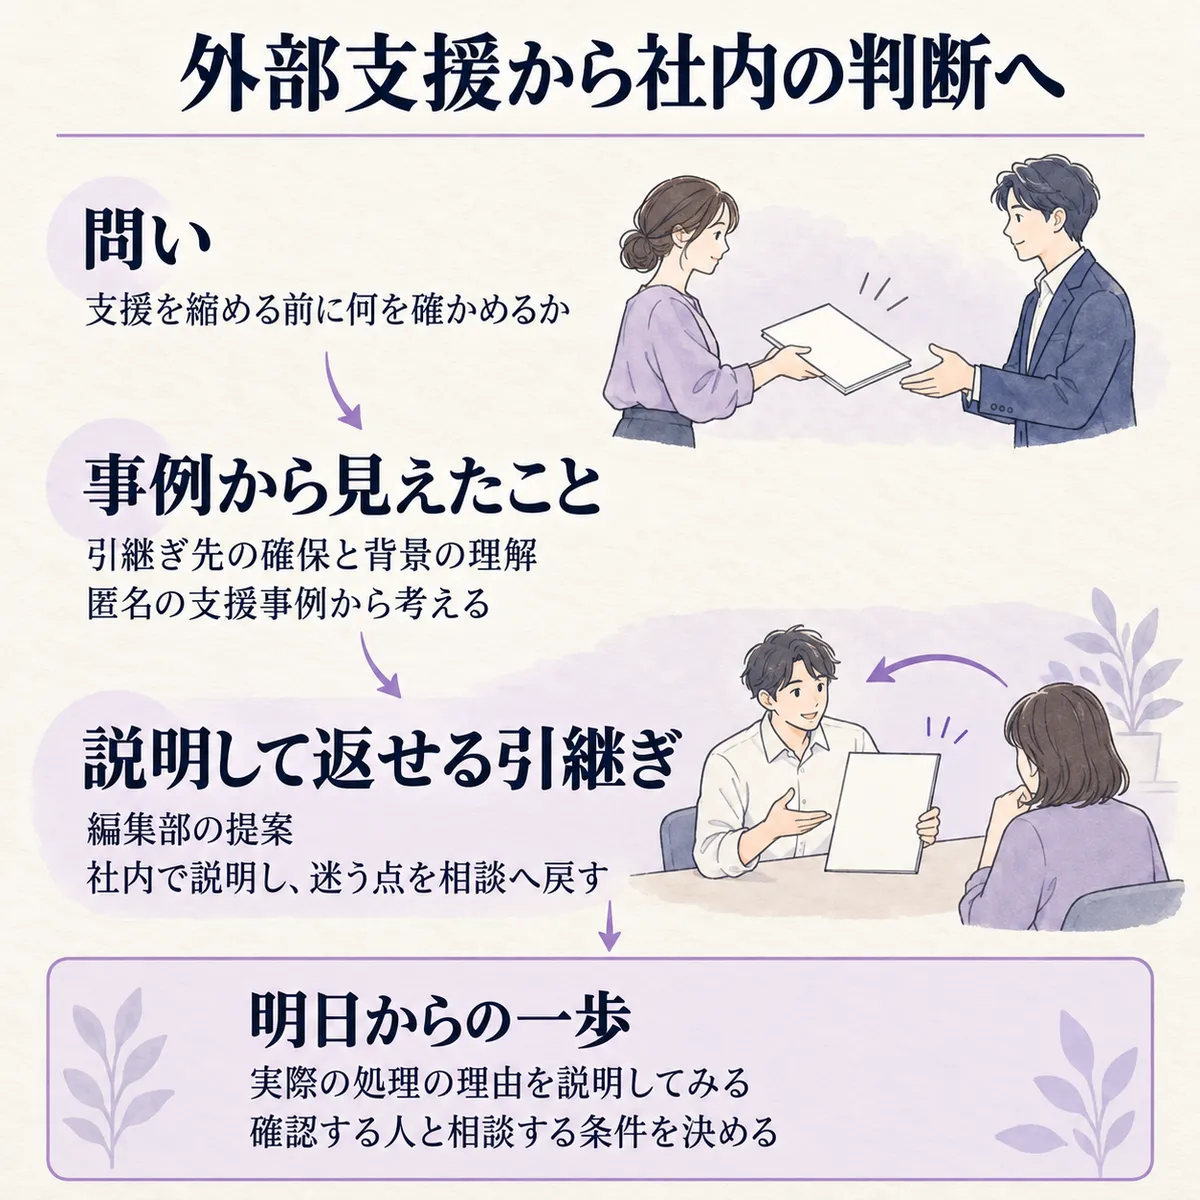
このテーマを選んだ理由: 上場準備を専門家と進めるとき、資料ができたら支援を終えてよいのか、迷いますよね。社内に何を引き継ぐかを、会議で話せる形にするために選びました。
この記事で学べること:
- 読み終えると、体制の構築と、社内が理解して運用することの違いが分かる。
- 読み終えると、支援を縮める前に、何を社内で確かめるかを判断できる。
前提: 内部統制は、業務に組み込んで報告の信頼性などを支える仕組みです。企業会計審議会の基準では、経営者が整備・運用する役割と責任を持ちます。ここでは、専門家が作った仕組みを社内で動かす際の判断を考えます。
ひとことで言うと: 作業を引き継ぐだけでなく、結果を確かめ、分からないことを相談へ戻せる状態を目指しましょう。
詳細
たとえば、専門家から規程や計算資料を受け取り、引継ぎ完了を報告する場面を考えてみましょう。担当者は手順どおりに処理できますが、前提が変わったらどうするかは説明できません。この状態で、支援を終えてよいのでしょうか。
ルールの上では
まず、資料を作ることと、業務を動かすことの関係を見てみます。金融庁掲載の企業会計審議会『財務報告に係る内部統制の評価及び監査の基準』は、経営者に内部統制の整備・運用の役割と責任があると説明しています。具体的な方法は、組織の環境や事業の特性によって異なります。
金融庁企画市場局の『内部統制報告制度に関する事例集』には、簡素な組織の企業が会計参与を活用した例があります。日常取引は経理部の社員が処理し、連結手続や決算処理などの管理・監督には会計参与を活用しました。会社は、その業務結果が依頼内容を満たしているかを確認しています。
これは公的資料に載った参考例です。会計参与の活用と一般のコンサルタントへの委託は同じ仕組みではありませんが、会社側が結果を確かめるという接点があります。
現場ではこうしている
では、その確認ができる状態を、現場ではどう作っているのでしょうか。以下は支援者が公表した匿名の経験です。
ユニヴィスグループの『IPO支援』では、人員が不足する飲食チェーンに常駐し、体制構築と採用支援を並行しています。規程作成や内部統制の導入を支援し、採用したメンバーへ運用を引き継いだと説明しています。
対して、小山謙二郎公認会計士・税理士事務所の『支援実績』には、IFRS(国際会計基準)の導入後も、計算の背景を社内で十分に説明・運用できなかった上場準備会社の例があります。同事務所は計算過程を整理し直し、社内で理解して運用できる形や、月次チェック体制を整えたと説明しています。
比べると、引継ぎで埋めようとした不足が違います。
| 誰の経験か | どんな条件か | 何をしたか | 公表された結果 |
|---|---|---|---|
| ユニヴィスグループの飲食チェーン支援 | 管理部門の人員が不足 | 体制構築と採用を並行し、採用者へ引継ぎ | 経理業務の内製化と運用の引継ぎを説明 |
| 小山謙二郎公認会計士・税理士事務所の上場準備会社支援 | 基準導入後も計算の背景を十分に説明できない | 計算過程を整理し、理解とチェックを支援 | 社内で運用しやすい形への整理を説明 |
ここから、共通点と違いを押さえてみましょう。
比べて見えたこと
- どちらも、資料の作成に加えて社内での運用を支援しています。ただ、採用者への引継ぎと、既存資料の理解の立て直しでは、確かめる内容が違います。
- 体制を引き継いだという説明だけでは、計算の前提が変わったときの判断までできるかは分かりません。引継ぎの完了と、判断できる範囲を分けて問う余地があります。
記事の本質はここ
上手いやり方・解釈のコツ
この違いから、編集部は「説明して返せる引継ぎ」を提案します。飲食チェーン支援の受け手を作る工夫と、計算の理解を整え直した経験を結び付けた整理です。内製化する作業の量に加え、社内が結果を説明し、迷う部分を専門家へ返せるかを見てみます。
確認する順番は、次のように考えられます。
- 引継ぎ前には、成果物を誰が使い、何を確かめるかを決めます。受け手が不在なら、文書を渡す前に担当と時間を確保します。
- 支援を縮める前には、社内担当者が実際の処理を説明します。使った前提、確認した資料、結果の見方までたどり、説明が止まる箇所を残します。
- 運用中には、前提変更や説明できない差異を相談へ戻します。社内で判断する範囲と専門家に尋ねる範囲を、担当者の交代時にも見直します。
全部を独力で処理できるまで支援を続ける、という提案ではありません。社内で確認できる仕事と、専門家の助言を受けて決める仕事を分けるほうが、次の契約範囲も話しやすくなるのではないでしょうか。
鵜呑みにしない点
ただ、この型をそのまま契約終了の基準にはできません。今回の比較には、次の限界があります。
- 民間の経験は支援者側の匿名事例です。小山謙二郎公認会計士・税理士事務所は内容の一部を加工・要約したと明記しており、会社を特定した比較ではありません。
- 引継ぎの正式な合否基準や、契約終了後の例外判断、費用の比較は分かりませんでした。背景の説明不足を扱った例も、外部支援全般の失敗を示すものではありません。
- 公的な事例集は簡素な組織などの条件付きの参考例です。専門家の活用方法や契約終了を一律に決める規則としては使えません。
自社に置き換えると
こうした限界を承知したうえで、明日の議題は「何を内製化するか」から「何を確かめられるか」へ進めてみましょう。以下は編集部からのチェックリストです。
- 明日からの一歩として、引継ぎ予定の業務を選び、社内担当者に処理の理由を説明してもらいます。
- 成果物を作る人、依頼内容との一致を確かめる人、最終的に判断する人を並べ、空欄を探します。
- 説明が止まった部分と、前提が変わる条件を議題にし、追加説明・支援継続・社内移管を決めます。
ケースで考える(編集部の創作)
この節は、上の事例の知恵を使うと仮にどうなるかを示すため、編集部が創作した架空のケースです。実在の会社・人物とは関係ありません。
では、先ほどのチェックをA社で試してみましょう。A社は外部支援で規程と計算資料を整え、契約を終えようとしています。担当者は入力手順を説明できますが、取引条件が変わった場合の処理には迷っています。
そこで「説明して返せる引継ぎ」を使い、通常処理は社内へ移し、条件変更時の相談は契約に残す判断をします。担当者が根拠資料をたどり、変更の影響を説明できれば、相談範囲を縮められると見込みます。仮に説明できなければ、資料の追加だけで済ませず、専門家と処理を確認する時間を設けます。
社内に残す判断を決めるには、まず社内が何を説明できるかを確かめることです。
まとめ
- 内部統制の整備と、社内での運用を分けて確認します。
- 引継ぎ先の確保と、処理の背景を理解する支援は別の課題です。
- 支援を縮める前に、社内が説明できる範囲と相談へ戻す条件を確かめます。
- 匿名の支援事例を、契約終了の共通基準にはしません。
出典
- 財務報告に係る内部統制の評価及び監査の基準(金融庁・企業会計審議会)
- IPO支援 – ユニヴィスグループ(ユニヴィスグループ)
- 支援実績 | 小山謙二郎公認会計士・税理士事務所(小山謙二郎公認会計士・税理士事務所、2026年7月8日)
- 内部統制報告制度に関する事例集~中堅・中小上場企業等における効率的な内部統制報告実務に向けて~(金融庁企画市場局)