30〜60秒で読む
概要
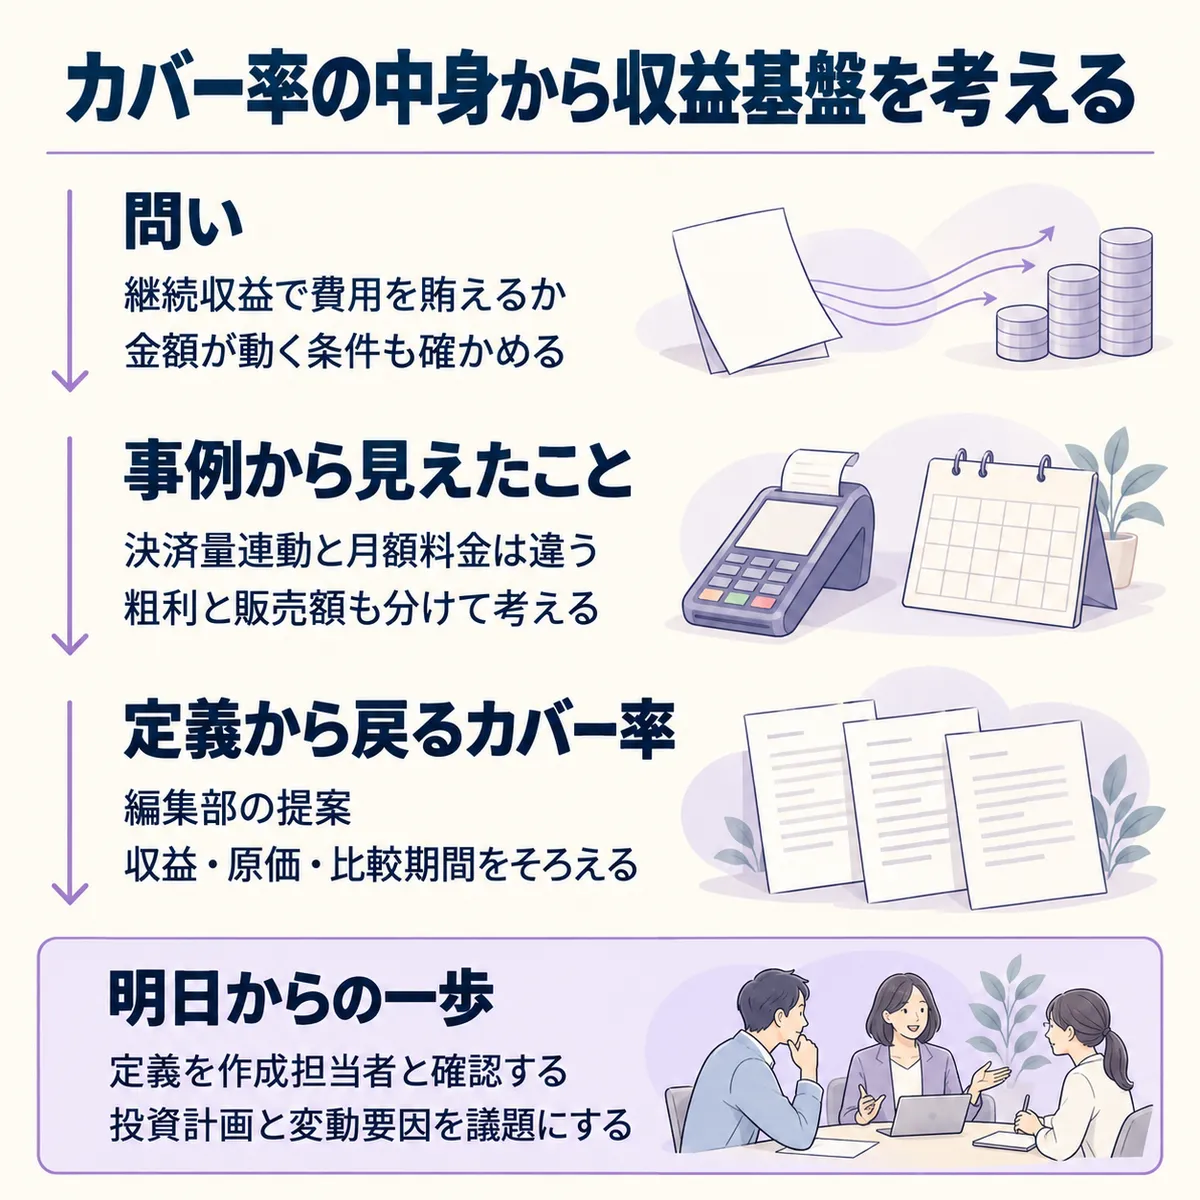
このテーマを選んだ理由: IPOの説明資料で、継続収益があることをどう安心材料に変えるか。粗利で販管費を賄う指標を使う前に、その中身を確かめたいからです。
この記事で学べること:
- 読み終えると、継続収益でも安定性が違う理由が分かる。
- 読み終えると、カバー率を説明に使う条件と、補う情報を判断できる。
前提: リカーリング粗利は、繰り返し発生する収益に対応する粗利のことです。ただ、GMOフィナンシャルゲート株式会社(以下、GMOフィナンシャルゲート)のリカーリング型には、固定的な売上も決済量に連動する売上も入ります。ここでは同社とrakumo株式会社(以下、rakumo)の開示を、名証メイン市場の収益基盤の要件に照らして読みます。
ひとことで言うと: カバー率は、収益の変動要因と費用の範囲を添えて使うと役立ちます。
詳細
たとえば、継続収益で日々の費用を賄えると説明したい場面を考えてみましょう。でも、取引量が落ちたときにも、その説明は成り立つでしょうか。
制度で求められること
まず、その問いを審査の要件に戻してみます。株式会社名古屋証券取引所の上場審査基準では、メイン市場について、継続して事業を営み、安定的な収益基盤を持つことを要件にしています。
事業計画はビジネスモデルや事業環境、リスクを織り込み、今後も安定して利益を出せる合理的な見込みがあるか、という内容です。これは名証の上場制度の要件です。読者の会社でも、指標の説明を事業計画の前提までつなげると、議論しやすくなりそうです。
現場での進め方
では、実際の開示はどうでしょうか。GMOフィナンシャルゲートの決算説明会の書き起こしでは、LTMによるリカーリング粗利と販管費の比較を示しています。同社は、リカーリング粗利が販管費を上回っていると説明しています。
ここで中身を確かめると、同社のよくあるご質問は、契約台数に結び付く固定的なストック、主に決済件数に連動するフィー、決済処理金額に連動するスプレッドを、リカーリング型に含めています。固定的な売上だけを積み上げた指標ではないんです。
一方、rakumoの主要KPI等では、MRRを月末時点の継続課金ユーザー企業の月額料金の合計と説明しています。これは会計上の売上と一致せず、解約率も顧客数ではなく販売額を基に計算しています。
比較するのは、比率の優劣ではなく、各社が何を説明しているかです。
| 誰が | 何を示すか | 条件・範囲 | 読み取れること |
|---|---|---|---|
| GMOフィナンシャルゲート | リカーリング粗利と販管費の比較 | LTM。固定売上と決済量連動の売上を含む | 同社は継続収益による費用のカバーを説明 |
| rakumo | 月額料金の合計と販売額ベースの解約率 | グループ会社を含まない | 課金の積み上がりと解約を説明 |
この違いから、次の点が見えてきます。
比べて見えたこと
- 共通するのは、継続収益を説明する指標の定義を示していることです。ただし、決済量に連動する収益と月額料金では、確かめる変動要因が違います。
- 粗利と費用の関係を見る指標と、契約料金の積み上がりを見る指標は、答える問いが違います。同じ比率で順位を付ける比較には進めません。
記事の本質はここ
上手いやり方・解釈のコツ
この違いを自社の説明に生かすなら、編集部の整理として「定義から戻るカバー率」を提案します。比率を見るたび、収益の中身と費用の範囲へ戻るやり方です。前者は決済収益の分解、後者は月額料金と会計上の売上を分ける説明から導きました。
使うときは、次の順に確かめます。
- 収益を組み立てるときは、固定料金、取引件数、取引金額など、何に連動するかを書き出します。継続して発生することと、金額が変動しないことを分けて考えます。
- 粗利と販管費を比べるときは、期間と集計範囲、対応する原価をそろえます。売上の積み上がりを、そのまま粗利の裏付けにはしません。
- 費用を増やす判断では、既存業務を維持する費用と成長のための投資を分けて説明します。カバー率の改善だけを目標にせず、投資で何を増やすかも議題にします。
費用を見る範囲も大事です。GMOフィナンシャルゲートのFAQは、ソフトウェア資産の償却負担を売上原価に反映し、今後も増加を予想すると説明しています。販管費だけを抑える議論では、こうした粗利側の費用を見落としかねません。
鵜呑みにしない点
ただし、この読み方にも限界があります。使う前に、分からないことをまとめておきましょう。
- 比較できる企業事例はここでは両社だけです。同じ期間・同じ定義のリカーリング粗利と販管費を並べる情報は、公開されている情報からは分かりませんでした。
- GMOフィナンシャルゲートは、費用配分が難しいため、ストック、フィー、スプレッドそれぞれの粗利率を開示していません。決済量が落ちた場合の粗利の変化を、この説明だけで数値化することはできません。
- 採用した名証のページに、販管費カバー率を合格水準として指定する記述はありません。先行投資で比率が下がった後の回収実績も、この比較では確かめられていません。
自社に置き換えると
こうした限界があるからこそ、明日の会議では「カバー率はいくらか」の前に、「何が変わると収益の説明を変えるか」を聞いてみたいところです。次は編集部からの提案です。
- 明日からの一歩として、収益の定義と変動要因を書いたメモを、指標の作成担当者と確認します。
- 経理と事業担当で、原価の配分方法、販管費との比較期間、含める会社の範囲を照合します。
- 採用・開発計画を並べ、費用の増加がどこに表れ、どの事業の収益につながる見込みかを議論します。
- 資金繰りの担当者には、営業キャッシュフローと主要顧客への集中も別に確かめてもらいます。これは追加確認の提案で、今回の比較で安全性を確かめたという意味ではありません。
収益基盤を説明する力は、比率の高さだけでなく、その比率が変わる条件を話せるかで決まるのではないでしょうか。
まとめ
- リカーリング型でも、固定料金と取引量連動では確かめる条件が違います。
- 粗利による費用のカバーと、月額料金の積み上がりは別の問いに答えます。
- 「定義から戻るカバー率」で、期間・原価・投資の範囲を確かめます。
- 明日は比率の目標より先に、説明を変える条件を議題にしてみましょう。
出典
- 名証 | 上場審査基準(プレミア市場・メイン市場)(株式会社名古屋証券取引所)
- よくあるご質問|IR情報|GMOフィナンシャルゲート株式会社(GMOフィナンシャルゲート株式会社)
- 2026年9月期第3四半期決算説明(GMOフィナンシャルゲート株式会社(自社サイト掲載の決算説明会書き起こし))
- 主要KPI等 | 業績・財務 | IR・投資家情報 | rakumo株式会社(rakumo株式会社)