30〜60秒で読む
概要
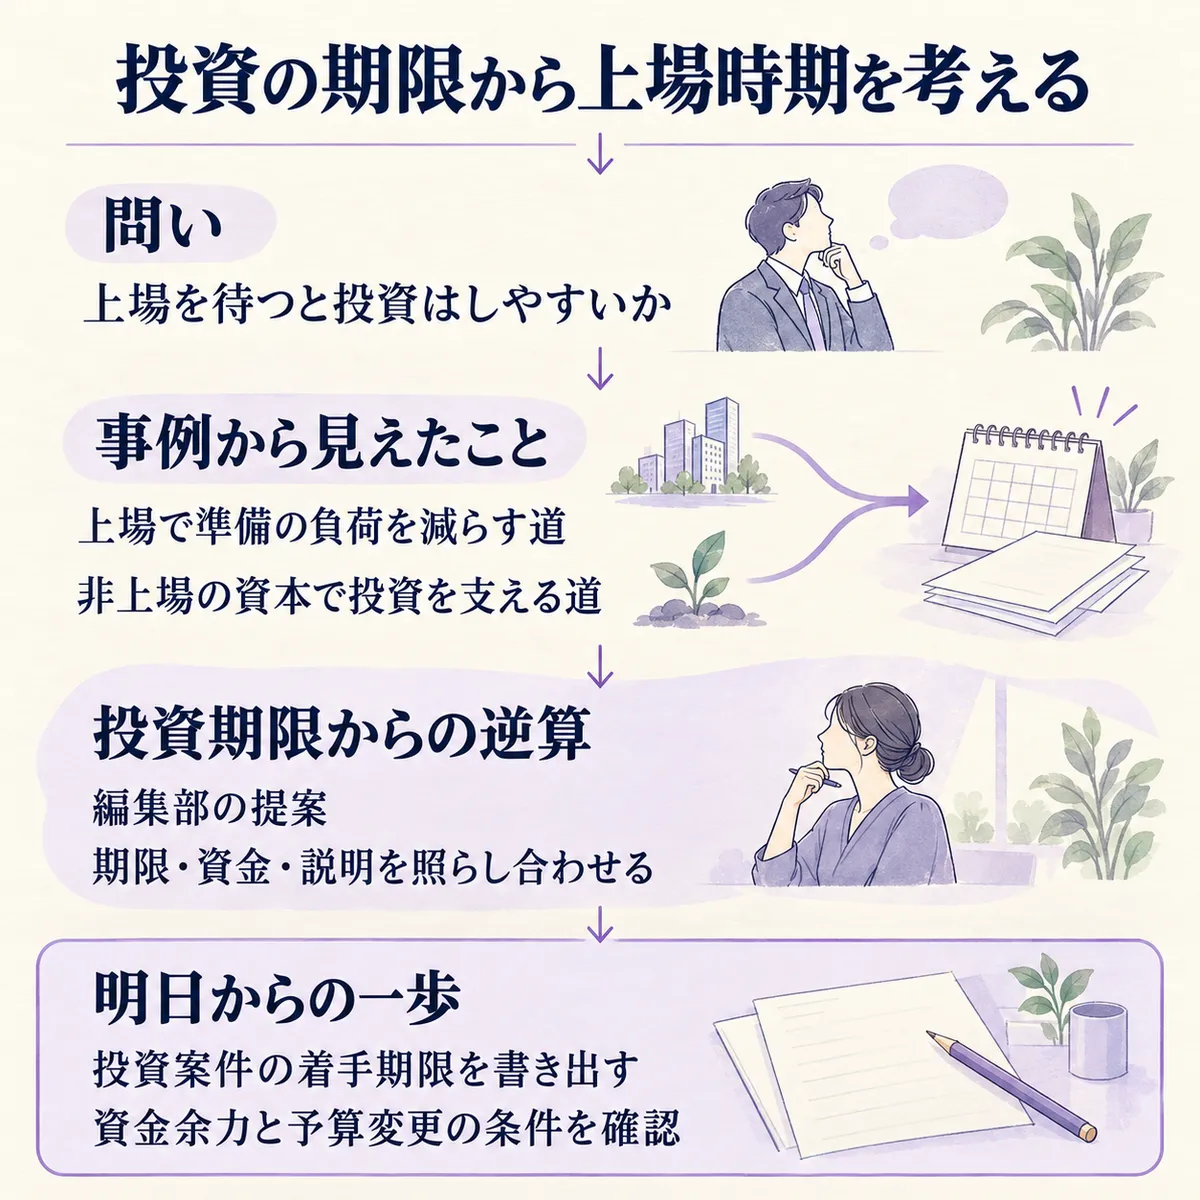
このテーマを選んだ理由: 上場準備を予定どおり進めたい。でも、新しい事業への投資も待てない。そんな会議で、上場の早さと投資のしやすさをどう比べるかを考えます。
この記事で学べること:
- 読み終えると、上場前後で投資の進めやすさが変わる理由が分かる。
- 読み終えると、非上場の資金調達を含め、上場時期を見直す条件を判断できる。
前提: IPOは株式を新たに上場することです。ここでは、上場準備を終えて事業に力を向けた会社と、非上場の資本を選んだ会社の説明を比べます。
ひとことで言うと: 投資の期限に、資金と経営の時間が間に合うかで上場時期を考えましょう。
詳細
たとえば、新しい開発案件を進めたいのに、上場準備の予算を変えてよいか迷う場面があるとしましょう。上場を待てば自由に投資できるのか、それとも準備を終えたほうが動けるのか。まず、制度と会社ごとの事情を分けてみます。
制度で求められること
この迷いを考える土台として、金融庁の有識者会議の議事録を見ます。事務局は、東証グロース市場の上場維持基準の見直しと、上場後の高い成長を見据えたIPOの推進を説明しています。上場の入口だけでなく、その先の成長も論点になっています。
これは取引所制度についての説明です。個社が話す投資の難しさは、制度の条件とは分けて考えましょう。実際に何が投資を止めるのかは、現場の経験を見ていきます。
現場での進め方
では、準備を終えることが投資につながった例からです。鹿島幸裕氏の上場後を振り返る記事では、note株式会社(以下、note)は、上場準備から解放された時間と上場企業としての信用が、AI開発や海外企業との提携に役立ったと説明しています。予実管理、つまり予算と実績の照合が厳しい上場直前より、上場後のほうが大きな施策を打ちやすかったという経験です。
一方、非上場のまま成長資金を確保する道もあります。株式会社FormXの『投資家を惹きつけるエクイティストーリーとは?SmartHRに学ぶ資金調達戦略』で、森 雄志氏は、成長を目指す時間軸が合い、事業を伸ばす知見も得られる投資家を選んだと説明しています。
株式会社SmartHR(以下、SmartHR)のシリーズEラウンドは約214億円で、増資と既存株主による株式譲渡を含む契約です。同社の会社発表は、新規プロダクト開発やM&A、AIへの投資を使途として挙げています。会社に入るお金と、既存株主の売却代金は分けて考えたいところです。
さらに逆向きの判断もあります。株式会社フォーラムエンジニアリング(以下、フォーラムエンジニアリング)は『非公開化に向けた方針について』で、投資不足による機会損失を課題に挙げました。短期業績の浮き沈みを気にせず投資できることを、非公開化の利点として説明しています。
同じ投資の機会でも、選んだ資本の持ち方は違います。条件と結果を並べると、こうなります。
| 誰が | 何をしたか | 判断の条件 | 結果・説明の範囲 |
|---|---|---|---|
| note | 上場後に開発・提携を進めた | 準備に使っていた時間を事業へ向けたい | CFOは準備終了と信用が役立ったと回顧 |
| SmartHR | 非上場で投資家を迎えた | 成長の時間軸と支援の知見が合う | 調達ラウンドを実施。投資使途は計画 |
| フォーラムエンジニアリング | 非公開化を選択した | 投資不足と好機を逃すリスク | 大胆な投資が可能になるという想定 |
この比較から、共通点と違いを拾ってみます。
比べて見えたこと
- 共通するのは、投資の機会に動ける資本の持ち方を選んでいることです。
- 違うのは、動きを妨げるものです。上場準備の負荷、投資家との時間軸、短期業績への配慮では、打ち手も変わります。
記事の本質はここ
上手いやり方・解釈のコツ
この違いを上場時期の判断に使うため、編集部では「投資期限からの逆算」を提案します。上場を急ぐか待つかの前に、投資が間に合わなくなる条件から議論を始めるやり方です。
判断の目安は、次の順で置いてみましょう。
- 投資案件が出たとき:着手の期限と回収までの見通しを見る。延期で何を失うのかを事業側と確かめます。
- 資金を選ぶとき:会社に入る資金、支出の時期、投資家が待てる期間を見る。SmartHRの経験のように、金額だけでなく時間軸も合わせます。
- 上場時期を決めるとき:準備の負荷と上場後の説明を並べる。noteのように準備終了が効くのか、非公開化の説明のように短期業績への配慮が重いのかを見ます。
上場後も、説明の仕方は判断材料になります。note IRの投資家への質問回答記事は、中長期目標の達成時期を固定すると、環境変化の中で事業機会を失う可能性があると説明しています。読者の会社でも、投資の余地を残すために何を説明するかまで考えると、上場後の運営につながりそうです。
鵜呑みにしない点
ただ、この逆算は上場の可否を決める制度の基準ではありません。比較には次の限界があります。
- noteの上場直前の投資制約はCFOの経験です。一般的な投資禁止や黒字義務を裏付ける公的な本文は確認できませんでした。
- SmartHRの調達は、IPOを実際に延期した証拠ではありません。非公開化もIPO準備とは会社の段階が違い、示された利点は投資成果の実績ではありません。
- 各社の投資額、回収期間、現預金を同じ条件で比べる材料や、維持基準の経過措置の詳細は確認できませんでした。非上場なら同じ資金を確保できるとも限りません。
自社に置き換えると
そこで、明日の会議には「上場予定を守るか」だけでなく、「この投資をいつまで待てるか」を持ち込んでみましょう。以下は編集部からの提案です。
- 明日からの一歩:動かしたい投資案件を選び、着手の期限と見送る条件を事業責任者と書き出す。
- 財務担当は、投資回収までの資金余力と、増資・既存株売却の内訳を確かめる。未確定の調達は確約済みの資金と分ける。
- 主幹事との協議では、予算変更のどこが難しいかを確認する。審査上の確認事項か、会社の予算運用かで対応を変える。
IPOの時期は、投資の期限と、それを支える資金・説明の準備を合わせて決めるものではないでしょうか。
まとめ
- 上場準備を終えることが、投資に向ける時間を生む場合があります。
- 非上場の調達では、会社に入る資金と投資家の時間軸を確かめます。
- 非公開化の想定効果と、実現した投資成果は分けて読みます。
- 投資の期限から逆算し、資金余力と予算変更の条件を会議で比べましょう。
出典
- 上場後「勝負の3年」を経たnoteの現在地と、日本のグロース企業の成長に向けて。(鹿島幸裕 (note CFO)、2026年1月14日)
- 投資家を惹きつけるエクイティストーリーとは?SmartHRに学ぶ資金調達戦略(株式会社FormX、2025年2月13日)
- クラウド人事労務ソフトを提供するSmartHR、約214億円のシリーズEラウンドを実施(株式会社SmartHR)
- 非公開化に向けた方針について(株式会社フォーラムエンジニアリング)
- 「ベンチャーキャピタルに関する有識者会議」(第4回)議事録(金融庁)
- [note]投資家の皆さまから多く寄せられた質問と回答(2025年11月期)(note IR(5243)、2026年2月9日)