30〜60秒で読む
概要
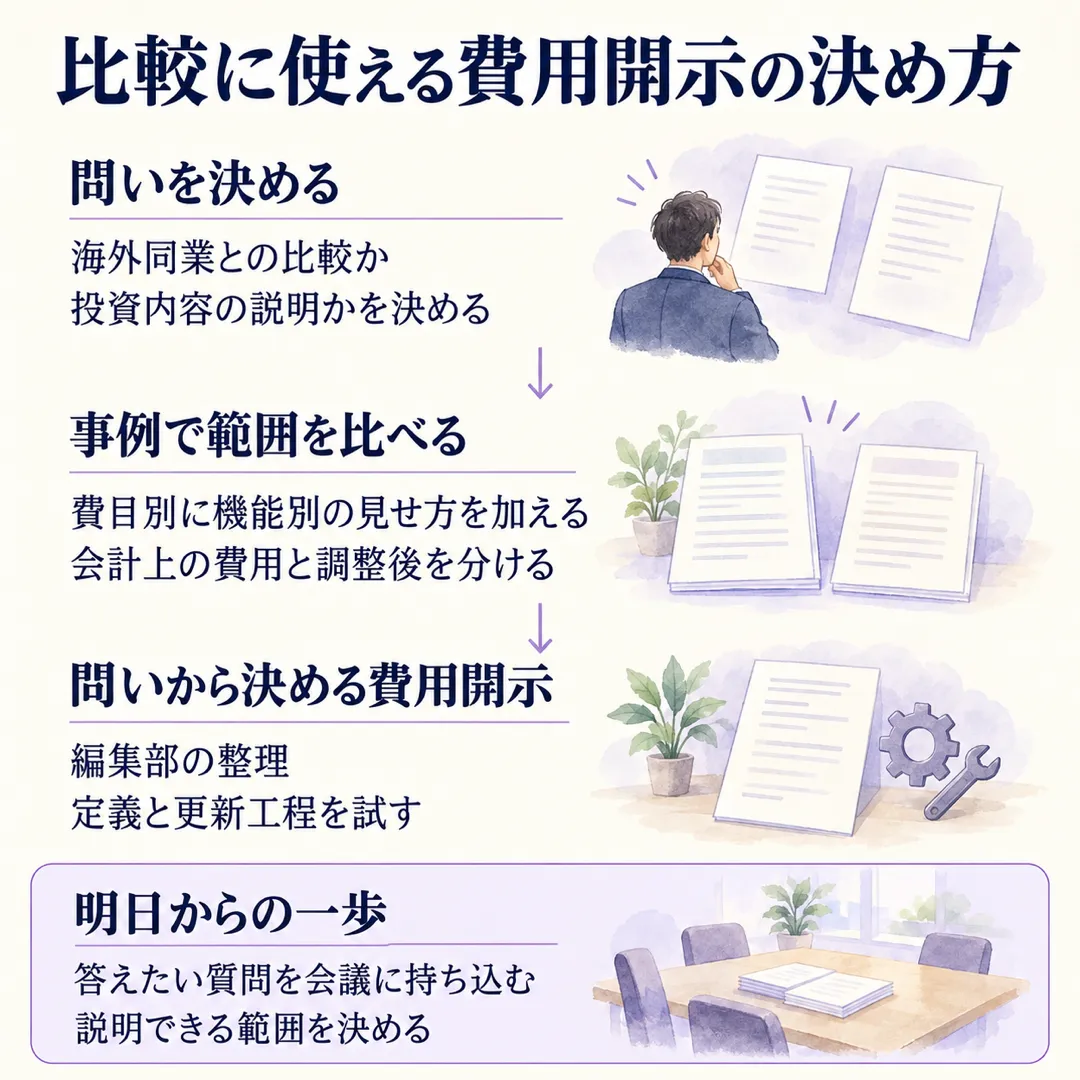
このテーマを選んだ理由: 海外の同業と比べやすい資料にしたい。でも、費用を細かく分けるほど作業も増えます。開示を増やす前に、どこまで分ければ対話に役立つかを考えます。
この記事で学べること:
- 読み終えると、機能別と費目別の開示で伝わる内容の違いが分かる。
- 読み終えると、費用の範囲と更新の負担から、追加開示の粒度を判断できる。
前提: 販管費は、販売費および一般管理費の略です。freeeは人件費・広告費といった費目別に加え、研究開発や営業など、活動の役割で分ける機能別の開示を採りました。同じ費用でも、何を伝えたいかで見せ方が変わります。
ひとことで言うと: 比較したい問いを決め、費用の範囲と作り続けられる定義をそろえましょう。
詳細
たとえば、海外の同業と同じ費用区分を載せようと提案されたとしましょう。見た目をそろえる前に、その数字でどんな質問に答えるのかを考えてみます。
ルールの上では
まず、外部に何を示すかの基本を押さえます。freeeの説明では、日本企業は販管費を人件費・広告費などの費目別に分けるのが一般的です。これは「何に使ったか」を示す分け方です。同社はそこに、研究開発・営業・管理という「どんな活動に使ったか」を示す機能別の区分を加えました。会計上の費用を、比較の目的に合わせて別の切り口でも見せる工夫なんです。
もうひとつ、区分の変更と費用の調整は分けて考えます。セーフィー株式会社(以下、セーフィー)は、委託事業に伴うコストを財務会計上は販管費に含めつつ、事業固有の一過性費用を調整後営業利益から除くと説明しています。費用を会計上消す話ではありません。ここでは各社の説明する実務を扱い、機能別開示を法令上の義務とは位置付けません。
現場ではこうしている
では、外部に費用を伝える現場ではどうでしょうか。freeeの採用ブログ『ユニコーン企業の資本戦略、グローバルIPOを支えたIRチームの裏側』で、原 昌大氏と内田 修平氏は、海外の同業と比較できるよう、販管費を研究開発費、セールス&マーケティング、その他一般管理費に分けた経験を説明しています。数値準備と証券会社・弁護士の確認にかかる負担も、目的のために引き受けたと話しています。
一方、セーフィーの記事『2024年12月期通期決算説明会 書き起こし』では、古田氏が調整後の機能別費用と採用方針を説明しています。通常発生する人件費は残す一方、事業固有の費用は調整する考え方を示し、会計数値と調整後の説明の違いを伝えています。
さらに、note株式会社(以下、note)の記事『2025年11月期 第1四半期決算発表しました』では、業務委託費を新たに切り出し、専門人材への開発投資を人件費と併せて示しています。こちらは売上原価と販管費を合わせた費目別の説明です。機能別に組み替えずに、投資の中身を伝える工夫です。
目的と対象範囲を並べると、違いが見えてきます。
| 誰が | 何をしたか | 条件・範囲 | 本文で語られた結果・説明 |
|---|---|---|---|
| freee | 販管費を機能別にも開示 | 海外の同業との比較が目的 | 追加準備と確認の負担を受け入れた |
| セーフィー | 調整後の機能別費用を説明 | 委託事業固有の費用を調整 | 通常の人件費を残す考え方を説明 |
| note | 業務委託費を切り出した | 売上原価と販管費の合算 | 専門人材への投資を人件費と併せて示した |
この違いから、比べて見えたことを挙げます。
- freeeは海外比較、noteは投資内容の説明に合わせて粒度を選んでいます。開示を足す目的は同じではありません。
- 機能別か費目別かに加え、原価を含むか、費用を調整するかも違います。名前だけそろえても、比較できるとは限りません。
記事の本質はここ
上手いやり方・解釈のコツ
ここからは、編集部の見立てです。各社の経験を束ねた判断の順番を「問いから決める費用開示」と呼びます。海外と同じ欄を作ることから始めず、読み手が答えを知りたい問いから逆算する方法です。
各社の目的・調整範囲・切り出し方を手がかりに、次の順で検討してみましょう。
- 開示を提案するときは、答えたい問いを決めます。海外同業との機能別比較か、開発投資の説明かで区分を選びます。
- 数値を作る前に、原価を含むか、一過性費用を除くかを確認します。会計数値からどうつながるかを説明できる定義にします。
- 公開を決める前に、更新担当と確認工程を仮に動かします。兼務者や共通費の振り分けを再現できないなら、まず説明可能な範囲に絞る案を考えます。
鵜呑みにしない点
ただ、この順番で検討しても、各社の形をそのまま移せるわけではありません。適用の限界をまとめておきます。
- noteは機能別開示をやめた事例ではありません。海外比較を目的に費目別を選んだ、とも説明していません。
- 兼務者の人件費や共通費の具体的な配賦率、組織変更時の過年度再計算の手順は、公開されている情報からは分かりませんでした。
- 開示作業の担当人数・時間と、追加区分だけによる対話の改善効果は比較できません。負担に見合うかは自社で確かめる課題です。
- 各社の説明から、国内の法令上の開示義務は判断できません。開示範囲を絞る判断や更新工程の試行は、編集部からの提案です。
自社に置き換えると
そこで、明日の会議には完成版の図表より、区分を足す理由と未解決の定義を持ち込んでみましょう。以下は、事例から考えたチェックリストです。
- 明日からの一歩として、答えたい投資家の質問を議題にし、追加区分がどう役立つかを言葉にする。
- 比較相手と自社について、原価の有無、調整する費用、区分の定義を並べる。
- 兼務者と共通費の振り分け案を経理・事業部門で試し、説明が割れる項目を残す。
- 更新担当と確認者を決め、組織変更後も同じ説明を続けられるか確かめる。
比較の入口は区分名ですが、比較の中身は費用の範囲と定義で決まります。
ケースで考える(編集部の創作)
この節は、上の事例の知恵を使うと仮にどうなるかを示すため、編集部が創作した架空のケースです。実在の会社・人物とは関係ありません。
では、会議で使ってみましょう。A社では、海外向け資料に開発・営業・管理の費用欄を足す案が出ました。ただ、開発と顧客支援を兼ねる担当者の費用を、どこに置くかで意見が割れています。
そこで「問いから決める費用開示」を使い、まず何を説明したいのかを確認します。開発への人材投資を説明したいなら、業務委託費を切り出す案も検討します。海外同業との機能別比較が不可欠なら、兼務者の振り分け基準を先に試し、会計数値とのつながりを確認します。
仮に、担当者が変わっても同じ基準で更新できるなら、機能別開示を続けやすくなると見込みます。逆に、振り分け次第で説明が変わるなら、公開範囲を絞る案に戻します。結論を変える条件も決めておきます。
まとめ
- 費用区分は、比較したい相手と答えたい問いから選びます。
- 機能別・費目別だけでなく、原価の有無と調整範囲も確かめます。
- 定義と更新工程を試し、続けて説明できる範囲を決めます。
- 各社の配賦率や開示単独の効果は分からないため、自社で検証します。
出典
-
2024年12月期通期決算説明会 書き起こし|Safie IRアカウント(Safie IRアカウント、2025年2月18日)
-
2025年11月期 第1四半期決算発表しました|note IR(5243)(note IR、2025年6月19日)