30〜60秒で読む
概要
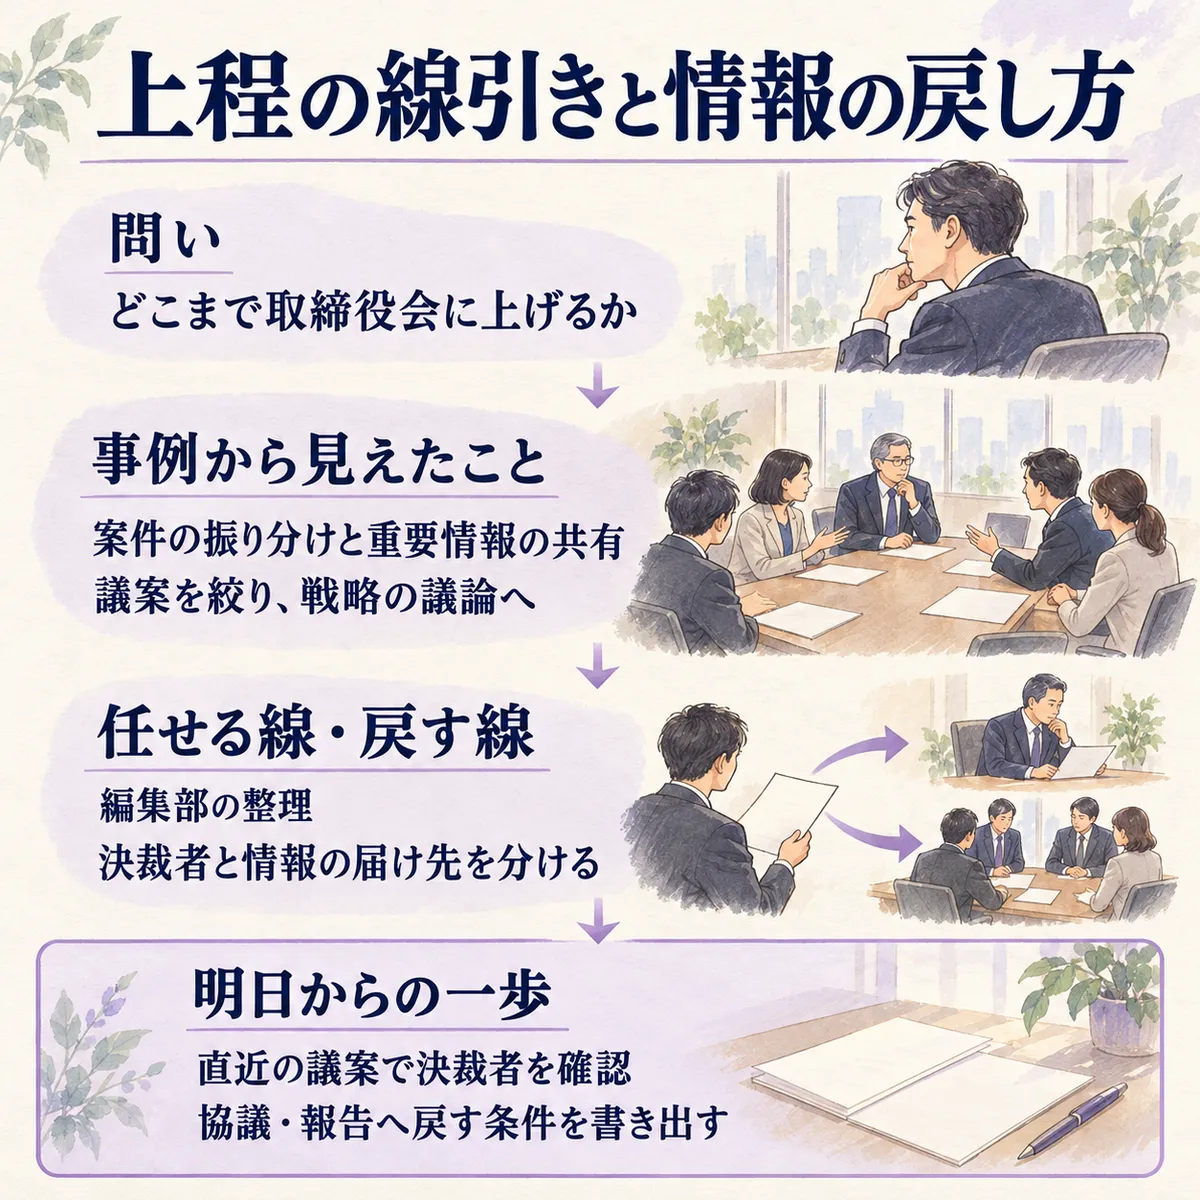
このテーマを選んだ理由: 念のため案件を上げていたら、取締役会が確認だけで終わる。そんな悩みに対し、上程を減らす条件と、監督のために残す情報を一緒に考えたいからです。
この記事で学べること:
- 読み終えると、決裁権限と議決・協議・報告をどうつなぐかが分かる。
- 読み終えると、案件を任せた後も取締役会へ戻す条件を判断できる。
前提: ナウビレッジでは、決裁権限基準表と取締役会規程を照らし、案件を議決・協議・報告に振り分けています。一方、双日や日本ペイントは、議案を絞って重要テーマの議論を充実させる運用を紹介しています。ここでは各社の実務を比べます。
ひとことで言うと: 誰に決裁を任せるかと、何を取締役会へ戻すかをセットで決めましょう。
詳細
たとえば、経営会議で話し合った施策を、そのまま取締役会でも説明するとしましょう。同じ説明を繰り返すなら省きたい。でも、どこを省いてよいか迷いますよね。
ルールの上では
まず、その案件を誰が決めるのかを確かめるところからです。三宮氏の説明では、議決は正式な意思決定、協議は結論の前の方向性の議論、報告は執行状況やリスクを監督する材料です。自社の取締役会規程と、誰がどこまで決められるかを示す職務権限規程を照らすのが出発点になります。
つまり、「取締役会に上げるか」だけを問うと、違う役割が混ざってしまいます。決裁は任せても情報は共有する、結論の前に方向性を相談する、といった使い分けを考えられるんです。
現場ではこうしている
では、その使い分けを実際の経験で見てみましょう。三宮氏の note『上場準備で初めて整えた「取締役会運営」の実務〜TPM上場した小規模企業の取締役会運営のリアル〜』では、ナウビレッジが金額・性質・重要性から案件を振り分けています。賞与原資の算定ルールでは、方向性を協議し、確定した結果を次回に報告する流れを紹介しています。
一方、双日株式会社(以下、双日)の『社外取締役対談』では、監査等委員会設置会社への移行に伴い、決裁権限を経営会議へ委任した経験を語っています。双日の亀岡氏は、案件を絞って生まれた時間を重要テーマの審議に充てられていると評価しています。亀岡氏は、経営会議の議論内容の共有や投融資審議会へのオブザーバー参加で、過程も把握できていると説明しています。
さらに、日本ペイントホールディングス株式会社(以下、日本ペイント)の『実効性評価(過去分)』は、議案を絞った年間計画によって中長期経営戦略等の審議の比率を高めたと説明しています。定例議案の削減に加え、執行からの適時の資料提供や独立社外取締役同士の情報共有も進めています。
各社が何を変え、何を残したのかを並べると、違いが見えてきます。
| 誰が・どんな条件で | 何をしたか | 結果・当事者の説明 |
|---|---|---|
| ナウビレッジ/小規模な取締役会 | 決裁権限基準表と規程を照合し、議決・協議・報告を使い分け | 上程の判断に迷うことが減った |
| 双日/機関設計の移行に伴う見直し | 経営会議へ委任し、重要案件は報告。社外取締役へ議論の過程も共有 | 案件を絞り、重要テーマの審議へ時間を充てたと評価 |
| 日本ペイント/成長戦略の議論を充実させる運用 | 年間計画で議案を絞り、資料提供や情報交換も整備 | 中長期経営戦略等の審議の比率と議論の質を高めたと説明 |
この比較で注目したいのは、削った案件と、残した情報の関係です。
比べて見えたこと
- ナウビレッジは案件ごとの扱いを明確にし、双日と日本ペイントは重要テーマに時間を振り向けています。出発点は違います。
- 双日では、委任範囲内でも重要な案件や将来の広がりがあるテーマを早く共有しています。決裁を任せることと、監督の情報を減らすことは別々に考えられます。
記事の本質はここ
上手いやり方・解釈のコツ
ここから編集部が提案したいのは、「任せる線・戻す線」という整理です。ナウビレッジの振り分けと双日の早期共有をつなぎ、日本ペイントのように年間の議論へ落とし込みます。
- 案件を受けたら、まず規程と決裁権限を確認する。正式に誰が決めるかを先に置き、会議を減らす判断はその後にします。
- 任せる案件でも、重要性や将来の広がりを見て、協議・報告へ戻す条件を決める。決裁者と情報の届け先を別の欄に書くと整理しやすそうです。
- 年間計画を見直すときは、空いた時間で何を議論するかまで決める。削減件数だけで終わらず、戦略の論点と必要資料を置いてみましょう。
鵜呑みにしない点
ただ、この整理を使う前に、各社で違う条件を押さえておきたいところです。
- 小規模企業と持株会社では、組織の規模も機関設計も違います。各社の委任範囲をそのまま自社へ移す提案ではありません。
- 法令上委任できない事項や、重要性を判断する公的な基準は、今回参照した本文では確かめられませんでした。自社の法的な条件を確認してから線を引きます。
- 各社の具体的な金額基準、同じ条件で比べた審議時間や差戻しの変化は分かりませんでした。双日や日本ペイントの説明も、情報共有だけが改善を生んだという因果の証明ではありません。
自社に置き換えると
そこで、明日の会議には「この案件を任せても、取締役会は何を知っておくべきか」という問いを持ち込んでみましょう。次は編集部からのチェックリストです。
- 明日からの一歩として、直近の議案を選び、決裁者と協議・報告先を別々に書き出す。
- 経営会議で決めた後も、重要性が変わったら誰が取締役会へ知らせるかを確かめる。
- 上程を減らす案には、代わりに議論する戦略テーマと資料の準備担当を添える。
ケースで考える(編集部の創作)
この節は、上の事例の知恵を使うと仮にどうなるかを示すため、編集部が創作した架空のケースです。実在の会社・人物とは関係ありません。
では、このチェックリストを架空のA社で使ってみましょう。A社では、新しい施策を経営会議で検討した後、取締役会でも同じ資料を説明しています。担当者は説明の重複を減らそうと、取締役会への上程を省く案を出しました。
そこで「任せる線・戻す線」を使い、まず決裁権限を確かめます。執行側で決められる案件なら、取締役会では検討済みの経緯を繰り返す代わりに、会社の方針への影響や未解決のリスクを共有する案に変えます。正式な決議が必要なら、その手続を残します。
ただし、進める途中で会社全体に影響する条件変更が分かったなら、当初の振り分けを見直します。誰が情報を戻すかまで決めておけば、説明の重複を抑えながら、追加の議論が必要な案件を拾いやすくなると見込みます。
決裁を任せる線と、監督へ情報を戻す線を一緒に引く。それが、上程の線引きを考える軸になりそうです。
まとめ
- 議決・協議・報告は、決裁権限と照らして振り分ける。
- 決裁を任せても、重要性に応じた情報共有を残す。
- 議案を減らすときは、代わりに深めるテーマを決める。
- 各社の運用を移す前に、自社の法的条件と規程を確かめる。
出典
- 上場準備で初めて整えた「取締役会運営」の実務〜TPM上場した小規模企業の取締役会運営のリアル〜(Yota Sannomiya、2026年6月24日)
- 社外取締役対談(双日株式会社)
- 実効性評価(過去分)(日本ペイントホールディングス)