30〜60秒で読む
概要
今日のテーマ:打刻とPCログの差異を、どう是正判断につなぐか。
前提: IPO準備の勤怠管理で、打刻とPCログを照合する企業があります。厚生労働省のガイドラインは、自己申告と客観的な記録に著しい差があれば、実態を調べ、必要な労働時間の補正をするよう求めています。
ひとことで言うと:本人の説明を実態と照らし、勤怠・賃金の修正まで追う。 ログの取得だけでは終わりません。勤務形態に合わせた確認と、未解決の扱いまで設計するのがポイントです。
詳細
集めた知見:差異の先に何をしているか
バクラクのSecureNavi株式会社への導入事例では、フルフレックス制のもと、従業員が日々申請・承認を行い、管理者の月締め作業を軽くしています。残業の見込みと実績を定期的に確認し、経営陣への共有にも使っています。
株式会社ナカヨの導入事例では、プロフレックス株式会社が、打刻とPCの起動・終了記録を照合しています。同社は、基準に当てはまる打刻とPCログの乖離や休日起動に色を付け、管理者が本人へ理由を確認します。週次の確認と、月次の社長報告を組み合わせています。
もうひとつは、厚生労働省の監督指導結果にある匿名の施工管理等の事業場です。勤怠記録とPCログに差があり、実態調査などを指導されました。その後、合理的に説明できない時間を労働時間に算入し、割増賃金をさかのぼって支払っています。
| 誰の経験か | 条件・困りごと | 行ったこと | 結果・分かったこと |
|---|---|---|---|
| SecureNavi株式会社 | フルフレックス制で勤務実態を把握したい | 日々の申請・承認と残業レポートを利用 | 担当者は管理者の締め作業が短くなったと説明 |
| プロフレックス株式会社 | 隠れた残業を把握したい | 差異を抽出して本人確認、週次確認と月次報告 | PCの消し忘れや上長承認待ちも多かった |
| 厚生労働省が紹介する匿名事業場 | 勤怠記録とPCログに差があった | 聞き取りなどの調査を求められ、労働時間を再計算 | 割増賃金を遡及払い |
共通するのは、記録を並べた先に確認の仕事があることです。でも、前の二社は日常運用の紹介で、匿名事例は賃金是正まで進んだ監督事例です。締め作業の改善と、未払いの解消は、同じ成果として並べないほうがよさそうです。
制度の基準と、上場準備での説明
厚生労働省のガイドラインでは、労働時間は使用者の指揮命令下にあるかで判断します。始業・終業は、使用者が直接確認する方法や、タイムカードなどの客観的な記録を基礎にする方法を原則としています。PCログだけを唯一の方法にしているわけではありません。
自己申告で把握せざるを得ない場合、記録との著しい差は調査・補正の対象です。本人が休憩や自主学習と説明しても、実際に指示を受けて業務をしていれば労働時間として扱います。理由を書いてもらっただけで確認が終わる、とはしていないんです。
一方、EY Japanの上場実務の解説は、未払給与の発生原因、解消方法、再発防止体制の整備・運用状況を説明する点を挙げています。これは専門家による実務の説明です。労働時間をどう判断するかという公的な基準と分けて読むと、調査から改善まで何を説明するかが見えてきます。
記事の本質はここ
「差異を閉じる三段階」で考える
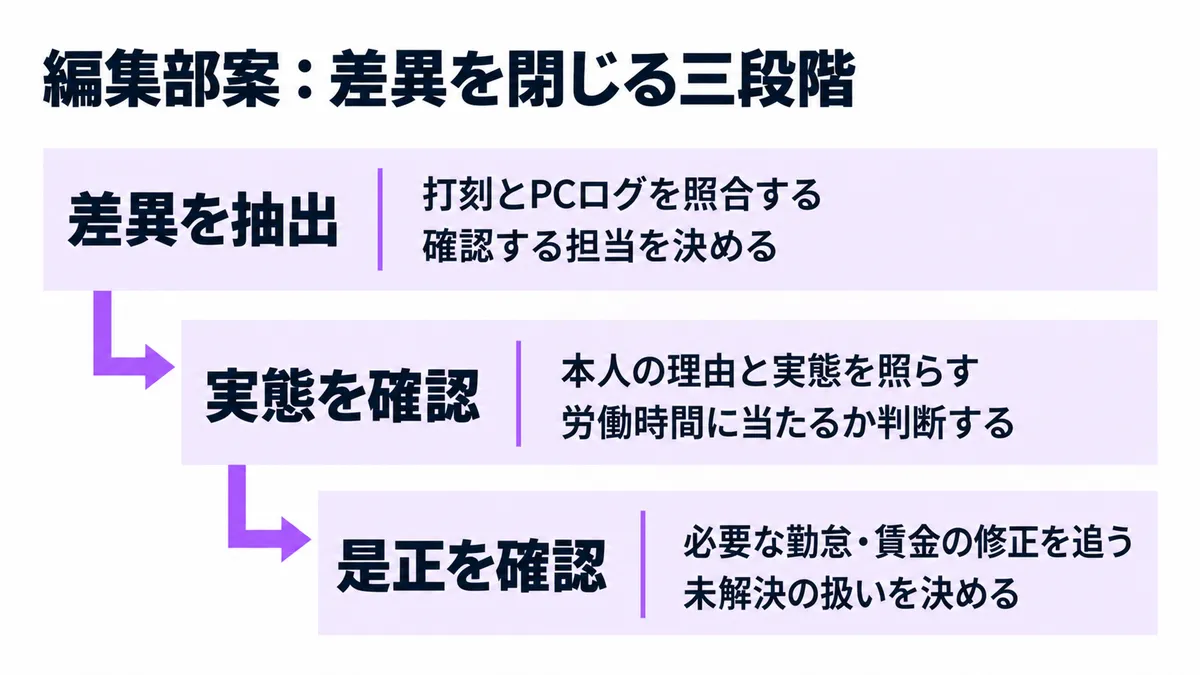
ここでは編集部の見立てとして、「差異を閉じる三段階」を提案します。差異を抽出し、実態を確かめ、必要な修正の完了を確かめる、という順です。本人への問い合わせを送った時点で終わりにせず、何が決着したのかまで見ます。
最初の段階では、確認する差異と担当者を決めます。プロフレックスの色分けはその入口です。ただ、消し忘れと承認待ちが混じっていた経験からは、差異の件数だけで隠れ残業の量を判断しない、という読み方ができます。
次の段階では、本人の理由と実態を照らします。休憩という回答を受け付けることと、労働時間ではないと判断することは別の仕事です。公的な基準に沿って、実際に指示された業務をしていたかを確かめ、説明が足りなければ確認を続けます。
最後の段階では、必要な勤怠・賃金の修正が終わったかを確認します。匿名の監督事例は、記録の差が支払いの問題につながることを示しています。だからCFOが経営会議へ持ち込むなら、残業の状況に加えて、未解決の差異と是正の進み具合も議題にしてはどうでしょうか。
鵜呑みにしない点
フルフレックスのSecureNaviと、多様な業務を持つプロフレックスでは、勤務の条件が異なります。後者も強制的なPC終了は難しいと説明しており、ログ取得から自動制限へ進める方法が、そのまま合うとは限りません。同社の差異の基準も、働いた時間を無視してよい幅ではありません。
実名の企業経験は二社に限られます。従業員・承認者を含む総工数、未払いの検証額、是正完了までの期間は比較できませんでした。上場審査の現行規則や、履歴を残し始める時期の一律の基準も確認できていません。匿名事例は反例として使えますが、IPO準備企業だったとは示されていません。
自社に置き換えると
明日の打ち合わせには、差異のある記録を持ち寄り、どこで処理が止まっているかを確かめることを提案します。新しい機能を選ぶ前に、担当者が次の問いに答えられるかを見るんです。
- 本人の理由を誰が確かめ、未回答・説明不足を誰に引き継ぐか。
- 勤怠を直した場合、賃金への反映まで誰が確認するか。
- 未解決の記録をいつ見直し、経営に何を報告するか。
これは各社が実施済みの共通手順ではなく、事例と公的な基準から組み立てた議題です。回答欄に「担当者・確認した事実・判断・次の対応」を設ければ、問い合わせ済みと解決済みを分けて話せそうです。
勤怠管理の確かさは、ログの多さより、差異をどう解決したかを説明できるかに表れます。
まとめ
- 打刻とPCログの差は、実態を調べる入口です。
- 本人の理由と、労働時間に当たるかの判断を分けます。
- 締め作業の短縮と、未払賃金の是正は別々に確かめます。
- 確認担当から修正完了までを、経営が追える形にします。
出典
- 勤怠・工数・案件原価をつなぐ導入設計(株式会社LayerX(バクラク))
- プロフレックス株式会社|NYC On Timeアシスト 導入事例|株式会社ナカヨ(株式会社ナカヨ)
- 労働時間の適正な把握のために使用者が講ずべき措置に関するガイドライン(厚生労働省)
- 長時間労働が疑われる事業場に対する令和5年度の監督指導結果を公表します(厚生労働省)
- 勤怠管理の問題から未払給与があることが発覚しました。未払給与について株式上場の審査上の留意点を教えて下さい。 | EY Japan(EY Japan(EY新日本有限責任監査法人))