30〜60秒で読む
概要
今日のテーマ: IPO準備の成長計画を、税効果の利益見積りにどこまで使えるか。
前提: 繰延税金資産は、将来の税金負担を軽くする効果を見込む資産です。その回収見込みの判断には、過去の業績や将来の利益予測が関わります。
ひとことで言うと: 承認済み計画を起点に、前提と実態が合えば採用の検討へ、食い違えば修正か保留へ進みます。実務家の経験と検査の指摘事例から、協議で確かめる条件を考えます。IPO固有の計上条件や計上額を示すものではありません。
詳細
ルールの上では
デロイト トーマツ グループの平井雅和氏による「繰延税金資産の回収可能性」は、承認済みの業績予測を基に、社外の環境や社内の情報と整合するよう修正して、課税所得を見積もる考え方を説明しています。課税所得とは、税金を計算するための所得です。
つまり、計画が承認されていても、その前提をそのまま使えるかは別の確認なんです。同解説は、過去の計画達成状況や売上見込みも確認材料に挙げています。専門家の解説として扱い、法的義務とは断定しません。
現場ではこうしている
会計・監査・研究所の「『繰延税金資産の回収可能性シート』を作成するよう、監査人から指導されていますが、難しくてうまく記入できません。」の筆者は、経理担当者にシート作成を依頼するのをやめた経験を紹介しています。完成品にこだわらず、将来減算一時差異、つまり会計と税務で費用になる時期などがずれる項目を、順に協議する提案です。
会計支援@Sato/CPA Insightsの「税効果会計と事業計画の整合性!減損との矛盾を防ぐ監査対策を解説」では、Sato氏が、赤字の原因の臨時性をどう証明するか、経理部長と議論した経験を記しています。議事録や市場データを添えることは、そこから示された助言です。
もう一つは、平井氏の「繰延税金資産の回収可能性」が紹介する匿名の検査指摘事例です。被監査会社は、業績不振の子会社への貸付金等に貸倒引当金を計上し、将来の債権放棄を理由に回収可能と判断しました。監査チームは代表取締役の確認書を得て妥当としましたが、放棄の時期が特定できず追加貸付もある中で、仮定の合理性を検討していないと指摘されています。
| 誰の事例か | 条件 | 行動・提案 | 結果・観察 |
|---|---|---|---|
| 会計・監査・研究所の筆者 | 経理が計算表を作りにくい | 作成依頼をやめ、項目ごとの協議を提案 | 協議の入口を変えた経験 |
| Sato氏 | 赤字の臨時性の証明が焦点 | 経理部長と議論。資料の準備を助言 | 最終的な合意結果は不明 |
| 匿名の被監査会社と監査チーム | 債権放棄の時期が不明で追加貸付もある | 会社は回収可能と判断。監査チームは確認書を入手 | 仮定の合理性の検討不足を指摘 |
前者は相談の入口、次は証拠の話です。ところが最後の事例では、確認書があっても実際の動きとの照合が足りませんでした。匿名事例は平井氏による紹介です。
記事の本質はここ
上手いやり方・解釈のコツ
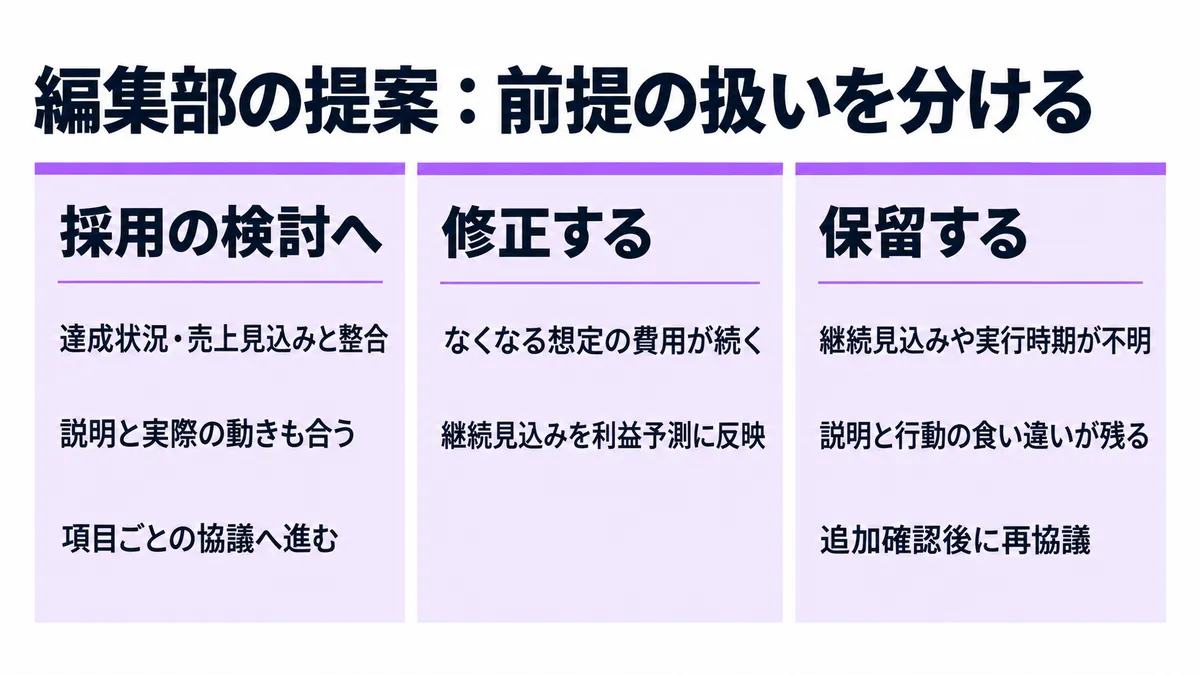
編集部の提案は、「前提から詰める協議」です。計算表の完成を待たず、計画前提の根拠と実際の動きを照らし、採用の検討・修正・保留を分けるやり方です。次の表は、各事例を会議の判断に置き換えた編集部の提案です。
| 確認した状態 | 前提の扱い | 次にすること |
|---|---|---|
| 過去の達成状況や売上見込みと整合し、説明と行動も合う | 採用の検討へ進む | 税務上の費用になる時期などを項目ごとに協議 |
| 費用がなくなる想定に対し、今後も発生する見込みが分かる | 利益見込みの前提を修正 | 継続する費用を反映し、見積りを組み直す |
| 費用の継続見込みや実行時期が不明、説明と行動の食い違いも解けない | 当初前提の採用を保留 | 追加資料と実行見込みを確認し、再協議 |
項目別協議は会計・監査・研究所、証拠の準備はSato氏の助言から学べます。匿名事例からは、資料と行動の照合が大切だと言えそうです。採用の検討に進むことは、繰延税金資産の計上が認められることとは別です。
鵜呑みにしない点
経験談の会社の規模・業種や最終的な計上額は不明で、匿名の検査事例もIPO準備会社とは確認できません。債権放棄の事例は成長予測そのものの失敗例ではなく、説明と行動を照合する視点として使っています。適用指針の原文や、このテーマを直接扱う公的資料の本文は確認できず、企業分類・見積期間の判定には踏み込みません。
また、資料の枚数を増やしても、費用が続かない理由や実行時期が分からなければ判断は進みません。追加貸付があれば債権放棄は不可能、と断定するのも行き過ぎです。食い違いの理由を確認し、説明が付けば再検討へ、残れば前提の修正・保留へ戻す、という使い方を提案します。
自社に置き換えると
明日の協議には、次の議題と担当を置くことを提案します。会社側が資料と判断案を用意し、監査担当者と論点を詰める形です。
- 経営企画が承認資料と予実比較を用意し、経理・監査担当者と、計画前提と実績のずれを確認する。修正が要れば経営企画が計画を更新する。
- 経理が関係部門から費用の発生理由と継続見込みを集める。監査担当者と、費用がなくなる前提を使えるか協議し、続くと分かれば利益見込みを修正する。
- 経営企画と経理が、説明資料と実際の意思決定・行動を並べる。監査担当者と食い違いを確認し、解けなければ採用を保留して関係部門へ追加確認を依頼する。
- 経理が税務上の費用になる時期など未決の項目を示す。監査担当者との協議後、採用を検討する前提、修正する前提、保留の前提と次の担当作業を記録する。
議事録には、結論と再協議に必要な資料を残します。
ケースで考える(編集部の創作)
この節は、上の事例の知恵を使うと仮にどうなるかを示すため、編集部が創作した架空のケースです。実在の会社・人物とは関係ありません。
上場準備中のA社では、成長計画に赤字の原因となった費用がなくなる想定を置いています。でも経理担当者は、その根拠が分からず計算表を仕上げられません。
そこで「前提から詰める協議」を使い、経営企画が承認資料、経理が費用の発生理由を持ち寄ります。仮に継続する契約が見つかれば、費用がなくなる前提は修正します。契約の終了見込みが分からなければ採用を保留し、担当部門が確認することにします。
反対に、費用がなくなる根拠と実際の動きが合えば、その前提を使う検討へ進めると見込みます。残る確認を具体的にすることが成果になるはずです。
計画を見積りに使う鍵は、承認の有無に加えて、前提と実態が合っているかです。
まとめ
- 承認済み計画を起点に、達成状況や売上見込みと整合する前提の採用を検討します。
- 費用が続くと分かれば前提を修正し、不明点や説明と行動の食い違いが残れば保留します。
- 計算表の完成を待たず、資料を用意する担当と追加確認の担当を決めて協議します。
- 今回の事例から、IPO固有の計上条件や計上額までは判断できません。
出典
- 繰延税金資産の回収可能性(デロイト トーマツ グループ)
- 50 「繰延税金資産の回収可能性シート」を作成するよう、監査人から指導されていますが、難しくてうまく記入できません。 | [シリーズ] 「監査上の重要性の基準値」から理解する監査法人対応 Q&A | 会計・監査・研究所(会計・監査・研究所)
- 税効果会計と事業計画の整合性!減損との矛盾を防ぐ監査対策を解説(会計支援@Sato/CPA Insights、2026年2月2日)