30〜60秒で読む
概要
今日のテーマ:SOの行使価額を低くする便益は、会社の段階でどう変わるか
前提: ストックオプション(SO)は、決めた価格で株式を買える権利です。行使価額は社員が会社に払い込む金額で、ログラスは負担を下げる設計を採りました。
ひとことで言うと:低い行使価額は、換金条件と利益計画が合ってこそ生きます。
社員が払いやすくても、株式を売れるとは限りません。会社の成長段階に応じて、付与数と費用の負担まで組み合わせて判断します。
詳細
集めた知見:採用企業が解こうとしたこと
ログラスCFOの伊藤 駿氏はnoteで、長い非上場期間を想定した設計を説明しています。発行を重ねるほど付与数を減らし、入社時期の違いを調整する方針です。
Spiral.AIのCFO・染原 友博氏は公式noteで、退職後も貢献に報いたいと説明します。行使時の払込負担を抑え、在籍条件も外しました。
ノインの土屋氏はnoteで、SOが多いことを理由に初期社員の給与を低く据え置く歪みを指摘します。SOも評価会議で全部長に開示する運用を紹介しています。
公認会計士の中辻 仁氏はnoteで、士業や投資家との議論を整理しています。低い行使価額でも、利益圧迫や社員間の不公平を検討すべきだという慎重論です。
| 誰が | 何をしたか | 条件・重視したこと | 結果・残る課題 |
|---|---|---|---|
| ログラス・伊藤氏 | 低行使価額と付与数調整を組み合わせ | 成長投資と長い非上場期間 | 社員の前向きな反応を報告 |
| Spiral.AI・染原氏 | 在籍条件を外す設計を導入 | 退職者への還元と上場時期の判断 | 上場前行使には留保、買い手も課題 |
| ノイン・土屋氏 | 給与とSOを開示して評価を運用 | 社内の実績・期待役割との整合 | 給与の歪み改善への手応えを報告 |
| 中辻氏 | 専門家・投資家との論点を整理 | 利益と利害関係者の納得 | 個社の不採用実績を示す資料ではない |
共通するのは、社員に渡す権利を会社全体の設計に結び付ける点です。一方、公平性の物差しは同じではありません。ログラスは入社時期のリスク、土屋氏は実績や期待役割を重視します。
制度の基準:税務と会計を分ける
国税庁の解説は、一定条件で株価を算定する特例方式を示しています。いわゆるセーフハーバーです。これは行使価額の要件を判定する仕組みで、低価格を一律に認める説明ではありません。
会計上の株価が行使価額を上回る場合の株式報酬費用にも注意を促しています。税務上の条件を満たすことと、会社の利益への影響は別に見ます。
記事の本質はここ
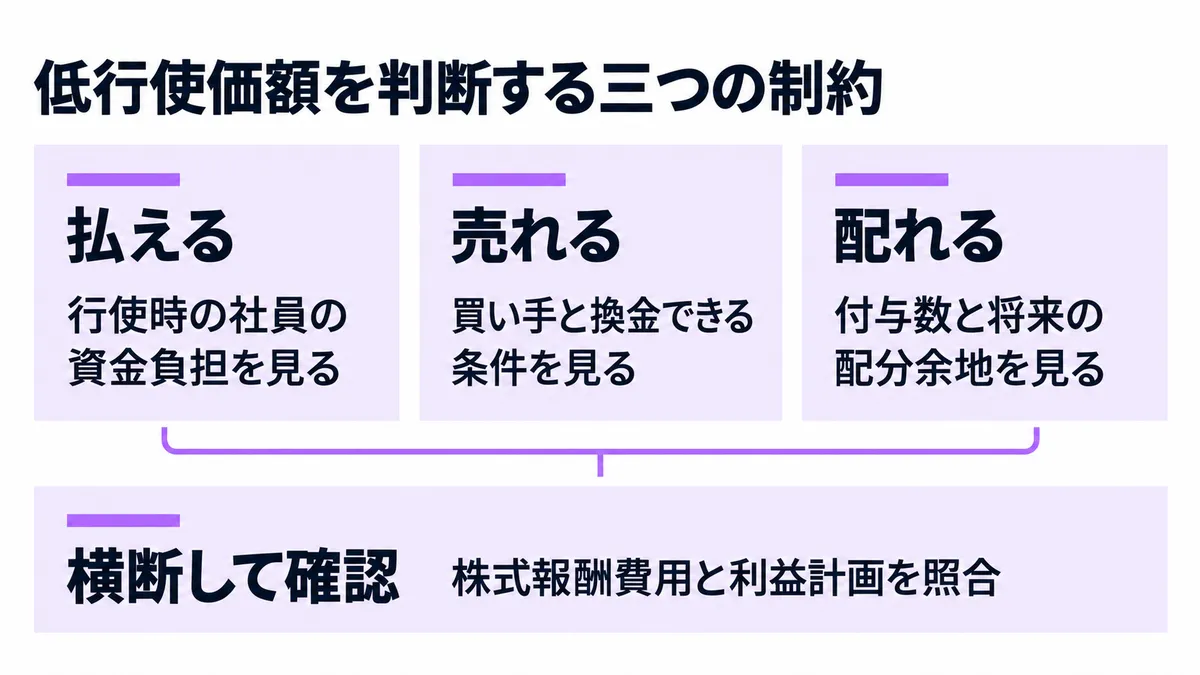
編集部の整理:「払える・売れる・配れる」
編集部では、低行使価額の便益をこの三つに分けて考えます。会社の段階は、単に創業からの年数で捉えません。どの制約が強いかを見分けるほうが、判断に使えるのではないでしょうか。
「払える」は、社員が権利を使うときの資金負担です。ログラスはこの軽減を重視しました。ただし、行使価額を下げた便益を、付与数を変えずに全て社員に渡す方針ではありません。
「売れる」は、取得した株式を現金にする条件です。ログラスは資金調達時に投資家へ売る形を設計しました。一方、Spiral.AIは上場条件の撤廃に留保を置き、買い手の確保も課題だと説明しています。
「配れる」は、今後入る社員にも報酬を渡せるかです。ログラスは発行比率の上限を意識し、付与数調整を考えました。ここでは行使価額と付与数を一緒に見ます。希薄化(=既存株主の持分比率が下がること)も確認対象です。
この整理を横切るのが、利益計画です。伊藤氏は、成長投資を優先する現段階では費用を大きな問題と見ていません。中辻氏は利益圧迫を懸念します。対立というより、許容する負担の条件が違うと読めます。
上場申請期の利益を重視する会社に、そのまま同じ設計が合うとは言えません。発行時の社員への魅力と、利益を示す時期の負担を並べる必要があります。
鵜呑みにしない点
今回、公表資料では低価格SOを採用しなかった企業の実名事例は確認できません。慎重論を、実際の不採用判断や失敗実績に読み替えないことが大切です。
ログラスの社員の反応はCFOの自己報告です。ノインの改善の手応えも、低行使価額の効果を測ったものではありません。給与とSOの役割を混同しないための経験として読みます。
比較できる範囲には、さらに限界があります。
- 同条件での社員受取額と希薄化率は未確認
- 個社の株式報酬費用の実額は未確認
- 社員満足度や離職への定量的な効果は未確認
費用の計上期間を一律の年数とする根拠も確認できていません。実務家の説明と、会計基準上の義務は分けて扱います。
自社に置き換えると
明日の会議には、次の判断表を持ち込むことを提案します。制度の採否を決める前に、経営・人事・財務が同じ条件を見ているか確かめる型です。
| 議題 | 明日確かめる問い | 残すもの |
|---|---|---|
| 払える | 社員が用意する資金をどう説明するか | 行使価額と負担の説明 |
| 売れる | 買い手・時期・売却量はどこまで決まったか | 確定条件と未定事項 |
| 配れる | 入社時期と期待役割をどう評価するか | 付与数の基準と給与との役割分担 |
| 利益計画 | 費用はどの期間の利益に効くか | 評価方法・計上期間の確認事項 |
入社時期のリスクに報いることと、現在の働きに報いることは両立が課題です。先に両者の役割を言葉にすれば、社員への説明も点検しやすくなります。
低行使価額の価値は、払込負担を減らした先まで設計できるかで変わります。
まとめ
- 行使価額と付与数を組み合わせて見る
- 行使のしやすさと換金の条件を分ける
- 成長投資と申請期の利益では負担の見方が変わる
- 公平性は入社時期と期待役割の両面で確かめる
出典
- IPO前に行使可能!ログラス式ストックオプション(note(ノート)、2025年3月18日)
- 退職後・上場前でも使える!Spiral.AIの時代を先取りしたストックオプション制度|SpiralAI公式(note(ノート)、2024年3月19日)
- 【スタートアップ向け】適切な評価制度運用のために給与の歪みを解消する|Teruaki Tsuchiya @ジモティー人事部長(note(ノート)、2022年7月5日)
- 1円行使価額のストックオプション発行できる?|中辻 仁@公認会計士×ファンドアドミ×スタートアップ(note(ノート)、2024年1月13日)
- 契約の締結の時における一株当たりの価額の算定方法に関する措置法通達の解説(国税庁)