30〜60秒で読む
概要
今日のテーマ:SaaS予算をどこまで情シスに集約すべきか
前提: SaaS(クラウド型の業務ソフト)などの費用とアカウントを、誰が把握し判断するかの話です。クラシルは部署別費用と更新時期を整理し、情報システム部門が予算計画を主導する体制へ移りました。
ひとことで言うと:利用を横断把握できるなら、作業まで一律に集約しなくてよい。
メリービズには、部門に発行・管理を任せる運用もあります。各社の経験から、情報の集約と予算・更新の決裁を分ける設計を考えます。管理費用を差し引いた効果や、承認待ち時間の優劣は未確認です。
詳細
集めた知見:集約の中身は会社で違う
クラシルの山田氏は、費用も利用部署も見えない状態から整備を進めました。自社のnoteでは、管理者権限を統一し、予算計画の議論を改善した過程を読めます。
メリービズの安田氏は、部門で発行・管理するアカウントも情シスが把握しています。ジョーシスの導入事例は、ライセンスのプランと数量を見直す具体策が参考になります。
マクアケの星川氏は、会計情報との連携を説明して社内の理解を得ました。Adminaの導入事例では、情報連携の実現と予算権限の集約構想を区別できます。
グリーホールディングスの鈴木氏は、部門間の費用配分を変える限界を自社のnoteで説明しています。製品に組み込むフォントの交渉経験から、解約以外の選択肢も示しています。
| 誰が | 条件・課題 | 行ったこと | 結果・到達点 |
|---|---|---|---|
| クラシル・山田氏 | 費用と利用部署が不透明 | 部署・更新時期を一覧化 | 情シス中心の予算策定へ移行 |
| メリービズ・安田氏 | 部門にも発行・管理を委ねる | 利用とライセンスを横断把握 | プラン変更と数量の適正化 |
| マクアケ・星川氏 | 金額情報の連携に懸念 | SaaS関連金額に範囲を限定 | 連携への理解を得た |
| グリー・鈴木氏 | フォントの差し替えが難しい | 利用範囲を精査して契約交渉 | 提示額を他ベンダー水準へ抑制 |
メリービズ株式会社は、プラン変更と数量適正化による月間50万円のコスト削減を紹介しています。管理ツール費や担当者工数を差し引いた効果は、この説明からは分かりません。
共通するのは、利用実態を先に押さえることです。一方、管理者権限の統一と部門への作業委任は異なる運用です。各社の最終決裁者までは、公表資料では確認できません。
公的な確認軸と、これからの構想
東京都の安全利用手引きは、情報の重要度や管理担当者の確認を挙げています。これは実務上の確認事項として使い、予算集約を義務とする説明には使いません。
- 扱う情報が失われた場合の影響
- 管理担当者と利用できる人の範囲
- 利用終了時のデータの扱いと契約条件
また、マクアケの年間総額での予算運用は、記事では将来の構想です。情報を集められた段階と、予算を一括で任せる段階は分けて読む必要があります。
記事の本質はここ
編集部の整理「情報・作業・判断の三層」
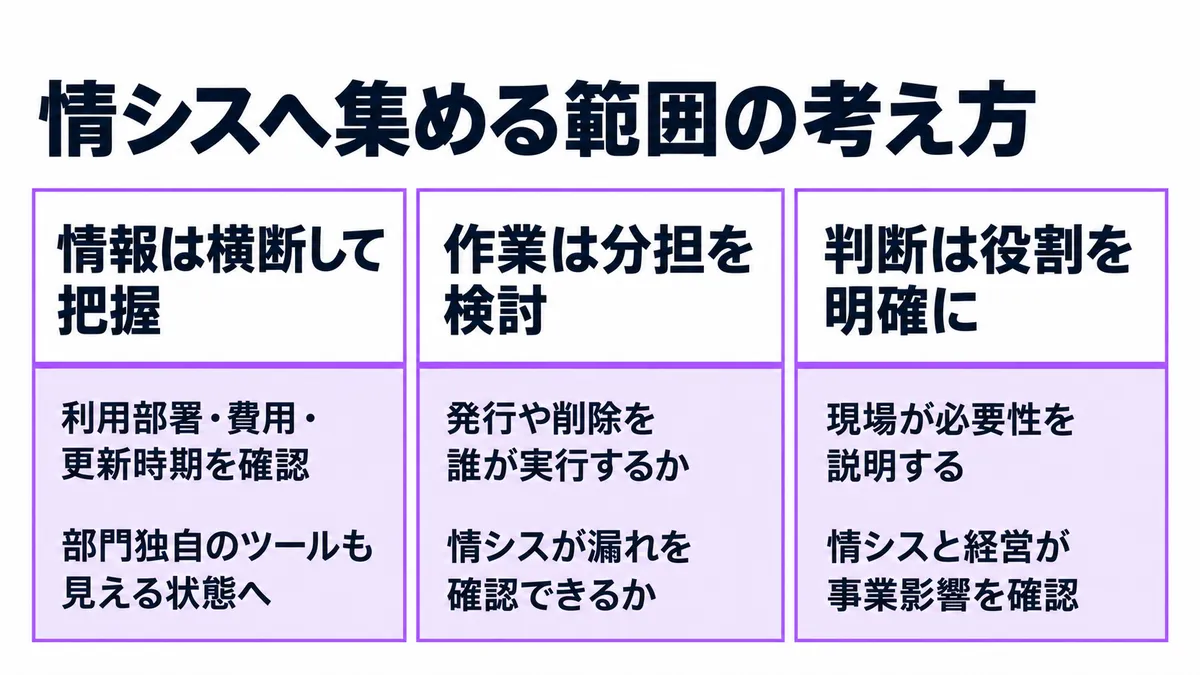
編集部は、集約の範囲を「情報・作業・判断の三層」に分けて考えます。「情シスへ移す」という議案だけでは、何を任せるかが曖昧になるためです。
情報の層では、利用部署・費用・更新時期を横断して見ます。クラシルの予算整備と、メリービズの利用把握が手がかりです。部門独自のツールも、横断把握の対象に含める設計を提案します。
作業の層では、発行や削除を誰が行うかを決めます。メリービズのように部門へ任せても、情シスが状態を確認する形は取れます。横断把握ができるなら、実行担当をすべて移す必要はないのではないでしょうか。
判断の層では、必要性を判断する人と、支出を承認する人を明確にします。グリーの事例では、利用実態を現場と見て、事業に影響する削減の線を経営と合意しています。
CFOの議題は、情シス予算を増やすか減らすかだけではありません。誰が動かせる支出かを確かめ、その人が判断できる材料をそろえることです。社内の費用配分の変更と、外部への支出削減も分けて評価します。
鵜呑みにしない点
ただし、製品に組み込まれたライセンスには、単純なツール統合の発想が当てはまりません。グリーのフォントのように移行負担が大きければ、利用範囲と契約形態の交渉も選択肢です。
メリービズの情シスは、スタッフ支援チームとも連携しています。情シスだけの体制を比べて、そのまま自社の必要人数を決める読み方は避けたいところです。
導入事例には、サービス提供会社が掲載したものも含まれます。紹介された成果は参考になりますが、各社を同じ条件で測った比較ではありません。
- 削減額から管理費用を引いた純効果は未確認
- 集約前後の承認待ち時間の比較は未確認
- 年間契約と月額契約の効果の差も未確認
小規模なら集約が割に合わない、という反例も確認できていません。メリービズの安田氏は、導入初期に一度ですべて整える負担にも触れています。早期導入の勧めと、立ち上げ負荷の留保をセットで読むべきです。
自社に置き換えると
明日の予算会議では、ツール別に次の表を埋めることを提案します。これは各社の実際の分担表ではなく、三層を混同しないための議題です。
| 層 | 明日確かめる問い | 会議で決めること |
|---|---|---|
| 情報 | 費用・利用者・更新時期が見えるか | 台帳の責任者と共有範囲 |
| 作業 | 発行・削除を誰が実行しているか | 実行担当と漏れを確認する担当 |
| 判断 | 継続の必要性と事業影響を誰が説明するか | 部門・情シス・経営の役割 |
| 評価 | 外部支出と管理負担がどう変わったか | 同じ期間・範囲で追う指標 |
全社共通ツールと部門固有ツールを、この表に並べます。固有ツールを部門管理に残すなら、状態を横断確認できるかが論点です。金額だけでなく、扱う情報と終了時の条件も確認します。
更新判断の担当が空欄なら、まず埋める。管理ツールの追加や権限移管は、その担当が使う情報を確かめてから検討する。
この順序なら、何のための集約かを会議で説明できます。
集約の範囲は、情報を見られる範囲と、判断を任せる範囲を分けて決める。
まとめ
- 利用実態の横断把握と、作業の集約を分ける
- 予算策定の主導と最終決裁を混同しない
- 社内配分の変更と外部支出の削減を分ける
- 管理負担と事業への影響も会議の議題にする
出典
-
【IPOから1年】情シスは「下準備の下準備」が大切!経費コンサルに「もう削減するところがない」といわしめた予算作りとは?(クラシル株式会社(note)、2025年12月24日)
-
2000名を超えるスタッフのアカウント・デバイス管理が限界に⋯⋯。Josysを導入したことで年間600万円のコスト削減と業務負担軽減に成功! | ジョーシス - アイデンティティセキュリティ基盤(ジョーシス株式会社)
-
SaaS管理台帳の幕開け 退職者アカウント残存ゼロを実現 - Admina by Money Forward(マネーフォワード(Admina導入事例))
-
費用を削ったのに利益が悪化する——情シス予算の「グロス」と「ネット」|グリーホールディングス株式会社 情報システム部(グリーホールディングス株式会社 情報システム部(note)、2026年6月4日)